「子どもが大きくなって今のマンションが手狭になった」「階段の多い狭小3階建てから、駅近のマンションに移りたい」。墨田区で住み替えを考え始めると、最初に迷うのが「今の家を先に売るか、新しい家を先に買うか」という順番です。
順番を間違えると、仮住まいの費用がかさんだり、二重ローンで家計が苦しくなったり、売り急いで値下げしたりと、数百万円単位で損をすることがあります。
この記事で分かること
- 売り先行・買い先行それぞれのメリット・デメリットと、向いている人
- 仮住まい費用と二重ローンの負担を比べた計算例(仮定の数値)
- 3,000万円控除・買換え特例・住宅ローン控除の選び方(2026年10月時点)
- 墨田区のインスペクション補助・住宅取得利子補助など、住み替えで使える区の制度
結論を先にお伝えすると、住宅ローンが残っていて売却代金で完済する必要がある方は「売り先行」が基本です。買い先行を選ぶなら、二重払いに耐えられる資金と、買取保証などの「売れなかったときの保険」を用意してから進めましょう。
この記事の結論
- 売り先行は、売却額が確定してから新居の予算を決められるため、資金面で失敗しにくい進め方です。代わりに仮住まいが必要になることがあります。
- 買い先行は、新居をじっくり選べて引越しも1回で済みますが、売れるまで二重ローンや売り急ぎによる値下げのリスクを負います。
- 墨田区の木造住宅密集地域の戸建てや旧耐震のマンションは、売却に時間がかかることがあるため、売り先行か買取保証付きの売却が安全です。
- 税金は、売った家の3,000万円控除と新居の住宅ローン控除を同時には使えない組み合わせがあるため、売る前に有利な方を試算します(国税庁、2026年4月1日現在の法令)。
- 墨田区には売却前の建物調査(インスペクション)費用の2分の1・上限5万円の補助があり、調査の契約前の申請が必要です。
住み替えの「売り先行」と「買い先行」とは?墨田区で多い2つの進め方
住み替えの進め方は、今の家の売却を先にする「売り先行」と、新しい家の購入を先にする「買い先行」の2つに分かれます。どちらが正解ということはなく、ローン残高・手元資金・今の家の売れやすさで選ぶのが基本です。
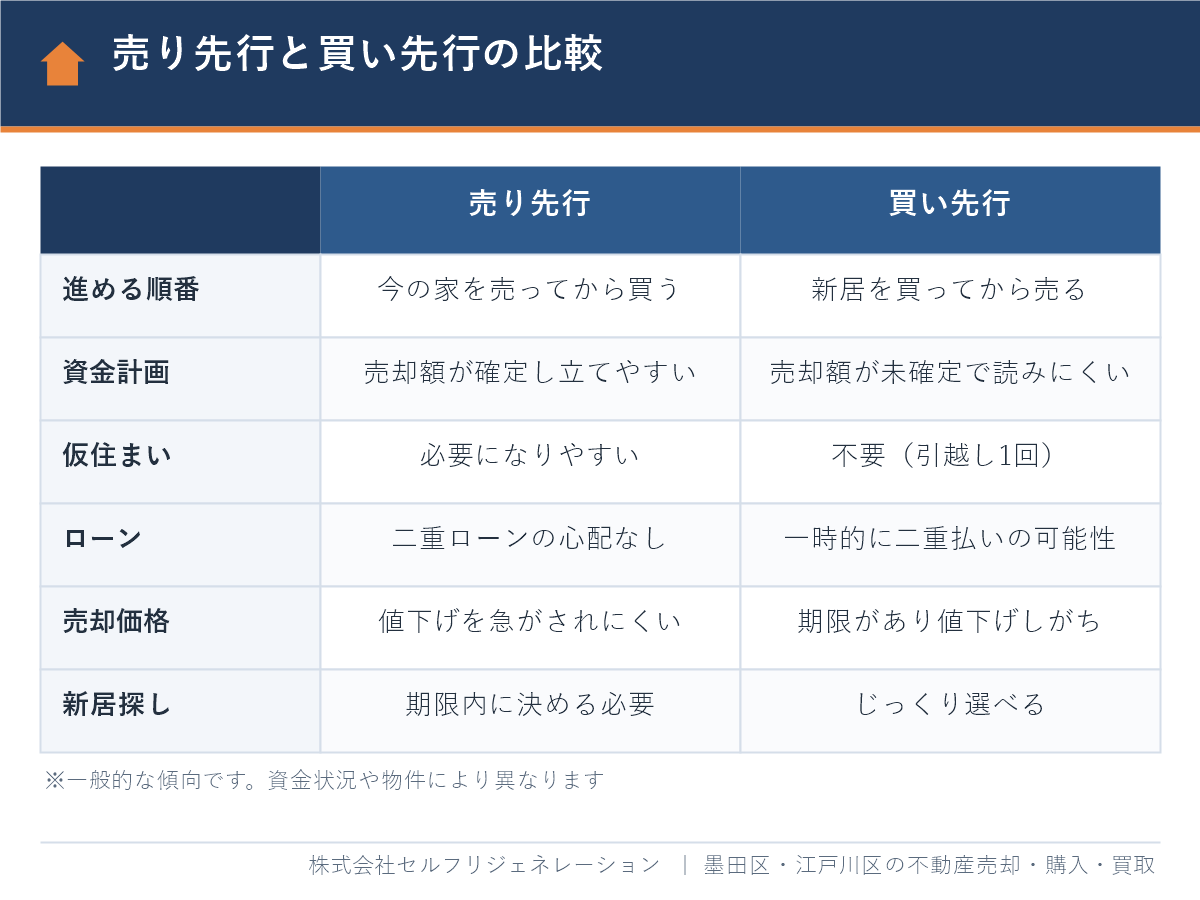
売り先行とは、今住んでいる家の売買契約を先に結び、売却代金の見通しが立ってから新居を購入する進め方のことです。買い先行とは、新居の購入を先に決め、引越し後(または並行して)今の家を売る進め方のことです。
墨田区で住み替えを考える方に多いパターン
墨田区内のご相談では、次のような住み替えがよく見られます(当社に寄せられるご相談を一般化したもので、特定のお客様の事例ではありません)。
- 錦糸町・両国周辺の1LDK〜2LDKのマンションから、家族が増えて3LDKのマンションや戸建てへ
- 京島・八広・東向島などの狭小3階建てや古い戸建てから、階段の少ない駅近のマンションへ
- 相続した実家と今の家を整理して、区内の1つの住まいにまとめる
マンションから戸建てへの住み替えの考え方はマンションから戸建てに住み替えるメリットと流れでも解説しています。この記事では、墨田区内での住み替えを前提に「順番」に絞って説明します。
売り先行のメリット・デメリット|資金計画を確定させたい人向け
売り先行の最大のメリットは、売却額が決まってから新居の予算を組めるため、資金計画が狂いにくいことです。住宅ローンが残っていて、売却代金で完済しないと新しいローンを組めない方は、基本的に売り先行になります。
売り先行のメリット
- 売却額と手取りが確定するので、新居の予算を無理なく決められる
- 二重ローンにならず、新居の住宅ローン審査も通常どおり進めやすい
- 新居の期限に追われないので、値下げを急がずに売り出せる
売り先行のデメリット
- 新居が決まる前に引渡し日が来ると、仮住まいと2回の引越しが必要になる
- 新居探しに期限ができるため、妥協した物件を選んでしまうことがある
- 仮住まいの家賃・敷金・礼金、トランクルームなどの費用がかかる
仮住まいを避けるための工夫
売り先行でも、日程の調整で仮住まいを避けられることがあります。代表的なのは、売買契約に「引渡し猶予」の特約を入れて、代金を受け取った後も数日〜1週間程度住み続けられるようにする方法です。新居の決済日と同じ日に旧居を決済する「同日決済」と組み合わせれば、引越しを1回にできる場合があります。ただし、引渡し猶予は買主の同意が必要で、買主が住宅ローンを使う場合は金融機関の都合で認められないこともあります。
買い先行のメリット・デメリット|新居の条件を優先したい人向け
買い先行のメリットは、希望の新居をじっくり選べて、引越しが1回で済むことです。一方で、今の家が予定どおりに売れないと、二重ローンや売り急ぎの値下げが発生するリスクがあります。
買い先行のメリット
- 学区・駅・広さなど、譲れない条件の物件が出たときに逃さず購入できる
- 空き家にしてから売り出せるので、内覧の日程調整がしやすく、室内も見せやすい
- 仮住まいが不要で、引越しは1回で済む
買い先行のデメリット
- 今の家のローンと新居のローンを同時に払う「二重ローン」の期間が生じることがある
- 売却額が想定より下がると、新居の資金計画を見直す必要が出る
- 新居の決済や二重払いの期限が迫り、相場より低い価格で売ってしまうことがある
つなぎ融資と住み替えローン
買い先行で自己資金が足りない場合に使われるのが、つなぎ融資と住み替えローンです。つなぎ融資とは、今の家の売却代金が入るまでの間だけ、新居の購入資金を短期で借りる融資のことです。金利は一般的な住宅ローンより高めに設定されることが多いです。住み替えローンとは、今の家のローンの残りと新居の購入資金をまとめて借りる住宅ローンのことで、売却と新居の決済を同じ日に行うことが条件になるのが一般的です。どちらも金融機関ごとに条件が違うため、事前審査の段階で確認しましょう。
墨田区の住み替えで順番を決める判断フロー
迷ったら「ローン残高」「二重払いに耐えられるか」「今の家が売れやすいか」の3点で判断すると整理しやすくなります。次の順に確認してください。
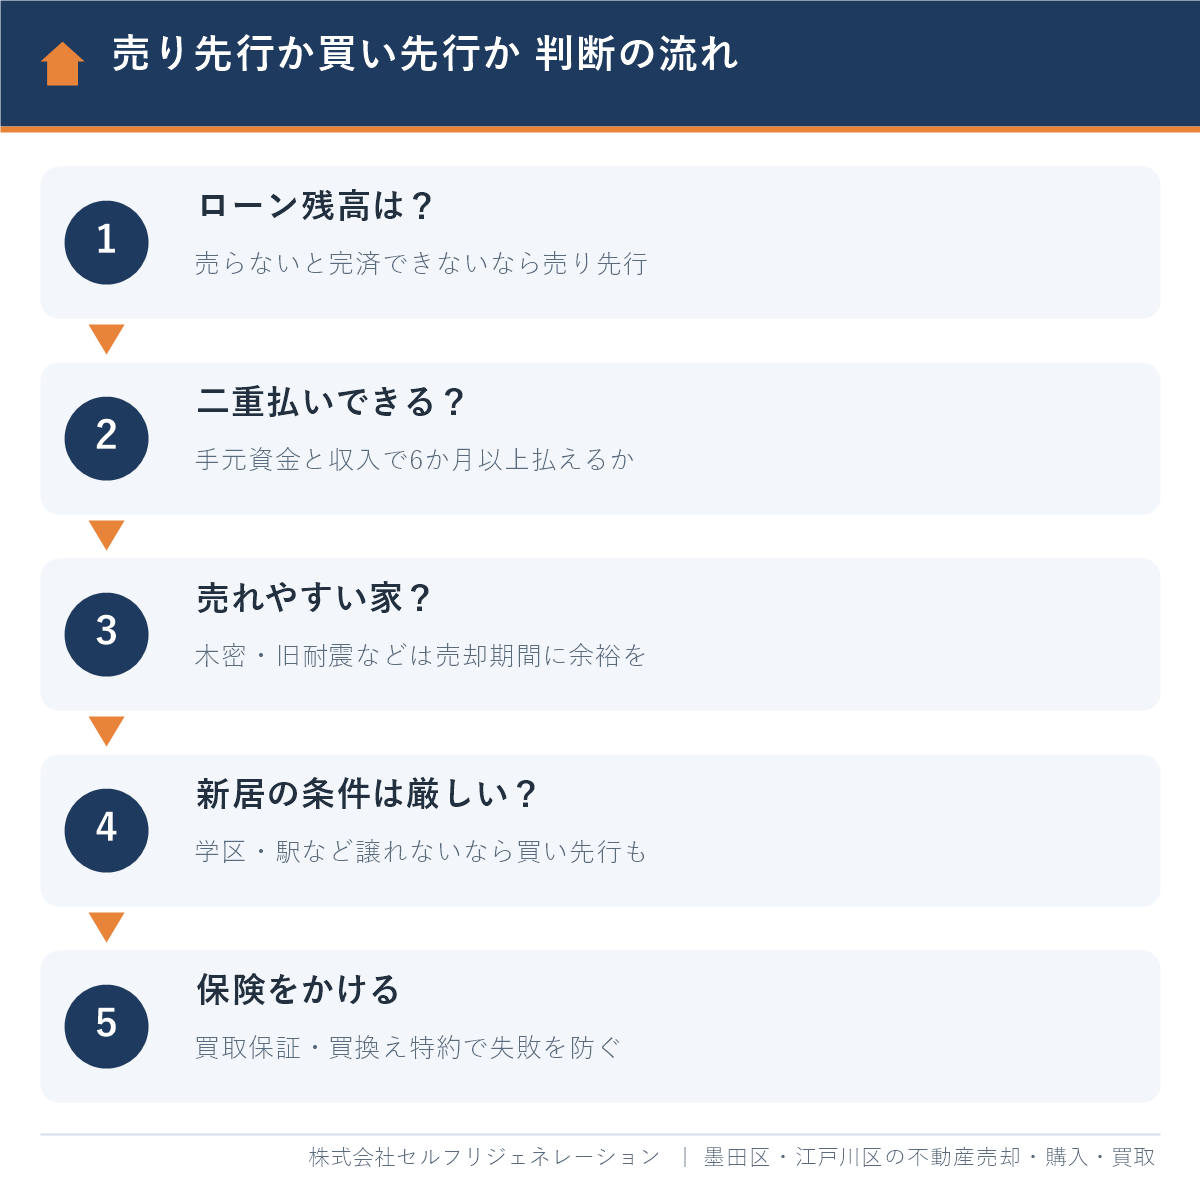
- ローン残高を確認する:売却代金で完済しないと新居のローンが組めない場合は、売り先行が基本です。
- 二重払いに耐えられるか:新居と今の家のローン(または管理費・固定資産税)を、手元資金と収入で6か月以上払えるかを確認します。
- 今の家の売れやすさ:再建築不可・未接道の戸建てや、旧耐震のマンションは売却に時間がかかることがあるため、売り先行か買取保証を検討します。
- 新居の条件の厳しさ:学区や駅など条件が厳しく、物件が出たらすぐ押さえたい場合は、資金に余裕があれば買い先行も選択肢です。
- 保険をかける:買い先行なら、買取保証付き売却や、売却を条件にした購入契約(買換え特約)で「売れなかったとき」に備えます。
墨田区ならではの「売れやすさ」の見極め
墨田区は、駅近のマンションは需要が厚い一方で、京島・八広・東向島などの木造住宅密集地域には、接道の条件を満たさない再建築不可の家や、狭い道路に面した家が残っています。こうした家は買主が住宅ローンを使いにくく、仲介で売れるまでに時間がかかることがあります。再建築不可の家の売り方は墨田区の再建築不可物件の買取ガイドで詳しく解説しています。
また、1981年5月以前に建築確認を受けた旧耐震の建物は、買主側で住宅ローン控除の要件確認が必要になるなど、検討する買主が限られることがあります。今の家がこうした条件に当てはまる場合は、買い先行は慎重に考えましょう。
仮住まい費用と二重ローン、どちらが重い?計算例で比較
売り先行の「仮住まい費用」と、買い先行の「二重ローン・つなぎ融資の負担」は、期間によって逆転します。目安として、売却に6か月かかった場合で比べてみましょう。
前提条件(すべて仮定の数値)
墨田区内の3LDKのマンション(査定額5,000万円、住宅ローン残高2,000万円)から、6,000万円の戸建てに住み替える世帯を想定します。今のローンの返済は月9万円、新居のローンの返済は月16万円、仮住まいの家賃は月18万円、つなぎ融資は3,000万円を年3%で6か月借りると仮定します。
| 項目 | 売り先行(仮住まい6か月) | 買い先行(二重払い6か月) |
|---|---|---|
| 仮住まいの家賃 | 18万円×6か月=108万円 | 0円 |
| 仮住まいの敷金・礼金・仲介手数料など | 約36万円(家賃2か月分と仮定) | 0円 |
| 追加の引越し(1回分) | 約30万円(仮定) | 0円 |
| 今の家のローン返済の重なり | 0円(売却時に完済) | 9万円×6か月=54万円 |
| つなぎ融資の利息 | 0円 | 3,000万円×3%×6/12=45万円 |
| 合計の目安 | 約174万円 | 約99万円 |
この仮定では、買い先行の方が出費は少なく見えます。ただし、買い先行には「期限内に売るために値下げする」リスクが加わります。例えば5,000万円で売れるはずの家を、期限に追われて4,850万円で売れば150万円の差が出て、計算は逆転します。売却が1年に延びれば、二重払いとつなぎ融資の負担も倍になります。
反対に、売り先行でも引渡し猶予と同日決済で仮住まいを避けられれば、費用は大きく下がります。順番を決める前に、今の家の査定額と売却期間の見込みを地元の不動産会社に確認することが大切です。
売却の手取りの計算方法
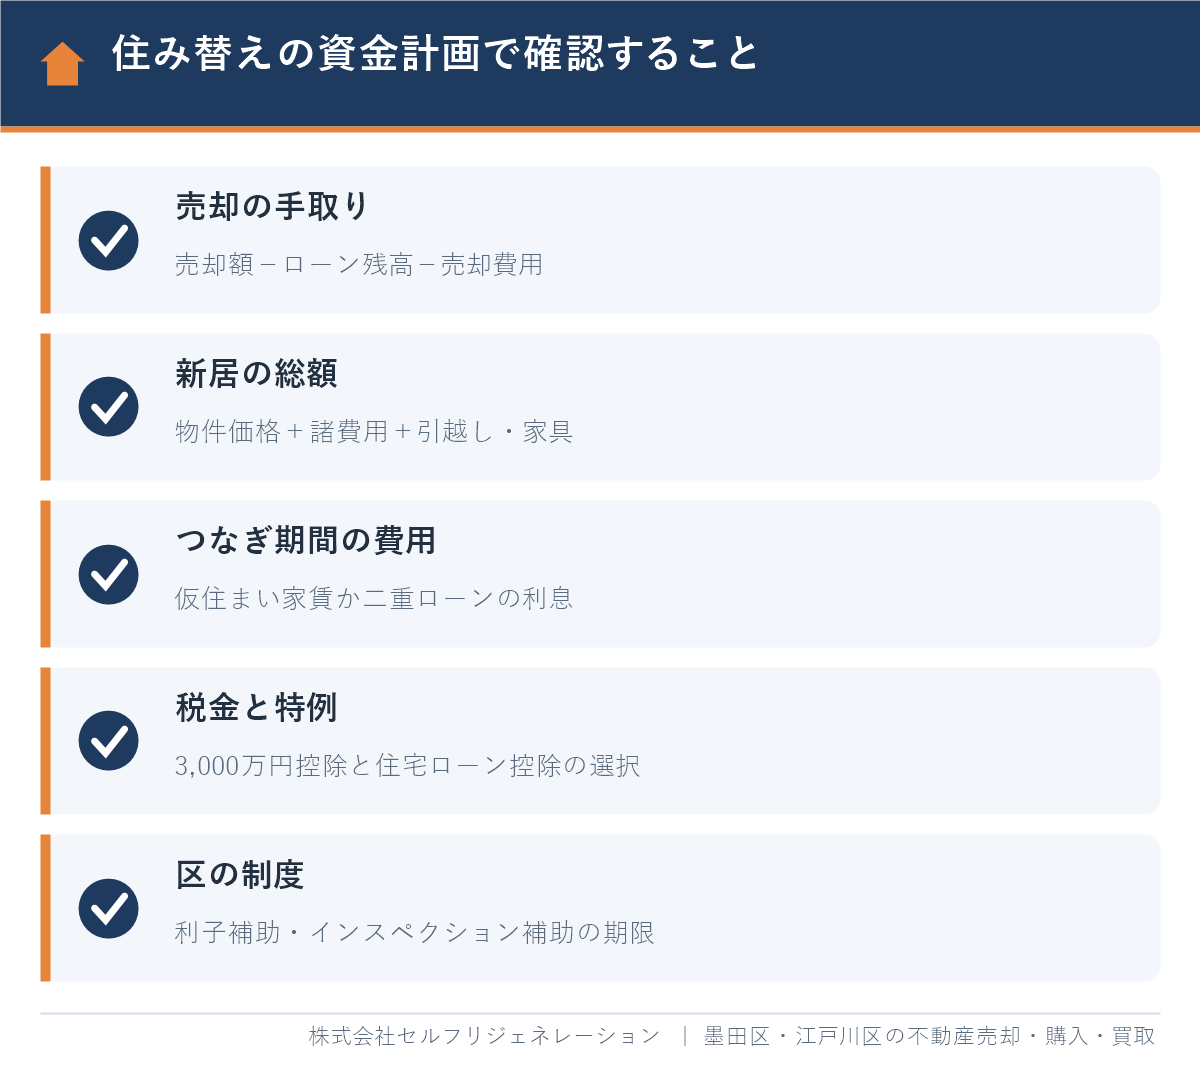
新居の頭金に回せるお金は「売却額−ローン残高−売却費用−税金」です。仲介で売る場合の仲介手数料は、宅地建物取引業法にもとづく国土交通省の告示で上限が決まっており、売却額が400万円を超える場合は「売却額×3%+6万円」に消費税を加えた額が上限です。上の例の5,000万円なら上限は171万6,000円です。売却費用の全体像は不動産売却の費用の目安と計算例を参考にしてください。
住み替えの流れとスケジュール|売り先行の場合
売り先行の住み替えは、売却と購入を並行して進めるのが成功のコツです。売り出してから新居を探し始めるのではなく、売り出しと同時に新居の条件を固めておくと、仮住まいの期間を短くできます。
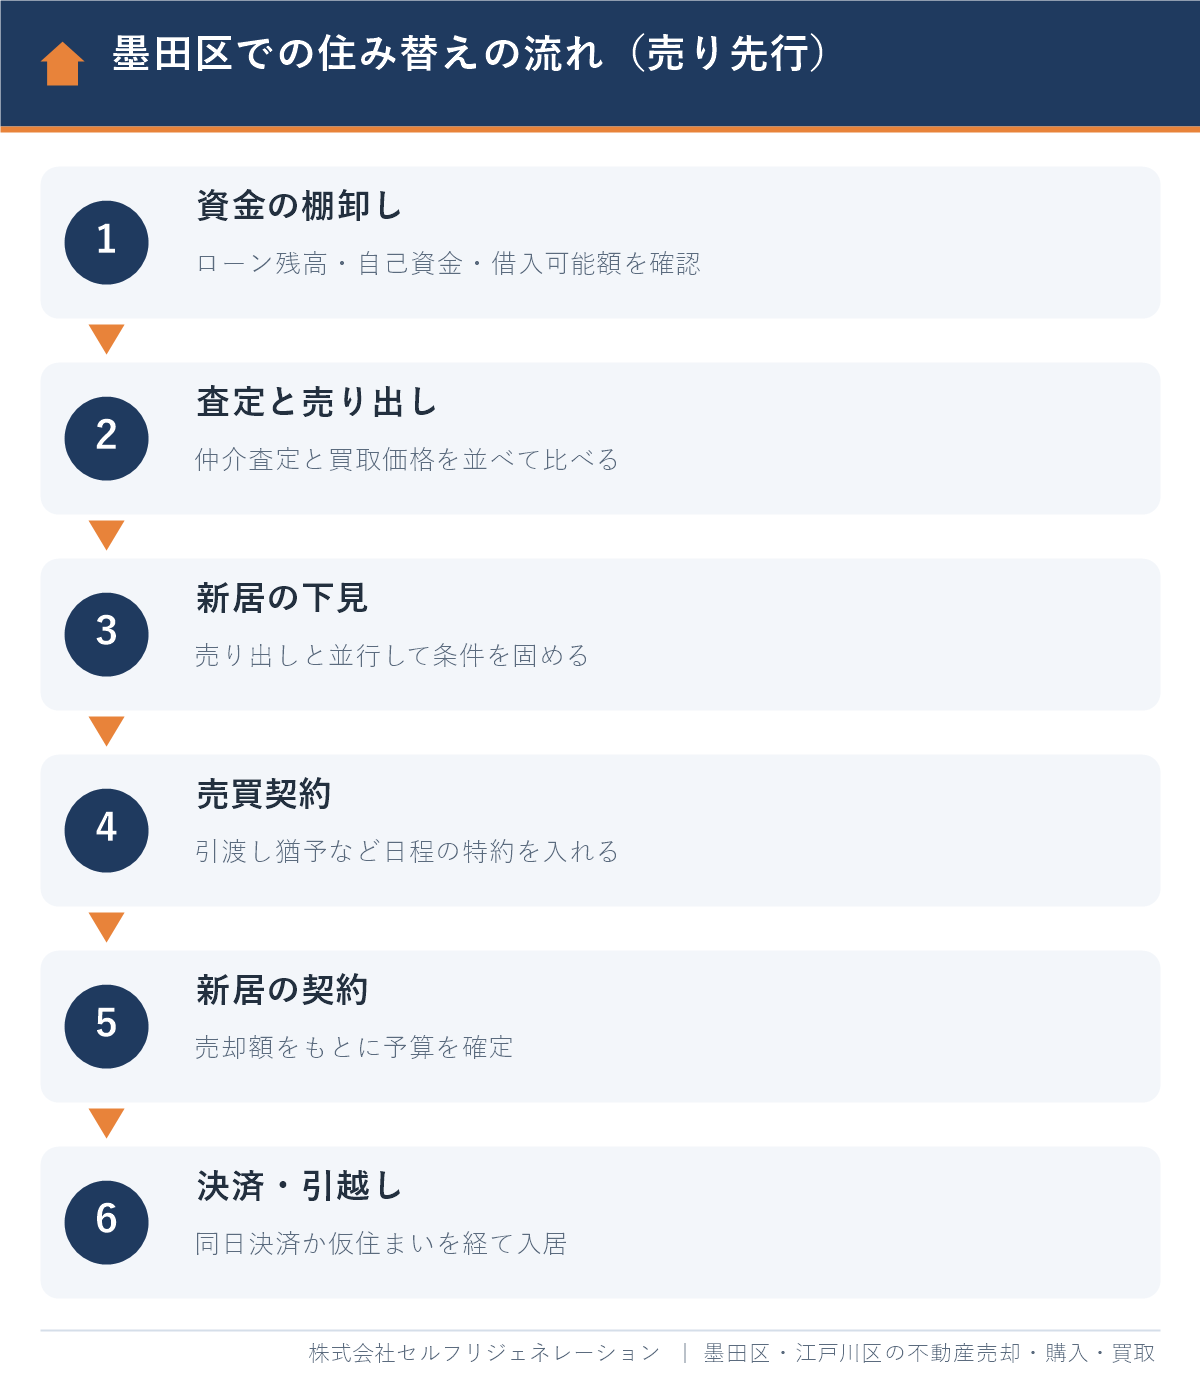
- 資金の棚卸し:ローン残高証明書で残債を確認し、自己資金と新居の借入可能額を金融機関の事前審査で把握します。
- 査定と売り出し:仲介で売る場合の査定額と、不動産会社が直接買い取る場合の買取価格を並べて比べ、売り出し価格を決めます。
- 新居の下見:売り出しと並行して、エリア・広さ・予算の条件を固め、候補の物件を見ておきます。
- 売買契約:買主が決まったら、引渡し日・引渡し猶予など日程の特約を入れて契約します。
- 新居の契約:売却額をもとに予算を確定させ、新居の売買契約と住宅ローンの本審査に進みます。
- 決済・引越し:同日決済で直接引越すか、仮住まいを経て新居に入居します。
媒介契約の期間を区切りにする
専任媒介契約・専属専任媒介契約の有効期間は、宅地建物取引業法34条の2第3項で3か月が上限とされています。住み替えでは、この3か月を1つの区切りとして、「3か月で売れなければ価格を見直す」「買取に切り替える」といった方針を最初に決めておくと、ずるずると時間が過ぎるのを防げます。
水害ハザードマップの説明も準備する
2020年8月28日から、不動産の売買では、宅建業者が重要事項説明で水害ハザードマップにおける物件の位置を説明することが義務になっています(宅地建物取引業法施行規則16条の4の3)。墨田区は荒川と隅田川に挟まれ、区のハザードマップでは広い範囲で浸水が想定されています。売るときは買主への説明に備え、買うときは新居の浸水想定や階数を確認しましょう。なお、損害保険料率算出機構の水災等地では、墨田区は最も高い「5等地」に区分されており(2026年10月時点)、新居の火災保険料も資金計画に入れておく必要があります。
住み替えで使える墨田区の制度|インスペクション補助と住宅取得利子補助
墨田区には、住み替えの「売る側」と「買う側」の両方で使える制度があります。どちらも申請の期限や順番が決まっているため、スケジュールに組み込んでおきましょう(2026年10月時点の区の公式情報)。
| 制度 | 使う場面 | 内容 | 注意点 |
|---|---|---|---|
| 墨田区既存住宅状況調査(インスペクション)支援制度 | 今の家を売る前 | 建物調査の費用の2分の1、上限5万円 | 調査の契約前に申請。居住用住宅が対象で事業用は対象外。実績報告は交付決定の年度の3月15日まで |
| すみだ住宅取得利子補助制度 | 区内で新居を買った後 | 住宅ローン利子の一部を1年あたり最大10万円、5年間で最大50万円 | 中学生以下の子がいる世帯か夫婦ともに40歳未満の世帯が対象。登記日から1年以内に申請 |
インスペクションを売り先行で活かす
インスペクション(既存住宅状況調査)とは、国の講習を修了した建築士が、目視や計測で住宅の劣化や不具合を調べることです。墨田区の制度は、売却や賃貸などの利活用を考えている住宅所有者も対象です。売り出し前に調査しておくと、買主に建物の状態を示せるため、築年数の古い戸建てでも検討してもらいやすくなります。問い合わせ先は墨田区都市計画部住宅課計画担当(電話03-5608-6215)です。
新居を区内で買うなら利子補助も確認
子育て世帯や若い夫婦が区内で新居を買う場合は、すみだ住宅取得利子補助制度が使えることがあります。検査済証が出せない物件などは対象外になるおそれがあるため、新居の契約前に確認が必要です。要件の詳細はすみだ住宅取得利子補助制度の条件と申請の流れと、墨田区公式ホームページで確認してください。区内での家探しの全体像は墨田区の不動産購入ガイドにまとめています。
住み替えの税金|3,000万円控除・買換え特例・住宅ローン控除の選び方
住み替えで今の家を売って利益が出る場合は、税金の特例の選び方で手取りが大きく変わります。特に、売った家の特例と新居の住宅ローン控除は同時に使えない組み合わせがあるため、売る前に試算することが重要です。以下は国税庁のタックスアンサー(2026年4月1日現在の法令)にもとづく内容です。
| 特例 | 主な要件 | 住み替えでの注意点 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 住んでいる家、または住まなくなってから3年目の12月31日までに売った家。親子・夫婦などへの売却は対象外 | 新居に入居した年とその前2年・後3年にこの特例を使うと、新居の住宅ローン控除は使えない |
| 特定の居住用財産の買換え特例 | 所有期間10年超・居住期間10年以上、譲渡価額1億円以下、2027年12月31日までの譲渡など | 課税の繰り延べ(将来新居を売るときに課税)。3,000万円控除とは選択で、住宅ローン控除とも併用に制限あり |
| 買換えで譲渡損失が出た場合の損益通算・繰越控除 | 所有期間5年超、新居に償還期間10年以上のローン、2027年12月31日までの譲渡など | 損失を給与などの所得と相殺し、翌年以後3年内に繰り越せる。住宅ローン控除と併用できる |
買い先行で注意したい「3年目の12月31日」
買い先行で新居に引越した後に旧居を売る場合、3,000万円控除を使うには、住まなくなった日から3年目の12月31日までに売る必要があります。売却が長引いてこの期限を過ぎると、特例が使えなくなります。
どの特例が有利かは、売却益の大きさ、新居のローン額、所得によって変わります。詳しい比較は住み替えの税金|買換え特例と3,000万円控除の選び方で、売った年の住宅ローン控除の扱いは家を売った年の住宅ローン控除で解説しています。最終的な判断は税務署や税理士に確認してください。
住み替えでよくある失敗と、プロが勧める対策
住み替えの失敗の多くは、「売れる価格」と「売れるまでの期間」を楽観的に見積もったことから起こります。宅建業者として実務で見てきた、よくある失敗と対策をまとめます。
失敗1:一番高い査定額を前提に新居を決めてしまう
査定額は「売れると見込まれる価格」で、売れることを約束する価格ではありません。高い査定額を前提に新居の予算を組むと、実際の成約額との差が資金不足になります。複数の査定の根拠を比べ、低めの金額で資金計画を立てるのが安全です。
失敗2:買い先行で売却期限を決めずに売り出す
「そのうち売れる」と考えて売り出すと、二重払いが続き、最後は大きく値下げして売ることになりがちです。売り出し前に「いつまでに・いくら以上で売るか」と「売れなかったらどうするか」を決めておきましょう。
失敗3:新居の契約に売却の条件を付けていない
今の家が売れることを前提に新居を契約したのに、売れなかった場合、新居の契約を解除すると手付金を失うことがあります。売主の同意が必要ですが、「一定の期日までに今の家が売れなかったら白紙解除できる」という買換え特約を入れておくと、このリスクを抑えられます。
住み替えが思うように進まないとき
すでに新居が決まっているのに今の家が売れない場合の対策は、引っ越したいのに家が売れない?住み替えの期限別の対策で、期限までの残り期間ごとに解説しています。
墨田区で住み替えを相談するならセルフリジェネレーション|Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)をいただいています。
口コミでよく評価されているのは、価格設定の丁寧な説明と、こまめな連絡・進捗報告です。売却と購入の日程を合わせる必要がある住み替えでは、こうした報告の細かさが仮住まいや二重ローンを避けることにつながります。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
当社に住み替えをご相談いただいた場合は、次のように進めます。
- 無料相談で、ローン残高・自己資金・新居の希望条件を伺い、売り先行・買い先行のどちらが合うかを一緒に整理します。
- 今の家の仲介での査定額と、当社が直接買い取る場合の価格を並べてご提示し、資金計画の幅を確認します。
- 新居探しと売却の日程を一本化し、引渡し猶予や同日決済などの調整を行います。
当社の強みは次のとおりです。
- 墨田区・江戸川区に特化した地域密着で、木密地域の戸建てや駅近マンションなど区内の物件事情に詳しい
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談(住み替えの資金計画、売却時の税金など)
- 仲介でも当社の直接買取でも対応できるので、物件ごとに最適な売り方をご提案できる。一定期間は仲介で売り出し、売れなければ約束の価格で当社が買い取る買取保証付き売却を使えば、買い先行でも「いつまでに・いくら以上で売れるか」が見通せます(条件は物件ごとに、ご相談時に書面でご説明します)
- LINE・オンラインでのご相談も可能
仲介をご依頼いただく場合の手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。当社が直接買い取る場合は、仲介手数料はかかりません。まずは無料査定で今の家の価格を確認し、進め方に迷っている段階なら無料相談をご利用ください。仲介での売却は売却、直接買取は買取、新居探しは住宅購入相談のページでご案内しています。買取の相場や流れは墨田区の不動産買取ガイドもご覧ください。
よくある質問
墨田区で住み替えるなら、売り先行と買い先行のどちらがいいですか?
住宅ローンが残っていて売却代金で完済する必要がある方は、売り先行が基本です。売却額が確定してから新居の予算を決められるため、資金計画が狂いにくくなります。手元資金に余裕があり、新居の条件を優先したい方は、買取保証などの備えをしたうえで買い先行も選べます。
住み替えで仮住まいを避ける方法はありますか?
引渡し猶予の特約と同日決済を組み合わせると、仮住まいを避けられる場合があります。引渡し猶予は、代金を受け取った後も数日〜1週間程度住み続けられるようにする特約で、買主の同意が必要です。新居の決済日と旧居の決済日を同じ日にそろえれば、引越しを1回にできます。
住宅ローンが残っていても家を買い替えられますか?
売却代金でローンを完済できれば買い替えられます。売却額だけで完済できない場合は、不足分を自己資金で補うか、今のローンの残りと新居の資金をまとめて借りる住み替えローンを検討します。住み替えローンは金融機関ごとに条件が違うため、事前審査で確認してください。
住み替えで家を売ったら3,000万円控除と住宅ローン控除は両方使えますか?
新居に入居した年とその前2年・後3年の間に3,000万円控除を使うと、新居の住宅ローン控除は使えません。国税庁のタックスアンサー(2026年4月1日現在の法令)で定められているルールです。どちらが有利かは売却益と新居のローン額で変わるため、売る前に試算しましょう。
墨田区で家を売る前に使える補助制度はありますか?
墨田区既存住宅状況調査(インスペクション)支援制度があり、建物調査の費用の2分の1、上限5万円が補助されます。売却を考えている居住用住宅の所有者も対象で、調査の契約前に申請が必要です。問い合わせ先は墨田区都市計画部住宅課計画担当(電話03-5608-6215)です。
買い先行で今の家が売れなかったらどうなりますか?
売れるまで今の家と新居のローンを二重に払い続けることになり、値下げして売らざるを得なくなることがあります。これを防ぐには、売り出し前に期限と最低価格を決め、買取保証付き売却や新居の契約の買換え特約で備えておくことが有効です。すでに困っている場合は、早めに買取の査定も受けて比べましょう。
まとめ
墨田区での住み替えは、ローン残高・手元資金・今の家の売れやすさから順番を選ぶのが基本です。売り先行は資金面で安全、買い先行は新居選びを優先できる代わりに、二重ローンと売り急ぎのリスクを負います。
- ローンを売却代金で完済する必要があるなら売り先行を基本にする
- 仮住まい費用と二重ローンの負担を、売却期間ごとに計算して比べる
- 木密地域の戸建てや旧耐震の建物は、売却期間に余裕を持つか買取保証を検討する
- 3,000万円控除と住宅ローン控除の組み合わせを、売る前に確認する
- 区のインスペクション補助(契約前申請)と利子補助(登記から1年以内)の期限を日程に入れる
墨田区で家を売る全体の流れは墨田区で家・マンションを売る完全ガイドで解説しています。住み替えの順番や資金計画に迷ったら、売却と購入の両方を地元で扱う当社にお気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月19日
墨田区での住み替え・買い替えのご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階