「不動産を売った年は、ふるさと納税をたくさんできると聞いたけれど本当?」「いくらまでなら自己負担2,000円で済むのか分からない」。不動産の売却益がある年のふるさと納税は、普段と上限額の考え方が変わるため、ふるさと納税サイトのシミュレーションだけで決めると失敗しやすいテーマです。
この記事では、2026年10月時点の地方税法と総務省・国税庁の情報に基づいて、次のことを計算例を中心に解説します。
- 不動産を売るとふるさと納税の上限額が上がる理由
- 上限額の計算式と、売却益がある年の計算例
- ワンストップ特例が使えず、確定申告が必要になる理由
- 3,000万円控除を使う場合や国民健康保険料などの注意点
先に結論をお伝えすると、売却益(譲渡所得)が出た年は住民税が増える分だけ上限額も上がります。ただし、特別控除で譲渡所得が0円になる場合は上限額は普段と変わりません。
この記事の結論
- ふるさと納税の上限額は、住民税所得割の20%で決まります。不動産の譲渡所得にかかる住民税もこの所得割に含まれます。
- 年収600万円の会社員が長期譲渡所得1,000万円を得た場合、上限額の目安は約7.7万円から約20万円に上がります(仮定の概算)。
- 自宅の3,000万円控除などで譲渡所得が0円になる場合は住民税が増えないため、上限額は普段どおりです。
- 売却の確定申告をするとワンストップ特例は無効になります。その年の寄附はすべて確定申告に書きます。
- 寄附の対象は売った年の1月1日から12月31日までの分です。税額の総額が減る「節税」ではない点にも注意してください。
不動産売却時にふるさと納税で住民税は節税できる?
ふるさと納税で、不動産売却でかかる税金そのものが減るわけではありません。寄附額から2,000円を引いた金額が所得税と住民税から差し引かれるため、納める先が変わり、返礼品を受け取れる分だけ実質的に得になる仕組みです。
ふるさと納税とは、自分が選んだ都道府県や市区町村に寄附をすると、寄附額のうち2,000円を超える部分が、一定の上限まで所得税と翌年度の住民税から控除される制度のことです(総務省 ふるさと納税ポータルサイト「税金の控除について」)。
不動産を売った年に注目される理由は、その年は住民税が大きく増えるため、自己負担2,000円で寄附できる上限額も上がるからです。売却益が数百万円から数千万円ある年は、上限額が普段の数倍になることもあります。
旧記事の「節税額は税金の約20%」という説明について
この記事の以前の版では「不動産売却でかかる所得税や住民税の約20%がお得になる」と説明していました。正確には、上限額の目安は「住民税所得割の20%」を基準に計算するもので、所得税を含めた税額の20%ではありません。また、得になるのは返礼品の価値の分で、税額の合計が20%減るわけではありません。本記事で正しい考え方に改めています。
不動産を売るとふるさと納税の上限額が上がる理由
上限額が上がるのは、不動産の譲渡所得にかかる住民税が、ふるさと納税の上限を決める「住民税所得割」に含まれるからです。土地・建物の譲渡所得は給与とは別に計算する分離課税ですが、上限の計算では合算されます。
住民税所得割とは、所得に応じてかかる住民税の部分のことです。所得に関係なく定額でかかる「均等割」とは別のものです。土地・建物を売った場合の住民税は、所有期間が5年を超える長期譲渡所得なら5%、5年以下の短期譲渡所得なら9%で、これも所得割として課税されます。
地方税法では、ふるさと納税の特例控除の上限を「所得割の額の100分の20」と定めています(地方税法第37条の2第11項)。そして長期譲渡所得について定めた地方税法附則第34条は、この「所得割の額」を、譲渡所得にかかる所得割を合計した額と読み替えています。つまり、譲渡所得にかかる住民税が増えれば、上限額も同じように増えます。
特別控除を引いた後の譲渡所得で計算する
住民税が課税されるのは、3,000万円控除などの特別控除を差し引いた後の譲渡所得です。売却価格が高くても、特別控除を引いて譲渡所得が0円になれば、住民税所得割は増えず、上限額も上がりません。譲渡所得の計算方法は、不動産を売買すると所得税はかかる?売却時の計算方法と税率で詳しく解説しています。
ふるさと納税の控除の仕組みと上限額の計算式
ふるさと納税の控除は「所得税」「住民税の基本分」「住民税の特例分」の3つで構成され、上限額を決めるのは住民税の特例分です。特例分が住民税所得割の20%を超えると、超えた部分は控除されず自己負担になります。
| 控除の種類 | 計算式 | 上限 |
|---|---|---|
| 所得税 | (寄附額−2,000円)×所得税の税率 | 総所得金額等の40% |
| 住民税(基本分) | (寄附額−2,000円)×10% | 総所得金額等の30% |
| 住民税(特例分) | (寄附額−2,000円)×特例控除率 | 住民税所得割の20% |
出典:総務省 ふるさと納税ポータルサイト、文京区「ふるさと納税控除額の計算方法」(2026年10月確認)。2026年中の寄附は、所得税の税率に復興特別所得税(2.1%)を加えた率で計算します。
特例控除率は給与などの課税所得の区分で決まる
特例控除率とは、住民税の特例分を計算するときの割合で、「90%−所得税の税率×1.021」で求めます。どの税率を使うかは、譲渡所得を除いた給与などの課税総所得金額から人的控除差調整額を引いた金額の区分で決まります(地方税法第37条の2第11項)。
| 給与などの課税所得(人的控除差調整額を引いた後) | 特例控除率 |
|---|---|
| 195万円以下 | 84.895% |
| 195万円超〜330万円以下 | 79.79% |
| 330万円超〜695万円以下 | 69.58% |
| 695万円超〜900万円以下 | 66.517% |
| 900万円超〜1,800万円以下 | 56.307% |
| 給与などの課税所得がなく、長期譲渡所得がある | 74.685% |
| 給与などの課税所得がなく、短期譲渡所得がある | 59.37% |
給与などの課税所得がない人(またはマイナスになる人)で、譲渡所得がある場合の割合は、地方税法附則第5条の5・第5条の6で定められています。年金や給与が少なく、売却益だけがある年金生活者などは、この割合で計算します。
上限額の目安を出す式
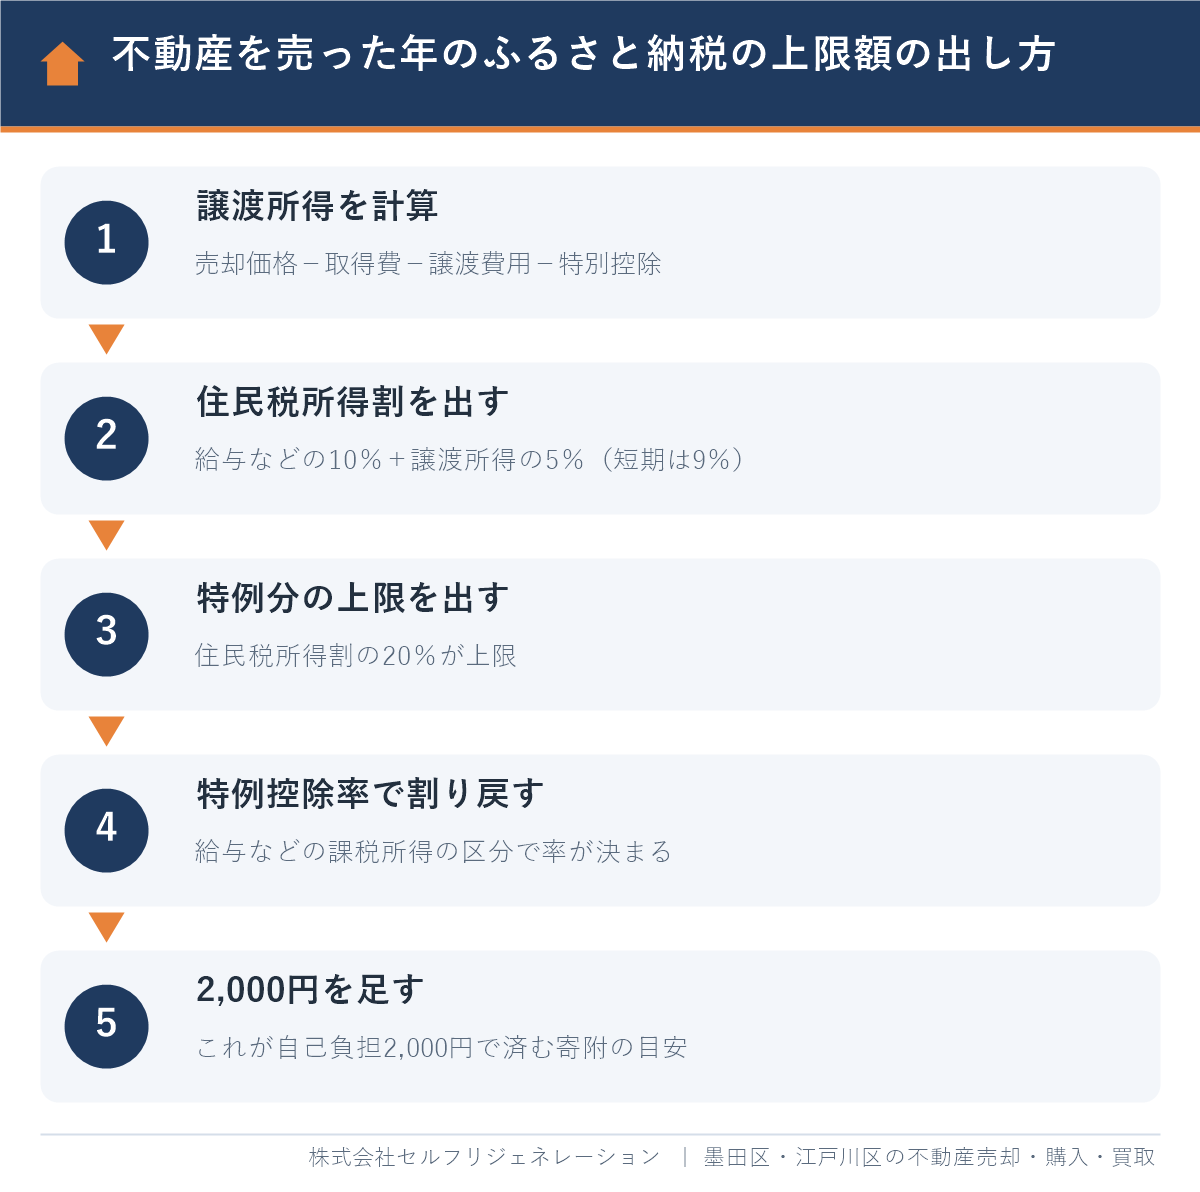
住民税の特例分がちょうど上限に達する寄附額が、自己負担2,000円で済む上限額の目安です。式にすると次のとおりです。
- 住民税所得割(給与などの分+譲渡所得の分)を出す
- その20%を、特例分の上限とする
- 特例分の上限÷特例控除率+2,000円=上限額の目安
不動産売却の年のふるさと納税の上限額の計算例
年収600万円の会社員が長期譲渡所得1,000万円を得た場合、上限額の目安は売却がない年の約7.7万円から約20万円に上がります。ここでは仮定の数字で、3つのケースを計算します。実際の金額は扶養家族や各種控除で変わり、端数の処理でずれることがあります。
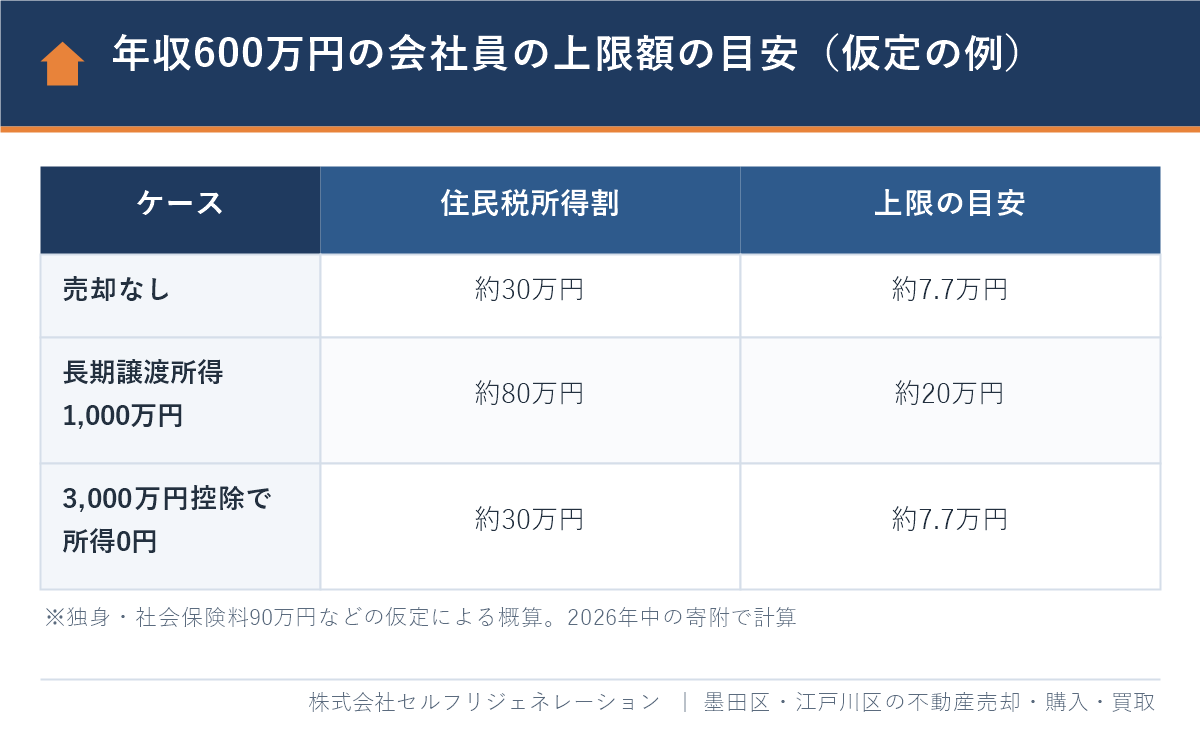
共通の仮定は、独身の会社員、給与収入600万円(給与所得436万円)、社会保険料90万円、ほかの所得控除なし、2026年中の売却と寄附です。住民税の課税総所得金額は、436万円−社会保険料90万円−住民税の基礎控除43万円=303万円です。
ケース1:売却がない年
給与分の住民税所得割は、303万円×10%=30万3,000円から調整控除2,500円を引いた30万500円です。特例分の上限はその20%の6万100円です。人的控除差調整額などを引いても給与の課税所得は195万円超〜330万円以下の区分なので、特例控除率は79.79%です。6万100円÷79.79%+2,000円で、上限額の目安は約7.7万円です。
ケース2:長期譲渡所得1,000万円がある年
譲渡所得の分の住民税所得割は、1,000万円×5%=50万円です。給与分と合わせた所得割は80万500円で、特例分の上限は16万100円になります。特例控除率は給与の課税所得で決まるのでケース1と同じ79.79%です。16万100円÷79.79%+2,000円で、上限額の目安は約20万円です。
20万2,000円を寄附した場合の控除の内訳は、所得税(復興特別所得税を含む)が約2万420円、住民税の基本分が2万円、特例分が約15万9,580円で、合計約20万円です。自己負担は2,000円に収まります。
ケース3:3,000万円控除で譲渡所得が0円になる年
自宅を売って3,000万円控除を使い、譲渡所得が0円になった場合は、譲渡所得の分の住民税がかからないため、上限額の目安はケース1と同じ約7.7万円です。この人がケース2と同じ20万2,000円を寄附すると、特例分は6万100円で頭打ちになり、控除の合計は約10万円にとどまります。自己負担は約10万円に増えてしまいます。
| ケース | 住民税所得割 | 特例分の上限 | 上限額の目安 |
|---|---|---|---|
| 1. 売却なし | 約30万円 | 約6万円 | 約7.7万円 |
| 2. 長期譲渡所得1,000万円 | 約80万円 | 約16万円 | 約20万円 |
| 3. 3,000万円控除で譲渡所得0円 | 約30万円 | 約6万円 | 約7.7万円 |
参考:年金生活などで給与の課税所得がない場合
給与などの課税所得がなく、長期譲渡所得1,000万円だけがある人の場合、住民税の基礎控除43万円は譲渡所得から差し引かれ、所得割は957万円×5%−調整控除2,500円=47万6,000円です。特例分の上限は9万5,200円、特例控除率は74.685%なので、上限額の目安は約13万円です(仮定の概算)。
不動産売却の年はワンストップ特例が使えない理由
不動産を売って確定申告をする年は、ワンストップ特例は使えません。確定申告をすると、自治体に出したワンストップ特例の申請は無効になるため、その年のふるさと納税はすべて確定申告書に書く必要があります。
ワンストップ特例とは、確定申告が不要な給与所得者などが、寄附先が5団体以内の場合に、寄附先の自治体へ申請書を出すだけで確定申告をしなくても控除を受けられる制度のことです(総務省 ふるさと納税ポータルサイト)。国税庁(東京国税局)も、確定申告を行う場合はワンストップ特例の申請が無効になるため、申請した分も含めて確定申告をするよう案内しています。
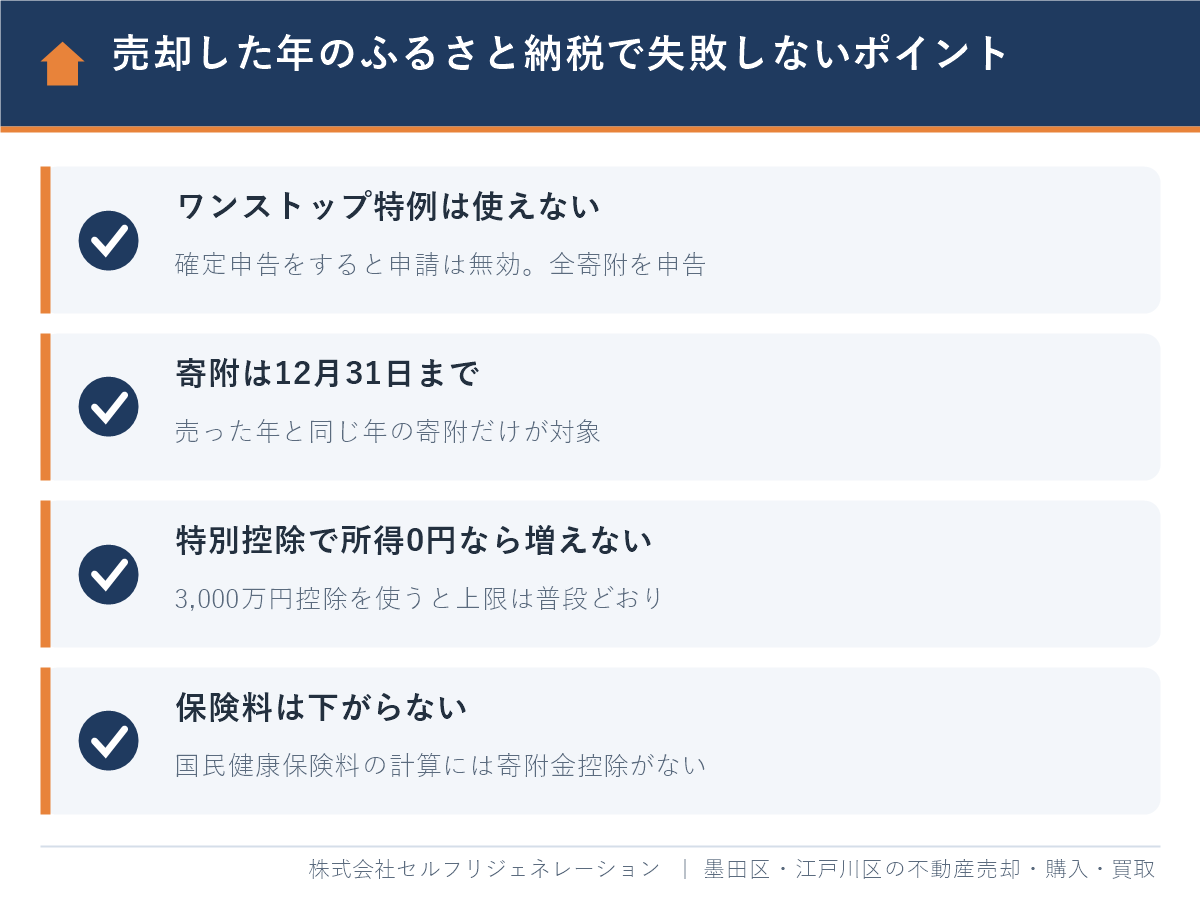
不動産の売却で利益が出た人や、3,000万円控除などの特例を使う人は確定申告が必要です。つまり、売却した年は「確定申告が不要な人」という前提を満たしません。会社員の方が「いつもワンストップ特例だから」と申請書だけを出し、確定申告書に寄附金控除を書き忘れると、その寄附は控除されません。
確定申告での書き方の基本
- 寄附先の自治体から届く「寄附金受領証明書」をすべて保管する(ふるさと納税サイトの寄附金控除に関する証明書でも可)
- 確定申告書の第一表の寄附金控除の欄と、第二表の住民税に関する欄の両方に、ふるさと納税の金額を書く
- 譲渡所得は第三表(分離課税用)と「譲渡所得の内訳書」に書き、同じ申告書で提出する
2026年中の売却と寄附の場合、申告期間は2027年2月16日から3月15日までです(国税庁)。土地を売る人向けの売る年の選び方と申告書の書き方は、土地売却とふるさと納税の上手な活用法|売る年の選び方と確定申告の書き方もあわせてご覧ください。
売却した年のふるさと納税で失敗しやすい注意点
売却した年のふるさと納税でよくある失敗は、売却の年と寄附の年のずれ、特別控除の見落とし、上限額の見積もり違いの3つです。次の点を寄附の前に確認してください。
寄附は売却と同じ年の12月31日までに
ふるさと納税は1月1日から12月31日までの寄附が、その年の所得に対する控除の対象になります。譲渡所得の年は、原則として物件を引き渡した日の年で決まり、売買契約の効力が生じた日の年を選ぶこともできます(所得税基本通達36-12)。12月に契約して翌年1月に引き渡す場合は、どちらの年で申告するかを先に決めてから寄附の時期を決めてください。
上限額は「売却額」ではなく「譲渡所得」で考える
売却価格がそのまま上限額に反映されるわけではありません。購入価格(取得費)や仲介手数料などの譲渡費用を引いた後の利益で考えます。買った時より安く売った場合や、自宅の3,000万円控除、相続した空き家の3,000万円控除(相続から3年を経過する年の年末まで、かつ2027年12月31日までの売却)を使う場合は、上限額がほとんど変わらないこともあります。空き家の税金の計算は空き家を売却する際の税金はいくら?計算例と申告の手順、自宅の申告は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で解説しています。
ふるさと納税サイトのシミュレーションは譲渡所得に対応していないことがある
多くのシミュレーションは給与収入と家族構成から計算する仕組みで、分離課税の譲渡所得を入力できないものもあります。売却益がある年は、この記事の計算式で住民税所得割から見積もるか、税理士やお住まいの区に確認してください。総務省も、具体的な計算はお住まいの市区町村に問い合わせるよう案内しています。
国民健康保険料は下がらない
国民健康保険料の所得割は、総所得金額等から基礎控除だけを引いた金額で計算され、分離課税の譲渡所得(特別控除後)も含まれます。ふるさと納税の寄附金控除は差し引かれないため、寄附をしても翌年度の保険料は下がりません。自営業や年金生活で国民健康保険に加入している方は、売却の翌年に保険料が上がる分も資金計画に入れておきましょう。
名義・扶養・返礼品の扱い
- 寄附の名義:控除を受けられるのは寄附をした本人だけです。共有名義の不動産を売った場合は、譲渡所得がある人それぞれの名義で寄附します。
- 扶養への影響:配偶者控除や扶養控除の判定では、分離課税の譲渡所得は特別控除前の金額で見ます。売却した人が誰かの扶養に入っている場合は、扶養から外れることがあります。
- 返礼品は一時所得:返礼品の経済的利益は一時所得にあたります。一時所得には年50万円の特別控除があるため、ほかに一時所得がなければ通常は課税されませんが、高額な寄附をする年は確認しておくと安心です。
墨田区・江戸川区で不動産を売った人のふるさと納税の確認ポイント
墨田区・江戸川区で不動産を売った場合も計算式は全国共通ですが、住民税をどこに納めるか、どこに相談するかは住所によって変わります。売却後の住み替えの予定とあわせて確認してください。
- 住民税は翌年1月1日の住所地に納める:2026年に売った場合の住民税(2027年度分)とふるさと納税の住民税の控除は、2027年1月1日に住んでいる区市町村で行われます。墨田区の自宅を売って年内に他県へ引っ越す場合は、引っ越し先で控除されます。
- 自分の住む区への寄附に返礼品はない:墨田区・江戸川区もふるさと納税の寄附を受け付けていますが、総務省告示により区内に住所がある人への返礼品の提供はできません。寄附金控除自体は受けられます。
- 確定申告の提出先:住所地の税務署に出します。墨田区は本所税務署・向島税務署、江戸川区は江戸川北税務署・江戸川南税務署で、町丁によって管轄が分かれます。
- 住民税の相談先:上限額の計算の前提となる住民税所得割は、墨田区役所・江戸川区役所の住民税の担当課で確認できます。
墨田区・江戸川区では、相続した実家の売却で相続空き家の3,000万円控除を使うケースと、昭和の時代に買った土地を売って大きな譲渡所得が出るケースの両方があります。同じ「売却の年」でも上限額はまったく違うので、特例が使えるかを先に確認するのが大切です。区ごとの売却の流れは、墨田区で家・マンションを売る完全ガイドと江戸川区の不動産売却ガイドにまとめています。
墨田区・江戸川区で売却と税金を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、売り方ごとのメリット・デメリットの説明、相続した実家の売却への対応、価格設定や進捗のこまめな報告を評価する声をいただいています。ふるさと納税の上限額は譲渡所得の見込みで決まるため、当社は査定の段階で、売却価格だけでなく費用と税金の目安を差し引いた手取りの見込みをご説明しています。
「様々なケースのメリットデメリットを教えていただき自分でも納得のいく最善の売却が出来た」(Googleクチコミより一部抜粋)
- 売却も買取も対応:仲介で売る場合と当社が買い取る場合の手取りを比べ、引渡しの時期も含めてご提案します。
- 顧問の専門家に無料相談:顧問の税理士・弁護士・ファイナンシャルプランナーが、特例の要件などの疑問にお答えします。税額の計算と申告は、税理士または税務署にご確認いただく形になります。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、業界経験10年以上のスタッフが対応します。LINE・オンラインでの相談も可能です。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まず価格を知りたい方は無料査定、税金のことから相談したい方は無料相談をご利用ください。
よくある質問
不動産を売るとふるさと納税の上限額は上がりますか?
はい、売却で譲渡所得が出て住民税が増えれば、上限額も上がります。上限額は住民税所得割の20%を基準に決まり、譲渡所得にかかる住民税(長期5%・短期9%)もこの所得割に含まれます。特別控除で譲渡所得が0円になる場合は上がりません。
不動産を売った年はふるさと納税のワンストップ特例を使えますか?
いいえ、売却の確定申告をする年は使えません。確定申告をするとワンストップ特例の申請は無効になるため、その年のふるさと納税はすべて確定申告書の寄附金控除に書きます。書き漏れた寄附は控除されません。
3,000万円控除を使う場合、ふるさと納税の上限額はどうなりますか?
3,000万円控除で譲渡所得が0円になる場合、上限額は売却がない年と同じです。住民税は特別控除を引いた後の譲渡所得にかかるため、住民税所得割が増えないからです。売却額を基準に寄附すると自己負担が大きく増えるので注意してください。
土地を売った年のふるさと納税の上限額はいくらですか?
給与などの住民税所得割と、譲渡所得の住民税所得割を合計した額の20%を、特例控除率で割り戻して2,000円を足した額が目安です。たとえば年収600万円の会社員が長期譲渡所得1,000万円を得た場合は、約20万円が目安です(仮定の概算)。
不動産を売る前にふるさと納税をしても控除されますか?
はい、同じ年の1月1日から12月31日までの寄附であれば、売却の前でも後でも控除の対象です。ただし、売買の時期が翌年にずれると上限額が下がるため、引渡しの日が確定してから寄附するほうが安全です。
ふるさと納税をすると国民健康保険料も下がりますか?
いいえ、下がりません。国民健康保険料は総所得金額等から基礎控除だけを引いた金額で計算され、ふるさと納税の寄附金控除は差し引かれません。売却の翌年度は、譲渡所得の分だけ保険料が上がることがあります。
まとめ
- ふるさと納税の上限額は住民税所得割の20%が基準で、不動産の譲渡所得にかかる住民税も含まれます。
- 年収600万円の会社員が長期譲渡所得1,000万円を得た例では、上限額の目安は約7.7万円から約20万円に上がります(仮定の概算)。
- 3,000万円控除などで譲渡所得が0円になる年は、上限額は普段どおりです。
- 売却の確定申告をする年はワンストップ特例が無効になるため、すべての寄附を確定申告に書きます。
- 寄附は売った年の12月31日まで。国民健康保険料は下がらず、住民税は翌年1月1日の住所地で控除されます。
ふるさと納税は、売却の手取りと税金の見込みが分かって初めて、安全な寄附額を決められます。この記事の計算例は仮定に基づく概算です。実際の上限額と税額は、税理士・税務署またはお住まいの区にご確認ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月5日
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド
墨田区・江戸川区の不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階