「江戸川区の家を売りたいけれど、住宅ローンがまだ残っている」「ローンを返し終わらないと売れないの?」と不安に思っている方は多いのではないでしょうか。住み替え、転勤、離婚、家計の見直しなど、ローンの返済中に家を売る理由はさまざまです。
この記事では、江戸川区で住宅ローンが残っている家を売るときの手順を、宅地建物取引業者の実務の視点で解説します。
- ローンが残っていても家を売れる理由と、売れないケース
- ローン残高と手取り額の比べ方(計算例つき)
- 銀行への完済の申込みから抵当権抹消までの決済当日の流れ
- 住み替えの進め方、税金の特例、江戸川区ならではの注意点
結論を先に言うと、売却代金と手元資金でローンを完済できれば、返済中の家でも問題なく売れます。最初にやるべきことは「正確なローン残高」と「売却したときの手取り額」を並べて比べることです。
この記事の結論
- ローン返済中の家も売れます。引渡しの日に売却代金で一括返済し、同じ日に抵当権を抹消するのが一般的な流れです。
- 判断の基準は「手取り額(売却価格-売却費用)」と「ローン残高」の差です。査定額だけで比べると不足額を見誤ります。
- 手取り額が残高に届かないオーバーローンでも、不足分を預貯金や住み替えローンで用意できれば売れます。
- 返済が苦しく不足分も用意できないときは、滞納が長引く前に任意売却を検討します。競売より条件を選びやすくなります。
- マイホームの売却損は、要件を満たせば2027年12月31日までの売却で給与所得などと損益通算できます(国税庁、2026年10月時点)。
住宅ローンが残っている家は売れる?江戸川区でも基本は同じ
住宅ローンが残っている家でも売ることはできます。ただし、買主に引き渡す日までにローンを全額返して「抵当権」を消すことが条件です。
抵当権とは、ローンを返せなくなったときに、金融機関がその家を競売にかけて貸したお金を回収できる権利のことです。住宅ローンを組むと、家の登記簿にこの抵当権が登記されます。抵当権が残ったままの家を買う人はまずいないため、売主は引渡しの日に売却代金でローンを完済し、抵当権を抹消します。
つまり「ローンを返し終わってから売る」のではなく、「売った代金で返して、同時に抵当権を消す」のが一般的な進め方です。手元資金でローンを先に返しておく必要はありません。
江戸川区の家でも、この基本の仕組みは全国と同じです。一方で、区の地価の動き、浸水想定、夫婦で組んだペアローンの多さなど、手取り額や段取りに影響する江戸川区ならではの事情があります。後半の章で詳しく解説します。江戸川区の不動産売却の全体像は、江戸川区の不動産売却ガイド|相場・流れ・費用と高く売るコツで解説しています。
アンダーローンとオーバーローン|まず手取り額と残高を比べる
ローンが残る家を売れるかどうかは、「売却の手取り額」が「ローン残高」を上回るかで決まります。上回る状態をアンダーローン、下回る状態をオーバーローンと呼びます。
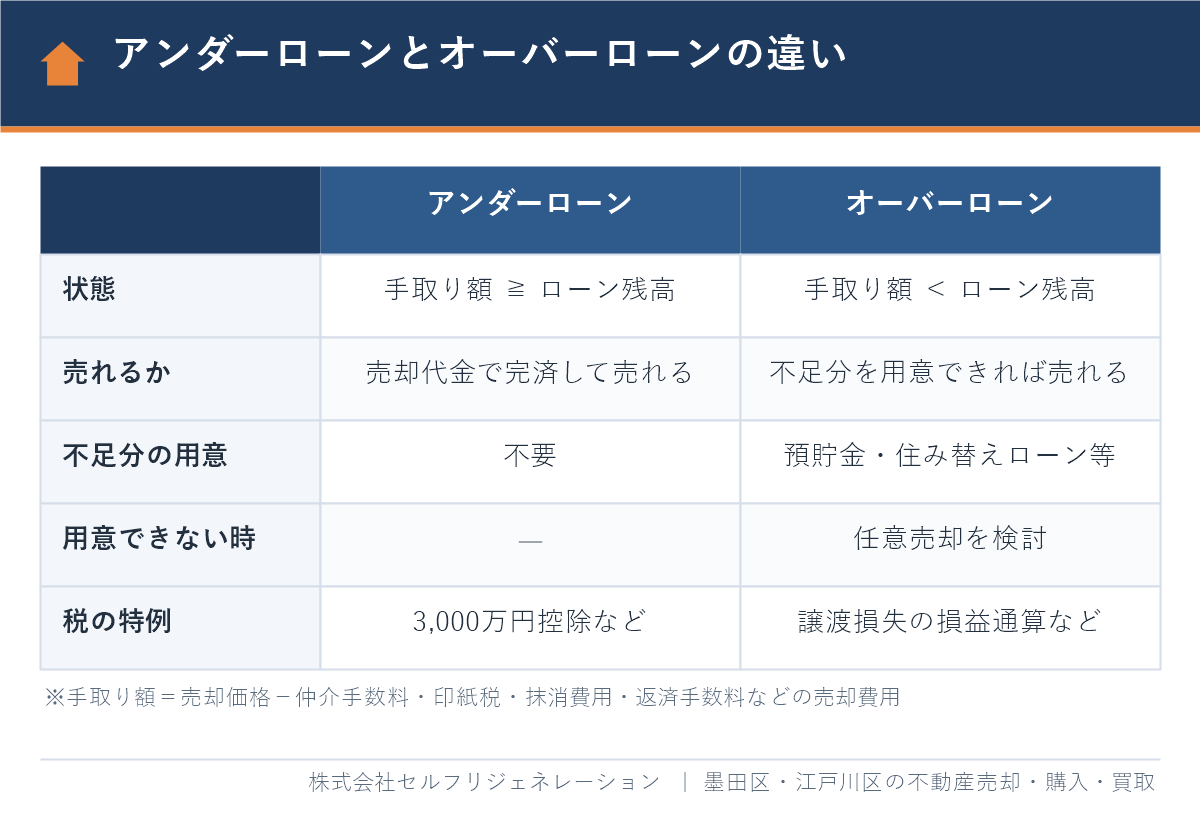
アンダーローンとは、売却の手取り額でローンを完済でき、お金が手元に残る状態のことです。オーバーローンとは、売却の手取り額ではローンを返しきれず、不足分が出る状態のことです。
| 状態 | 売れるか | 主な進め方 |
|---|---|---|
| アンダーローン | 売れる | 通常の売却(仲介または買取)。決済時に完済 |
| オーバーローン(不足分を用意できる) | 売れる | 預貯金で補う、または住み替えローンに上乗せ |
| オーバーローン(不足分を用意できない) | 原則として売れない | 金融機関の同意を得て任意売却、または売らずに返済を続ける |
注意したいのは、比べるのは「査定額」ではなく「手取り額」だという点です。売却には仲介手数料や登記費用などがかかるため、査定額がローン残高を少し上回っていても、費用を差し引くとオーバーローンになることがあります。
ローン残高を正確に確認する方法
ローン残高は、次の方法で確認できます。売却の相談をする前に、どれか1つを手元に用意しておくと話が早く進みます。
- 金融機関から届く「返済予定表(償還予定表)」で、売る予定の月の残高を見る
- 毎年秋ごろに届く「年末残高証明書」(住宅ローン控除の申告に使う書類)で、前年末の残高を見る
- 金融機関のインターネットの会員ページで、現在の残高を見る
- 金融機関の窓口やコールセンターで、完済予定日を伝えて一括返済の金額を出してもらう
一括で返す金額は、元金の残高に加えて、前回の返済日から完済日までの利息(経過利息)や一括返済の手数料がかかる場合があります。正確な金額は、売買契約の日程が決まった段階で金融機関に確認します。
手取り額の計算例(仮定の数値)
ここでは、江戸川区のマンションと戸建てを想定して、手取り額と残高の比べ方を示します。数値はすべて説明のための仮定です。
| 項目 | 例1:西葛西のマンション(仮定) | 例2:一之江の戸建て(仮定) |
|---|---|---|
| 売却価格 | 4,500万円 | 3,800万円 |
| 仲介手数料(上限額・税込) | 155.1万円 | 132.0万円 |
| 売買契約書の印紙税 | 1万円 | 1万円 |
| 抵当権抹消(登録免許税+司法書士報酬の仮定) | 約2.2万円 | 約2.2万円 |
| 一括返済の手数料(仮定) | 3.3万円 | 3.3万円 |
| 手取り額 | 約4,338万円 | 約3,661万円 |
| ローン残高 | 3,200万円 | 4,000万円 |
| 判定 | アンダーローン(約1,138万円が残る) | オーバーローン(約339万円が不足) |
仲介手数料の上限は、売買価格が400万円を超える場合「売買価格×3%+6万円」に消費税を加えた額です(宅地建物取引業法と国土交通省告示)。印紙税は、2027年3月31日までに作成する不動産の売買契約書に軽減税率があり、契約金額1,000万円超5,000万円以下なら1万円です(国税庁 No.7108、2026年10月時点)。電子契約にすれば印紙税はかかりません。
抵当権抹消の登録免許税は、不動産1個につき1,000円です(登録免許税法 別表第一)。戸建てなら土地と建物で2個、2,000円が基本です。司法書士報酬は事務所によって異なります。例2のように査定額が残高に近い家は、費用を入れて計算すると不足額がはっきりします。
ローンが残る家の売却で赤字になるかどうかの判断は、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢でも詳しく解説しています。
住宅ローンが残る家を売る手順|査定から決済までの7ステップ
ローンが残る家の売却は、通常の売却の流れに「金融機関とのやり取り」が加わります。全体の流れは次のとおりです。
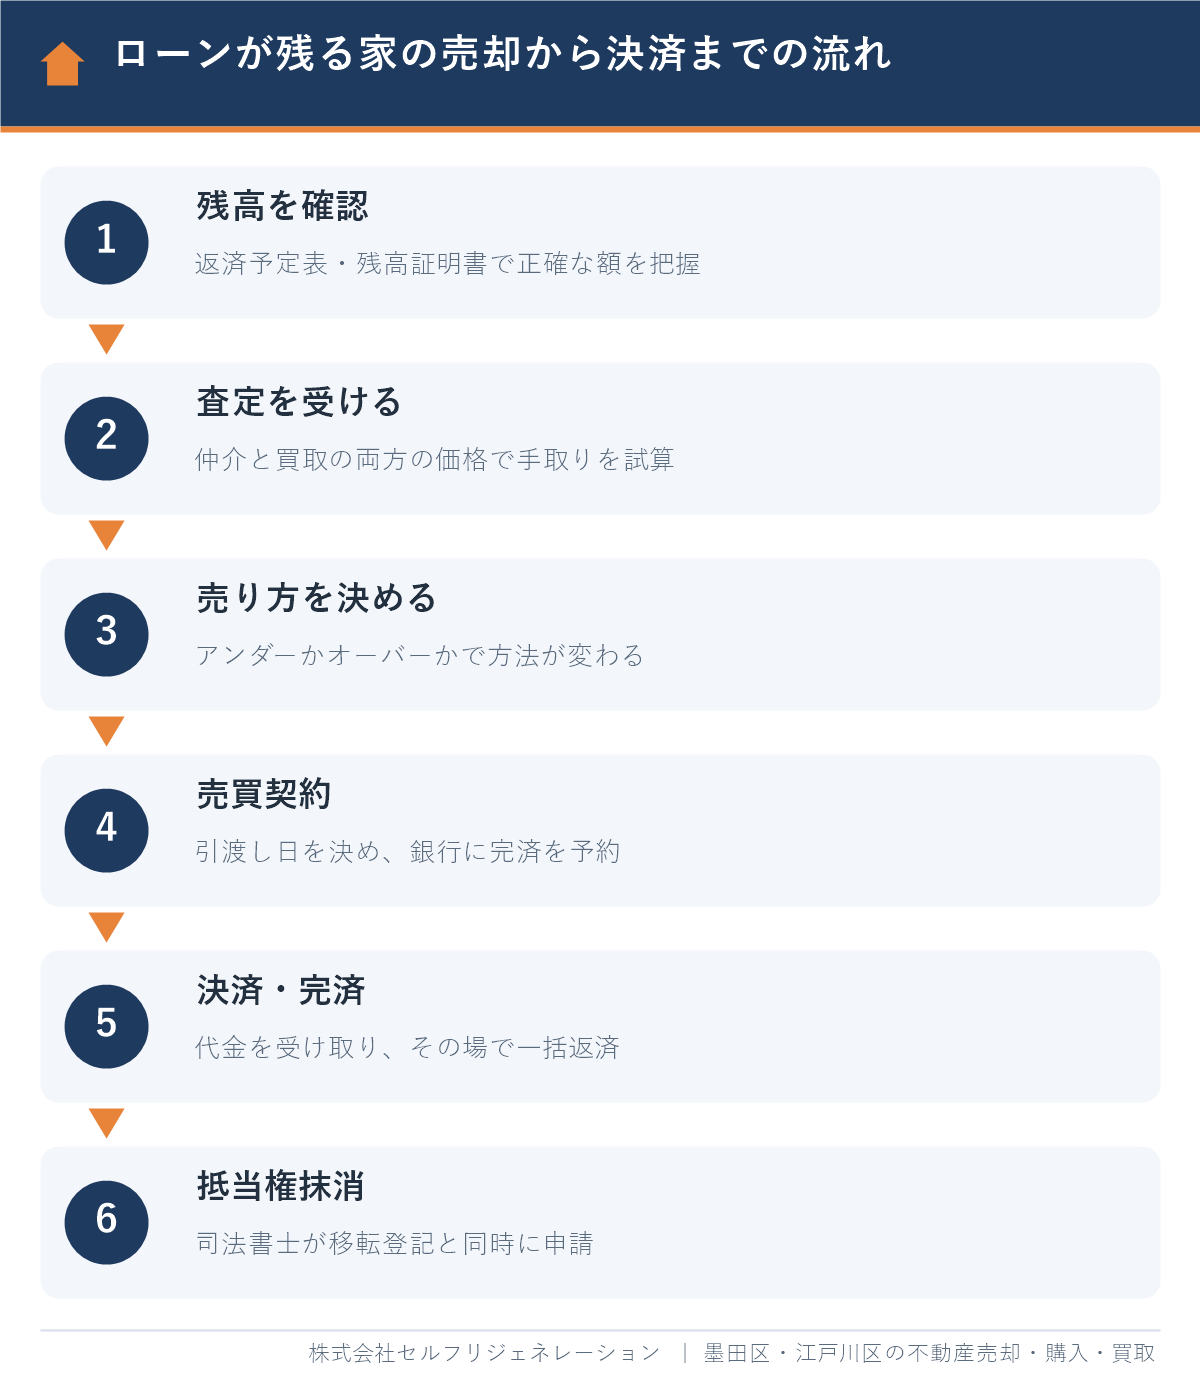
- ローン残高を確認する:返済予定表などで、売る予定の時期の残高を把握します。
- 査定を受ける:仲介で売る場合の価格と、不動産会社が直接買う「買取」の価格の両方を出してもらい、それぞれの手取り額を計算します。
- 売り方を決める:アンダーローンなら通常の売却、オーバーローンなら不足分の用意の方法か任意売却かを決めます。
- 媒介契約・売り出し:仲介の場合は不動産会社と媒介契約を結び、販売を始めます。
- 売買契約:買主と契約し、引渡し日(決済日)を決めます。契約後すぐに金融機関へ一括返済を申し込みます。
- 決済・完済:引渡し日に買主から残代金を受け取り、その場でローンを一括返済します。
- 抵当権抹消・所有権移転:司法書士が抵当権抹消と所有権移転の登記を同時に申請します。
一括返済の申込みは「契約後すぐ」が鉄則
一括返済(全額繰上返済)は、金融機関ごとに申込みの期限があります。たとえば【フラット35】の全額繰上返済は、返済日の1か月前までに返済中の金融機関へ申し出る必要があり、手数料はかかりません(住宅金融支援機構、2026年10月時点)。民間の金融機関の期限や手数料は商品ごとに違うため、売買契約を結んだらすぐに確認します。
実務でよくある失敗は、引渡し日を先に決めてしまい、金融機関の手続きが間に合わないケースです。抵当権抹消の書類(解除証書など)の準備に日数がかかる金融機関もあるため、当社では媒介契約の段階で金融機関名を伺い、決済日の候補を早めに組み立てます。
決済当日の流れ
決済とは、買主が残代金を支払い、売主が家の鍵と登記に必要な書類を渡す手続きのことです。ローンが残る家の決済は、多くの場合、買主のローンを扱う金融機関の店舗で、平日の午前中に行います。
- 司法書士が、売主・買主の本人確認と登記書類を確認する
- 買主の金融機関から、売主の口座へ残代金が振り込まれる
- 売主のローンの金融機関へ一括返済の金額を送金する
- 売主の金融機関から抵当権抹消の書類が司法書士に渡る
- 司法書士が、抵当権抹消と所有権移転の登記を同じ日に法務局へ申請する
江戸川区内の不動産の登記は、東京法務局 江戸川出張所の管轄です。抵当権抹消と所有権移転はまとめて申請するため、売主が自分で法務局へ行く必要は通常ありません。
完済後に戻ってくるお金・手続き
ローンを完済すると、次のようなお金が戻ってくる場合があります。手取り額の計算には入れず、「戻れば助かるお金」として考えておくと安全です。
- 保証料を借入時に一括で払っている場合の、未経過分の保証料の返戻
- 長期一括払いの火災保険を解約した場合の、未経過分の保険料の返戻
- 固定資産税・都市計画税の日割り精算金(引渡し日以降の分を買主が負担。首都圏では1月1日を起算日にする慣行が一般的)
なお、団体信用生命保険(団信)は、ローンの完済とともに終わります。住み替え先で新しくローンを組む場合は、あらためて健康状態の告知と審査があります。
オーバーローンのときの3つの選択肢
手取り額がローン残高に届かない場合は、「不足分を用意して売る」「住み替えローンで新居のローンにまとめる」「任意売却をする」の3つが主な選択肢です。どれを選ぶかは、不足額の大きさと、今後も返済を続けられるかで決まります。
| 選択肢 | 向いている人 | 注意点 |
|---|---|---|
| 預貯金で不足分を補う | 不足額が手元資金で払える人 | 引越しや新居の初期費用も残しておく |
| 住み替えローン | 新居を買う予定があり、収入に余裕がある人 | 新居の価格以上に借りるため、毎月の返済と審査が重くなる |
| 任意売却 | 返済が難しく、不足分も用意できない人 | 金融機関の同意が必要。信用情報に影響する |
住み替えローンの注意点
住み替えローンとは、今の家のローンの不足分を、新しい家のローンに上乗せして借りられる商品のことです。手元資金がなくても住み替えられる一方で、借入額が新居の価格を上回るため、毎月の返済額と総返済額が増えます。
当社が住み替えのご相談でお伝えしているのは、「借りられる額」ではなく「上乗せ後の毎月の返済を、この先も無理なく払えるか」で判断することです。例2の不足額約339万円を35年で上乗せすると、金利や条件によっては毎月の返済が1万円前後増えることもあります(仮定)。具体的な金額は、金融機関の試算で確認します。
任意売却は「滞納が長引く前」に相談を
任意売却とは、ローンの返済が難しくなったときに、金融機関の同意を得て、ローンが残る状態のまま家を売る方法のことです。売却代金で返しきれなかった残りのローンは、金融機関と相談して分割で返していきます。
返済の滞納が続くと、金融機関は裁判所に競売を申し立てます。競売になると、価格や引越しの時期を自分で選びにくくなります。滞納前や滞納の初期であれば、金融機関に返済条件の変更を相談したり、通常の売却で解決できたりする可能性が残ります。期限や流れは、江戸川区の任意売却ガイド|競売との違い・期限・費用・相談窓口で詳しく解説しています。売却後に残ったローンの返し方は、任意売却後の残債はどうなる?利息・遅延損害金と返済の対処法をご覧ください。
住み替えでローンが残る家を売るときの進め方
ローンが残る家から住み替える場合は、「売り先行」か「買い先行」かを最初に決めます。ローン残高が多い人ほど、売却額が先に確定する売り先行が安全です。
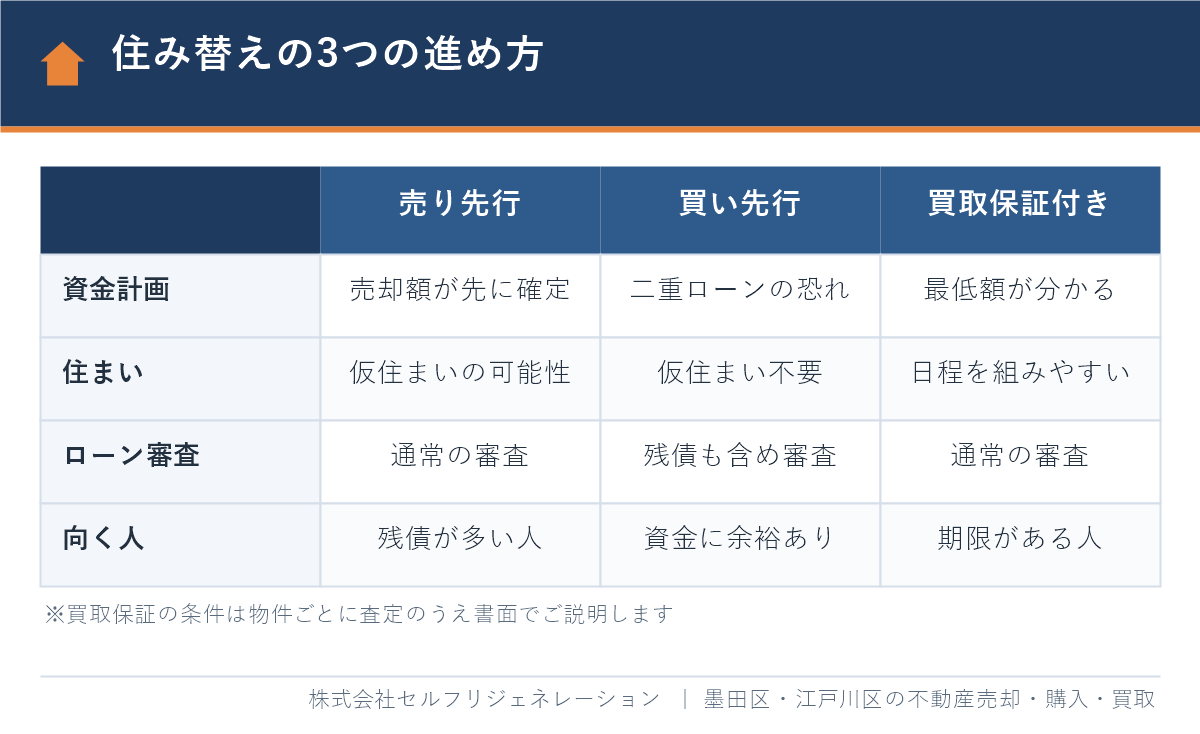
売り先行とは、今の家を先に売ってから新居を買う進め方です。売却額が確定してから新居の予算を決められるため、資金計画で失敗しにくいのが特長です。その代わり、引渡しまでに新居が決まらないと仮住まいが必要になることがあります。
買い先行とは、新居を先に買ってから今の家を売る進め方です。仮住まいは要りませんが、今の家が売れるまで2つのローンを同時に払う「二重ローン」になるおそれがあります。新居のローン審査でも、今のローンの返済が残っている前提で審査されるため、借りられる額が少なくなることがあります。
当社では、一定期間は仲介で売り出し、期間内に売れなければ事前に約束した価格で当社が買い取る「買取保証付き売却」も行っています。査定時に販売価格と買取保証価格を両方お伝えするため、「最低でもこの金額で売れる」という前提で新居の予算を組めます。保証の条件は物件ごとに査定のうえ、ご相談時に書面でご説明します。
住み替えの期限別の対策は引っ越したいのに家が売れない?住み替えの期限別の対策、江戸川区での売却・買取・買い替えの選び方は江戸川区の不動産売却・買取・買い替え|3つの進め方と選び方で解説しています。
ローンが残る家を売ったときの税金と住宅ローン控除
マイホームを売って利益が出た場合は3,000万円の特別控除、損失が出た場合は損益通算と繰越控除の特例が使える可能性があります。どちらも確定申告が必要です。
利益が出たとき:3,000万円の特別控除
3,000万円の特別控除とは、住んでいた家を売ったときの譲渡所得から、最高3,000万円を差し引ける特例のことです。住まなくなった日から3年目の年の12月31日までに売ることなどが要件で、親子や夫婦など特別の関係がある人への売却は対象外です(国税庁 No.3302、2026年10月時点)。
損失が出たとき:譲渡損失の損益通算と繰越控除
ローンが残る家を買った価格より安く売った場合は、次の2つの特例が使える可能性があります(いずれも2027年12月31日までの売却が対象。国税庁、令和8年4月1日現在の法令)。
| 特例 | 主な要件 | 通算できる損失の上限 |
|---|---|---|
| 特定居住用財産の譲渡損失(No.3390) | 売った年の1月1日で所有期間5年超。売買契約日の前日に償還期間10年以上の住宅ローンがあり、売却価格がその残高を下回る | ローン残高-売却価格 |
| マイホームを買い換えた場合の譲渡損失(No.3370) | 所有期間5年超。新居は床面積50㎡以上で、取得した年の12月31日に償還期間10年以上の住宅ローンがある | 譲渡損失の額(土地500㎡超部分などに制限あり) |
損益通算とは、家を売った損失を、その年の給与所得などと差し引きして所得税・住民税を減らせる仕組みのことです。引ききれない損失は、翌年以後3年間繰り越せます(繰越控除は合計所得金額3,000万円を超える年は使えません)。オーバーローンで売る人ほど、この特例で税金が戻る可能性があります。要件の全文は、国税庁のタックスアンサー No.3390で確認できます。
住宅ローン控除は「住まなくなった年」から使えない
住宅ローン控除は、その年の12月31日まで住み続けていることが要件です。年の途中で売って引っ越した場合、その年から控除は受けられません。また、住み替え先で住宅ローン控除を使う場合、前後の年に3,000万円控除などの特例を使っていると、新居の住宅ローン控除が受けられないことがあります。詳しくは家を売った年の住宅ローン控除|使える年・使えない年と6年ルールで解説しています。
江戸川区にお住まいの方の確定申告は、住所によって江戸川北税務署か江戸川南税務署が担当します。特例の適用は、税務署や税理士に確認してから申告してください。
江戸川区でローンが残る家を売るときの注意点
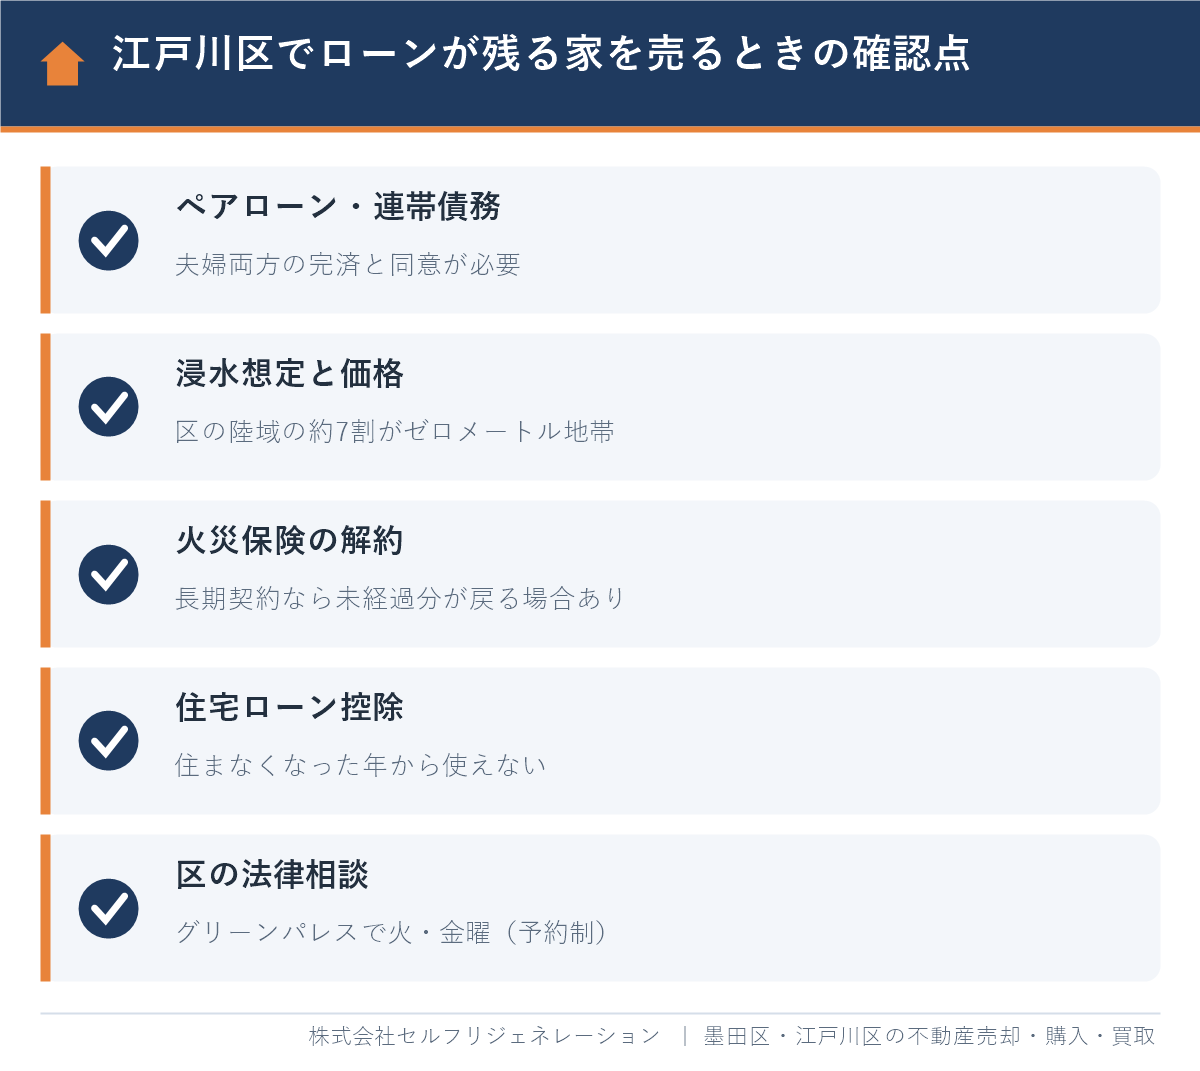
江戸川区の家を売るときは、全国共通の手順に加えて、区の地価や浸水リスク、夫婦のローンの組み方に注意が必要です。
地価は上昇傾向。まず今の価格で査定を
国土交通省の地価公示(2026年1月1日時点)によると、江戸川区の住宅地の平均価格は1㎡あたり44.1万円で、前年より5.7%上がっています。地点別では、西葛西3丁目が63.5万円/㎡、船堀2丁目と南篠崎町3丁目が54.6万円/㎡、東小岩6丁目が49.5万円/㎡です。
数年前に買った家でも、購入時より価格が上がっていて、思っていたよりローン残高との差が小さい、あるいはアンダーローンになっているケースがあります。「どうせオーバーローンだから」とあきらめる前に、今の価格で査定を受けることをおすすめします。一方、駅から遠い戸建てや築年数の古いマンションは、地価の上昇ほど価格が上がっていないこともあるため、物件ごとの確認が必要です。
ゼロメートル地帯と浸水想定の説明
江戸川区は、区の陸域の約7割が満潮時の海面より低い、いわゆるゼロメートル地帯です。売買のときは、水害ハザードマップでの位置を重要事項説明で買主に説明することが宅地建物取引業法で義務づけられています(2020年8月28日施行)。
買主は浸水想定や火災保険料も見て価格を判断します。火災保険の水災の料率は市区町村ごとに区分されており、江戸川区は最も高い区分です(損害保険料率算出機構、2026年10月確認)。浸水対策(盛土、高基礎、電気設備の位置など)がある家は、その内容を書面で示せると価格の説明がしやすくなります。
ペアローン・連帯債務は夫婦両方の手続きが必要
共働き世帯の多い江戸川区では、夫婦それぞれがローンを組む「ペアローン」や、2人で1つのローンを返す「連帯債務」で家を買っている方も多くいます。この場合、売却には共有者全員の同意が必要で、決済日には2本のローン(または連帯債務のローン)をすべて完済します。
離婚にともなう売却では、財産分与やローンの名義の整理も同時に進めることになります。江戸川区で離婚して家を売る場合は、江戸川区で離婚して家を売る完全ガイド|ペアローン・財産分与・区の窓口をご覧ください。
区の法律相談も活用できる
ローンの返済や、家族との話し合いで法律の問題が絡む場合は、江戸川区の法律相談も使えます。区の公式サイトによると(2026年6月29日更新)、グリーンパレス(本館)2階の区民相談室で、第1〜第4火曜日と金曜日に弁護士の相談(1回30分まで、予約制)を行っています。予約は区民相談室(03-5662-7684)へ、相談希望日の前週の水曜日から受け付けています。オンライン相談もあります(江戸川区「法律相談」)。
仲介と買取、ローンが残る家はどちらで売る?
ローンが残る家は、価格を優先するなら仲介、期限と確実さを優先するなら買取が基本です。アンダーローンかオーバーローンかの境目にいる家は、両方の手取り額を比べてから決めます。
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 価格 | 相場に近い価格を目指せる | 仲介より低くなるのが一般的 |
| 売れるまでの期間 | 3〜6か月が目安 | 条件がまとまれば短期間 |
| 仲介手数料 | かかる(法律上の上限の範囲内) | 当社が買主の場合はかからない |
| 決済日の決めやすさ | 買主のローン審査次第 | 完済の予定に合わせて組みやすい |
| 向いている状況 | アンダーローンで時間に余裕がある | 住み替えや返済の期限が迫っている |
オーバーローンの家を買取で売ると、価格が下がる分だけ不足額が増えます。一方、仲介では買主の住宅ローン審査が通らず契約が白紙になることもあり、その間もローンの返済は続きます。どちらが得かは、不足額、返済の余力、引越しの期限で変わります。江戸川区の買取の流れと価格の決まり方は、江戸川区の不動産買取ガイドで解説しています。
売り方を決める判断の目安
- 手取り額がローン残高を十分上回る → 仲介で売り出し、相場に近い価格を目指す
- 手取り額と残高がほぼ同じ → 仲介と買取の両方の手取り額を出し、不足額が出ない方法を選ぶ
- 不足額があるが手元資金で払える → 仲介で売り、決済時に不足分を自己資金で補う
- 不足額を用意できず、返済も苦しい → 滞納が長引く前に、金融機関と任意売却の相談をする
- 住み替えの期限が決まっている → 買取保証付き売却や買取で、売れる金額と時期を先に確定させる
セルフリジェネレーションに相談した場合の進め方
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)にローンが残る家の売却をご相談いただいた場合は、次の順で進めます。
- 初回相談:返済予定表や年末残高証明書をお持ちいただき、ローン残高と売却の理由・期限を伺います。LINE・オンラインでのご相談もできます。
- 査定と手取りの試算:仲介の査定価格と当社の買取価格を両方お出しし、仲介手数料や抹消費用を差し引いた手取り額で、アンダーローンかオーバーローンかを一緒に確認します。
- 売り方のご提案:住み替えの有無、期限、不足額に応じて、仲介・買取・買取保証付き売却から最適な方法をご提案します。
- 金融機関・司法書士との段取り:一括返済の申込み時期、抵当権抹消の書類の準備、決済日の調整を、司法書士と連携して進めます。
- 決済と売却後のサポート:確定申告の特例など税金のご相談は、顧問の税理士による無料相談をご利用いただけます。
当社の仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。当社が買主になる買取の場合は、仲介手数料はかかりません。
江戸川区でローンが残る家の売却を相談するならセルフリジェネレーション|Googleクチコミ★4.9(瑞江店)
当社のGoogleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。江戸川区のご相談は、瑞江駅から近い瑞江店(江戸川区谷河内)が窓口になります。
口コミでよく評価されているのは、価格の決め方の説明と、こまめな進捗の報告です。ローンが残る家の売却では、売り出し価格の設定ひとつで手取り額と不足額が変わり、決済日までに金融機関とのやり取りも続きます。そうした場面で、根拠を示した価格の提案と、こまめな連絡を大切にしています。
「価格の設定や進捗状況の報告等細やかにしていただき安心できました」(Googleクチコミより一部抜粋)
また、買主の住宅ローンが通らず契約が白紙になった後も、販売を続けて次の買主との契約につなげたというお声もいただいています。
当社の強みは次のとおりです。
- 墨田区・江戸川区に特化した地域密着の不動産会社で、江戸川区には瑞江店があります
- 業界経験10年以上のスタッフのみが在籍しています
- 顧問の弁護士・税理士・FPによる無料相談をご利用いただけます(ローンの返済計画や税金の特例のご相談にも対応)
- 仲介と買取の両方に対応しているため、手取り額と期限を比べて最適な売り方をご提案できます
- LINE・オンラインでのご相談も可能です
売却のご相談は不動産売却のページ、価格を知りたい方は無料査定、早く確実に売りたい方は不動産買取のページ、まず話を聞いてほしい方は無料相談からお気軽にどうぞ。
江戸川区で住宅ローンが残る家を売るときのよくある質問
住宅ローンが残っていても家は売れますか?
はい、売れます。引渡しの日に売却代金でローンを一括返済し、同じ日に抵当権を抹消するのが一般的な流れです。売却代金と手元資金で完済できることが条件です。
ローン残高より高く売れるかはどうやって調べますか?
返済予定表などで売る時期のローン残高を確認し、査定額から仲介手数料や抹消費用などを引いた手取り額と比べます。手取り額が残高を上回ればアンダーローンで、売却代金だけで完済できます。
オーバーローンの家を売ると残ったローンはどうなりますか?
通常の売却では、不足分を預貯金などで払ってローンを完済する必要があります。不足分を用意できない場合は、金融機関の同意を得る任意売却を検討し、残ったローンは金融機関と相談して分割で返していきます。
住み替えで新しい家を先に買ってもいいですか?
資金に余裕があれば可能ですが、今の家が売れるまで二重ローンになるおそれがあります。ローン残高が多い場合は、売却額が先に決まる売り先行か、最低の売却額が分かる買取保証付き売却が安全です。
家を売って損が出たら税金はどうなりますか?
所有期間が5年を超えるマイホームを2027年12月31日までに売って損失が出た場合、要件を満たせば給与所得などと損益通算できます。引ききれない損失は翌年以後3年間繰り越せ、いずれも確定申告が必要です。
江戸川区の家の抵当権抹消は自分で法務局へ行く必要がありますか?
通常は必要ありません。決済の日に司法書士が抵当権抹消と所有権移転の登記をまとめて申請し、江戸川区内の不動産は東京法務局 江戸川出張所が管轄です。登録免許税は不動産1個につき1,000円です。
まとめ|ローンが残る家は「手取り額と残高の比較」から始める
江戸川区で住宅ローンが残っている家を売るときのポイントをまとめます。
- ローン返済中の家も、引渡し日に売却代金で完済して抵当権を抹消すれば売れます。
- 判断の基準は、査定額ではなく「手取り額」とローン残高の差です。
- 一括返済の申込みは売買契約後すぐに。【フラット35】は1か月前までの申し出が必要です。
- オーバーローンでも、不足分を預貯金や住み替えローンで用意できれば売れます。返済が苦しいときは早めに任意売却の相談を。
- 住み替えは、ローン残高が多いほど売り先行や買取保証付き売却が安全です。
- 売却損が出たときは、2027年12月31日までの売却なら損益通算の特例を確認しましょう。
- 江戸川区では地価が上がっている地域が多く、ゼロメートル地帯の説明やペアローンの整理も必要です。
「うちはアンダーローン?オーバーローン?」と迷ったら、まずはローン残高が分かる書類を用意して、査定と手取りの試算からご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月18日
江戸川区の不動産のまとめガイド
江戸川区で住宅ローンが残る家の売却は、セルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階