「墨田区で新築の戸建てを買いたいけれど、うちの年収で足りるのだろうか」「6,000万円を超える物件ばかりで、いくらまでなら借りても大丈夫か分からない」。押上の本店には、家探しを始めたばかりの方からこうしたご相談が多く寄せられます。
ネットで調べても、出てくるのは物件一覧や全国平均の話ばかりで、墨田区の実際の価格に当てはめた答えはなかなか見つかりません。この記事では、墨田区で実際に成約した新築戸建ての価格をもとに、必要な年収を試算しました。
この記事で分かること
- 墨田区の新築戸建ての成約価格(国の取引データを当社が集計)
- 物件価格別・駅別・土地の広さ別の必要年収の目安
- 年収別に、無理なく借りられる金額と買える物件価格
- 金利の上昇で必要な年収がどれだけ変わるか
- すみだ住宅取得利子補助など、墨田区で使える支援と資金面の注意点
結論を先にお伝えすると、墨田区で新築戸建ての成約価格の中央値6,500万円の物件を買う場合、世帯年収の目安はおよそ900万〜1,000万円です。ただし、鐘ヶ淵駅周辺なら約760万円、東向島駅周辺なら約1,140万円と、エリアによって必要な年収は大きく変わります。
この記事の結論
- 墨田区の新築・築浅戸建ての成約価格の中央値は6,500万円(2025年度・37件)で、必要な世帯年収は約890万〜1,000万円が目安です。
- 頭金1割・35年・金利年2.5%・返済負担率25%で試算すると、5,000万円で年収約770万円、7,000万円で約1,080万円が必要です。
- 駅別では鐘ケ淵駅(中央値4,950万円)で約760万円、東向島駅(7,400万円)で約1,140万円と、同じ区内でも400万円近い差があります。
- 金利が年1.0%から3.83%に上がると、6,500万円の物件に必要な年収は約790万円から約1,210万円へ上がります。
- 子育て世帯・若年夫婦世帯は、すみだ住宅取得利子補助(最大50万円)を使える可能性があり、検査済証が要件になります。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区で新築戸建てを買うのに必要な年収の目安
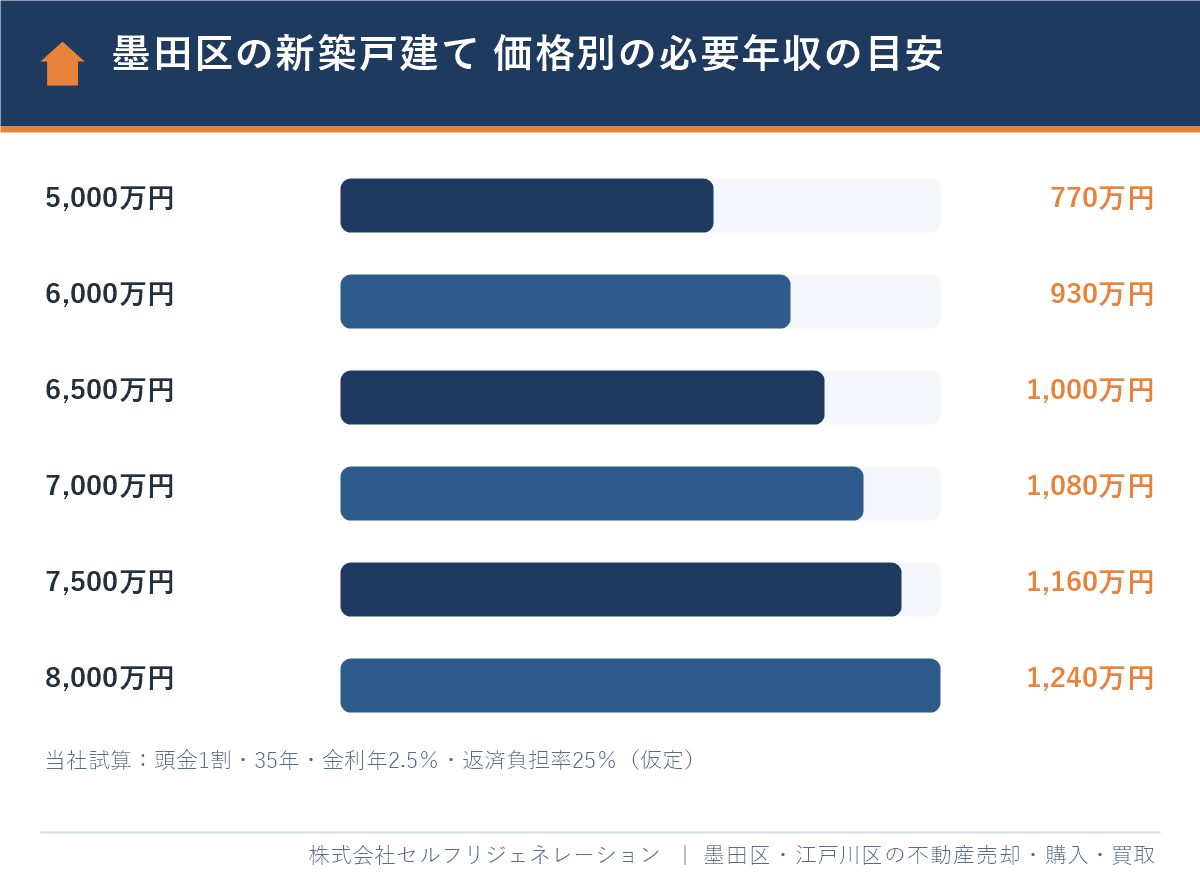
墨田区で新築戸建てを買うのに必要な世帯年収は、物件価格5,000万円で約690万〜770万円、6,500万円で約890万〜1,000万円、8,000万円で約1,100万〜1,240万円が目安です。「年収倍率」と「返済負担率」の2つの物差しで計算した結果です。
| 物件価格 | 年収倍率7.3倍で計算 | 返済負担率25%で計算 | 毎月の返済額 |
|---|---|---|---|
| 5,000万円 | 約685万円 | 約770万円 | 約16.1万円 |
| 6,000万円 | 約820万円 | 約930万円 | 約19.3万円 |
| 6,500万円(墨田区の中央値) | 約890万円 | 約1,000万円 | 約20.9万円 |
| 7,000万円 | 約960万円 | 約1,080万円 | 約22.5万円 |
| 7,500万円 | 約1,030万円 | 約1,160万円 | 約24.1万円 |
| 8,000万円 | 約1,100万円 | 約1,240万円 | 約25.7万円 |
※返済負担率と毎月の返済額は、頭金を物件価格の1割、借入期間35年、金利年2.5%(全期間一定)、元利均等返済、ボーナス返済なしと仮定した当社の試算です。諸費用・保証料・団体信用生命保険の上乗せ金利は含みません。
年収倍率とは
年収倍率とは、住宅の購入価格が世帯年収の何倍にあたるかを示す数値のことです。住宅金融支援機構の「2025年度 フラット35利用者調査」によると、首都圏で建売住宅を買った人の平均は次のとおりです。
| 項目(首都圏・建売住宅) | 2025年度の平均 |
|---|---|
| 世帯年収 | 734.9万円 |
| 購入価額 | 4,835.4万円 |
| 手持金(頭金) | 552.3万円(購入価額の11.4%) |
| 1か月あたりの予定返済額 | 14.0万円 |
| 総返済負担率 | 24.5% |
| 年収倍率 | 7.3倍 |
※出典:住宅金融支援機構「フラット35利用者調査」(2025年度集計表、2026年7月公表)。
首都圏の平均購入価額は4,835万円ですが、墨田区の新築戸建ての中央値は6,500万円で、約1,660万円高くなっています。全国や首都圏の平均年収のまま考えると、墨田区では予算が足りなくなりやすい点に注意が必要です。
返済負担率とは
返済負担率とは、額面の年収に占める年間のローン返済額の割合のことです。金利と借入期間を反映できるため、金利が動いている2026年は、年収倍率より実態に近い目安になります。上の調査でも首都圏の建売住宅の平均は24.5%だったため、本記事では25%を「無理のない水準」として試算しています。
墨田区の新築戸建ての価格|成約データで見る相場
墨田区で2025年度に成約した2024年以降築の戸建ての価格の中央値は6,500万円で、土地面積30〜49㎡なら4,900万円、70㎡以上なら7,500万円です。国土交通省の不動産情報ライブラリの成約価格情報(2025年4月〜2026年3月、墨田区、2024年以降築の戸建て37件)を当社が集計しました。
| 区分 | 件数 | 成約価格の中央値 | 必要年収の目安 |
|---|---|---|---|
| 区全体 | 37件 | 6,500万円 | 約1,000万円 |
| 土地30〜49㎡ | 12件 | 4,900万円 | 約760万円 |
| 土地50〜69㎡ | 18件 | 6,650万円 | 約1,030万円 |
| 土地70㎡以上 | 7件 | 7,500万円 | 約1,160万円 |
| 駅から5分以内 | 9件 | 7,300万円 | 約1,130万円 |
| 駅から6〜10分 | 22件 | 6,400万円 | 約990万円 |
| 駅から11〜15分 | 6件 | 5,750万円 | 約890万円 |
※出典:国土交通省「不動産情報ライブラリ」の成約価格情報を当社が集計。中央値とは、価格を安い順に並べたときに真ん中にくる値のことです。必要年収は前章と同じ仮定(頭金1割・35年・年2.5%・返済負担率25%)による当社の試算です。件数が少ない区分は参考値としてご覧ください。
墨田区の新築戸建ては、15坪前後の土地に建つ木造3階建てが中心です。土地が10㎡広くなるだけで価格が数百万円上がるため、「土地の広さ」は必要な年収を左右する大きな要素です。新築と中古の違いや、物件資料の見方は墨田区の戸建て購入|新築・中古の価格と買う前の確認点で詳しく解説しています。
駅・町名別に見る必要年収|北部と南部で大きな差
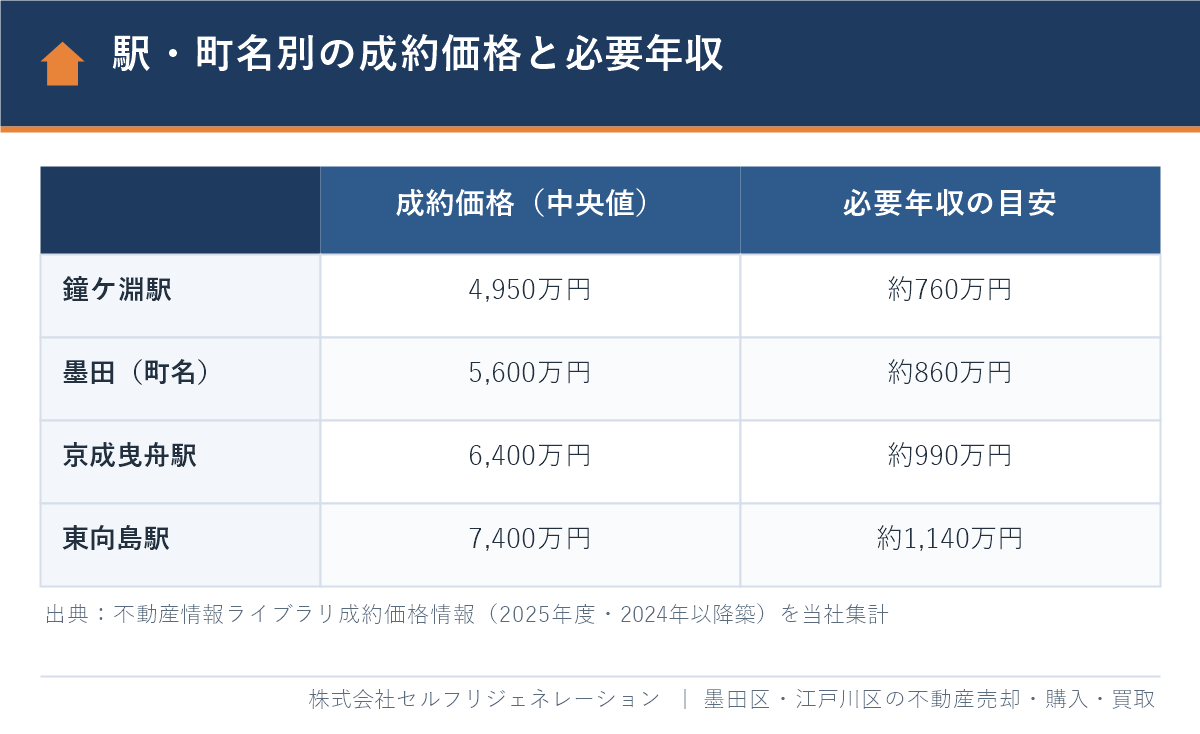
墨田区では、駅や町名によって新築戸建ての価格が2,000万円以上違うため、必要な年収も約760万円から1,100万円超まで開きます。同じ成約データを駅別・町名別に集計すると、次のとおりです。
| 駅・町名 | 件数 | 成約価格の中央値 | 必要年収の目安 |
|---|---|---|---|
| 鐘ケ淵駅 | 6件 | 4,950万円 | 約760万円 |
| 墨田(町名) | 13件 | 5,600万円 | 約860万円 |
| 京成曳舟駅 | 7件 | 6,400万円 | 約990万円 |
| 八広(町名) | 9件 | 6,400万円 | 約990万円 |
| 東向島駅 | 8件 | 7,400万円 | 約1,140万円 |
※出典は前章と同じ(2025年度成約・2024年以降築)。駅は5件以上、町名は8件以上の区分だけを載せています。
新築戸建ての取引は区北部が中心
今回の37件のうち、墨田・八広・東向島・立花・京島など区北部の町名が大半を占めていました。本所・押上など区南部や中部でも成約はありますが件数が少なく、価格も7,600万〜7,900万円と高めです。南部で新築戸建てを探す場合は、世帯年収1,100万円以上が一つの目安になります。
土地の価格が北部と南部で違う
価格差の土台は土地の値段です。国土交通省の地価公示(2026年1月1日時点)では、墨田区の住宅地の標準地は、八広4丁目が1㎡あたり40万7,000円、墨田4丁目が45万7,000円なのに対し、横川4丁目は75万2,000円、千歳1丁目は91万5,000円でした。駅ごとの土地価格は墨田区の土地相場・坪単価|地価推移と町丁・駅別の土地価格をご覧ください。
プロのアドバイス:予算に合わせて北部を選ぶ場合は、「価格」だけでなく通勤時間と浸水の想定もあわせて比べましょう。駅ごとの治安や乗降人員、水害の比較は墨田区の住みやすい駅|治安・相場・水害を10駅で比較にまとめています。
年収別|無理なく借りられる金額と買える物件価格
返済負担率25%・35年返済で逆算すると、金利年2.5%の場合、年収800万円で約4,660万円、年収1,000万円で約5,830万円が無理なく借りられる金額の目安です。頭金1割を足した「買える物件価格」は、年収1,000万円で約6,480万円となり、墨田区の中央値6,500万円にほぼ並びます。
| 世帯年収 | 金利年1.0% | 金利年2.5% | 金利年3.83% | 買える物件価格(年2.5%・頭金1割) |
|---|---|---|---|---|
| 600万円 | 約4,430万円 | 約3,500万円 | 約2,890万円 | 約3,890万円 |
| 700万円 | 約5,170万円 | 約4,080万円 | 約3,370万円 | 約4,530万円 |
| 800万円 | 約5,900万円 | 約4,660万円 | 約3,850万円 | 約5,180万円 |
| 900万円 | 約6,640万円 | 約5,240万円 | 約4,330万円 | 約5,820万円 |
| 1,000万円 | 約7,380万円 | 約5,830万円 | 約4,820万円 | 約6,480万円 |
| 1,200万円 | 約8,860万円 | 約6,990万円 | 約5,780万円 | 約7,770万円 |
※金利別の列は借入額の目安です。返済負担率25%、借入期間35年、元利均等返済、ボーナス返済なし、金利は全期間一定と仮定した当社の試算です。実際の借入可能額は金融機関の審査、ほかの借入れ、年齢、勤務先などで変わります。
表から分かるとおり、世帯年収800万円の場合、金利年2.5%なら新築戸建ては鐘ヶ淵駅周辺や土地30〜49㎡の物件が中心になります。年収600万〜700万円の方は、収入合算や中古戸建ても視野に入れると選択肢が広がります。
「借りられる額」と「返せる額」の違い|2026年の金利に注意
住宅ローンの予算は、審査で通る上限ではなく、無理なく返せる金額で決めるのが基本です。審査の上限まで借りると、金利の上昇や教育費の増加に耐えにくくなります。
フラット35の審査基準は返済負担率35%以下
住宅金融支援機構によると、フラット35の総返済負担率の基準は、年収400万円未満で30%以下、400万円以上で35%以下です(フラット35 ご利用条件、2026年10月時点)。自動車ローンやカードローンなど、ほかの借入れの返済も含めて計算します。
年収800万円の方が35%まで借りると、毎月の返済は約23.3万円で、金利年2.5%・35年なら借入額は約6,530万円になります。25%で抑えた場合(約4,660万円・月約16.7万円)より毎月約6.6万円多く、墨田区の6,500万円の物件にも手が届いてしまいます。「借りられるから買う」ではなく、家計に残るお金で判断しましょう。
金利で必要な年収はこれだけ変わる
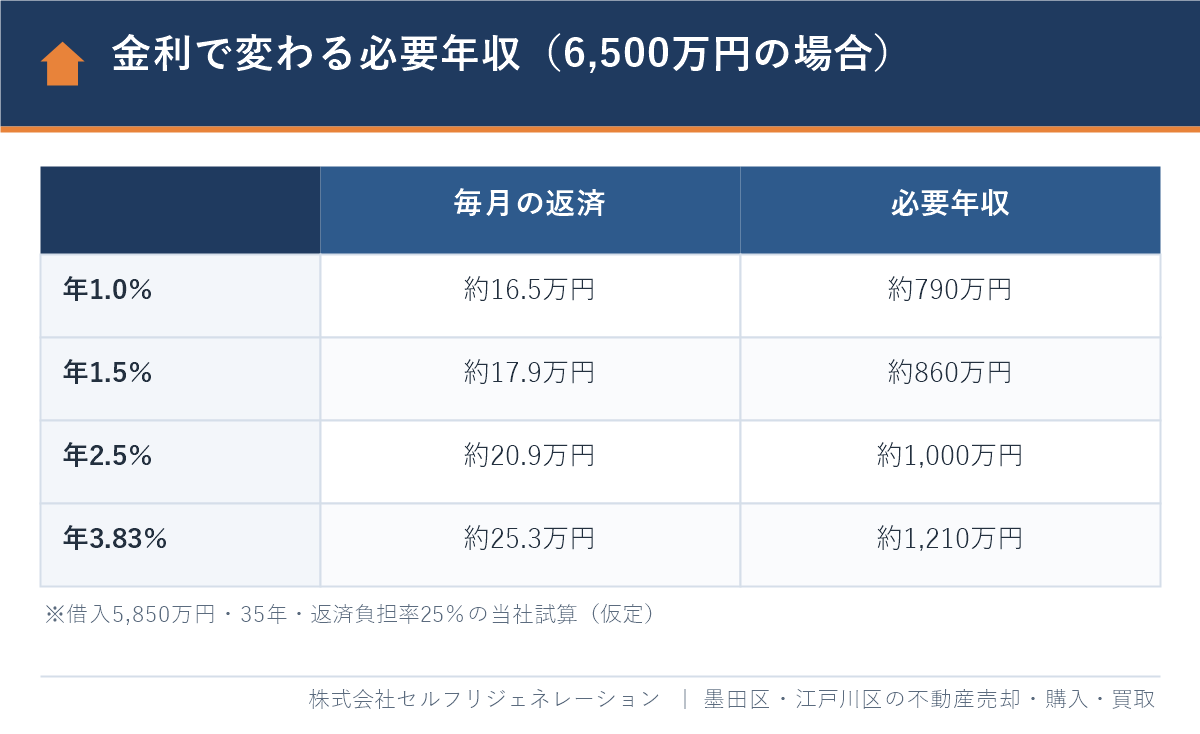
墨田区の中央値6,500万円の物件を、頭金1割(借入5,850万円)・35年で買う場合、金利によって必要な年収は次のように変わります。
| 金利(全期間一定と仮定) | 毎月の返済額 | 必要年収(返済負担率25%) |
|---|---|---|
| 年1.0% | 約16.5万円 | 約790万円 |
| 年1.5% | 約17.9万円 | 約860万円 |
| 年2.5% | 約20.9万円 | 約1,000万円 |
| 年3.83% | 約25.3万円 | 約1,210万円 |
日本銀行は2026年9月に政策金利を1.0%程度から1.25%程度へ引き上げました。全期間固定のフラット35(借入期間21年以上35年以下、融資率9割以下)の2026年10月の最多金利は年3.83%です(住宅金融支援機構)。変動金利とは、返済中も市場の金利に合わせて金利が見直される住宅ローンのことで、借入時の金利は低めでも将来の返済額は決まっていません。変動金利で借りる場合は、金利が1〜2%上がっても返せるかを先に試算しておきましょう。
金利タイプの選び方は住宅ローンの選び方|変動か固定か・金利タイプと種類の比較、返済期間を延ばす場合の注意点は住宅ローン40年のメリット・デメリット|35年と比較で解説しています。
物件価格のほかに必要なお金|諸費用と自己資金の目安
新築戸建てを買うときは、物件価格とは別に価格の3〜7%程度の諸費用がかかります(当社の実務上の目安)。6,500万円の物件なら約200万〜460万円で、頭金1割(650万円)と合わせると、自己資金は850万〜1,100万円ほどが目安です。
| 費用 | 内容 | 6,500万円の場合の例 |
|---|---|---|
| 仲介手数料 | 取引態様が「媒介」の物件でかかる | 上限221.1万円(税込) |
| 印紙税 | 売買契約書・金銭消費貸借契約書に貼る | 売買契約書は3万円(軽減措置) |
| 登記費用 | 登録免許税と司法書士の報酬 | 物件・評価額で異なる |
| 住宅ローンの費用 | 事務手数料・保証料など | 金融機関で異なる |
| 火災保険料 | 水災補償の有無で大きく変わる | 見積りで確認 |
| 不動産取得税 | 取得後に東京都から通知(住宅は軽減あり) | 評価額で異なる |
仲介手数料の上限は「価格×3%+6万円+消費税」で、6,500万円なら(195万円+6万円)×1.1=221.1万円です(物件価格に消費税が含まれる場合は、建物の消費税を除いて計算します)。取引態様が「売主」の物件は、売主の不動産会社から直接買うため仲介手数料はかかりません。詳しくは家を買うときの仲介手数料|買主の計算・いつ払う・値引きを解説をご覧ください。
手元の貯蓄をすべて頭金に入れるのは避けましょう。引っ越し代や家具・家電の費用、病気や転職への備えとして、生活費の半年分ほどは残しておくと安心です。
墨田区ならではの資金面の注意点
墨田区で新築戸建てを買うときは、水災補償の保険料、3階建ての修繕費、区北部の防火規制の3つを資金計画に入れておく必要があります。どれも物件価格には表れず、住んでから毎年かかるお金です。
水災等地は最も高い「5等地」
損害保険料率算出機構の水災等地で、墨田区は5区分のうち最も高い「5等地」です。墨田区によると、荒川が氾濫した場合は区の大部分が浸水するおそれがあります(墨田区水害ハザードマップ)。物件を決める前に、候補の住所で水災補償付きの火災保険の見積りを取り、年間の保険料を返済計画に入れておきましょう。
3階建ては外壁・屋根の修繕費を積み立てる
15坪前後の敷地に建つ3階建ては、外壁や屋根の塗り替えのときに足場の費用がかさみやすい建物です。隣家との間が狭いと、足場を組む手間も増えます。毎月の返済とは別に、固定資産税・都市計画税や修繕の積立てとして月2万〜3万円ほどを見込んでおくと安心です(当社の実務上の目安)。
区北部は「新たな防火規制」の区域
墨田区によると、区北部(東墨田と押上一丁目を除く)は東京都建築安全条例に基づく「新たな防火規制」の区域で、原則としてすべての建物を準耐火建築物以上にする必要があります(墨田区「新たな防火規制とは」)。新築の建売住宅はこのルールに沿って建てられていますが、将来建て替えるときの建築費にも関わるため、区域に入るかを確認しておきましょう。
墨田区で使える支援|住宅ローン控除とすみだ住宅取得利子補助
墨田区で新築戸建てを買うときは、国の住宅ローン控除と、区の「すみだ住宅取得利子補助制度」の2つを確認しましょう。どちらも返済の負担を軽くできますが、使えるかどうかは世帯と物件の条件で決まります。
すみだ住宅取得利子補助制度
すみだ住宅取得利子補助制度とは、中学生以下の子どもがいる子育て世帯、または夫婦いずれもが40歳未満の若年夫婦世帯が区内で住宅を取得したときに、住宅ローンの利子の一部を区が補助する制度です。区の案内によると、補助は1年間に支払った利子(上限10万円)を5年間、最大50万円です。年10万円は、毎月にすると約8,300円の負担軽減にあたります。
- 検査済証(または検査済証の発行が分かる建築確認台帳記載事項証明書)が必要
- 申請は住宅取得日(所有権の保存・移転登記日)から1年以内
- フラット35の地域連携型(子育て支援)と併用する場合は、区の証明書の申請が別に必要
- 予算の上限に達すると受付を終了することがある
※出典:墨田区「すみだ住宅取得利子補助制度」(2025年11月6日更新)。制度の詳細はすみだ住宅取得利子補助制度とは?墨田区で家を買う前に確認したい条件と申請の流れで解説しています。
住宅ローン控除(2026年入居)
住宅ローン控除とは、年末の住宅ローン残高の0.7%を所得税などから差し引ける制度のことです。国土交通省によると2026〜2030年の入居が対象で、床面積は原則40㎡以上(合計所得金額1,000万円超の方などは50㎡以上)、新築は省エネ基準への適合が必要です。控除の対象になる借入額の上限は省エネ性能と世帯の区分で変わるため、販売図面や不動産会社への質問で物件の省エネ区分を確かめましょう。控除は「ゆとり」と考え、控除がなくても返せる金額で借りるのが安全です。
墨田区の子育て支援の全体像は墨田区の子育てしやすいエリア|支援制度・保育・相場で比較でまとめています。
年収が足りないときの選択肢と判断フロー
希望の物件に年収が届かない場合は、エリアや広さの見直し、収入合算、頭金の上乗せ、中古戸建ての検討の4つを組み合わせて考えます。墨田区では駅や土地の広さで価格が大きく変わるため、エリアの見直しが最も効果的なことが多いです。
| 選択肢 | 墨田区での具体例 | 注意点 |
|---|---|---|
| エリア・広さを見直す | 東向島(7,400万円)→鐘ヶ淵(4,950万円)、土地50㎡台→40㎡台 | 通勤時間・浸水の想定・生活環境を比べる |
| 収入合算・ペアローン | 夫婦の収入を合わせて審査を受ける | 産休・育休や転職で収入が減ったときを想定する |
| 頭金を増やす | 貯蓄や親からの資金援助で借入額を減らす | 生活費の半年分は手元に残す |
| 中古戸建てを検討する | 2001〜2023年築の成約価格の中央値は5,700万円 | リフォーム費・仲介手数料・検査済証の有無を確認する |
中古戸建ての5,700万円は、当社が同じ不動産情報ライブラリの成約価格情報(2025年度)を集計した値です。同じ仮定で必要な年収を計算すると約880万円になります。
どの方法を選ぶかの判断フロー
- 返済負担率25%で計算した借入額+頭金が、希望の物件価格に届くかを確認する
- 届かない場合、まず駅・土地の広さを変えて、届く価格帯の物件があるかを調べる
- エリアを変えたくない場合は、収入合算で「1人の収入が減っても返せるか」を試算する
- それでも届かない場合は、中古戸建てやリフォーム済み物件を候補に加える
収入合算とペアローンの違いは住宅ローンを共有名義にするメリット・デメリット|ペアローン・連帯債務の選び方、親からの資金援助の非課税特例(2026年12月31日までの贈与が対象)は親の資金で家を買うときの贈与税|住宅取得資金の非課税特例で解説しています。
よくある失敗例(一般的なケース):夫婦の収入を合算して審査の上限近くまで借り、出産や転職で世帯収入が減って返済が苦しくなる、というケースがあります。墨田区の新築戸建ては価格が高いぶん、借入額も大きくなりがちです。合算する場合は、収入が少ない方の収入がなくなっても返せる金額かを確認しておきましょう。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
無理のない予算を決める5ステップ
新築戸建ての予算は、物件価格からではなく、毎月返せる金額から逆算して決めます。次の順番で進めると借りすぎを防げます。
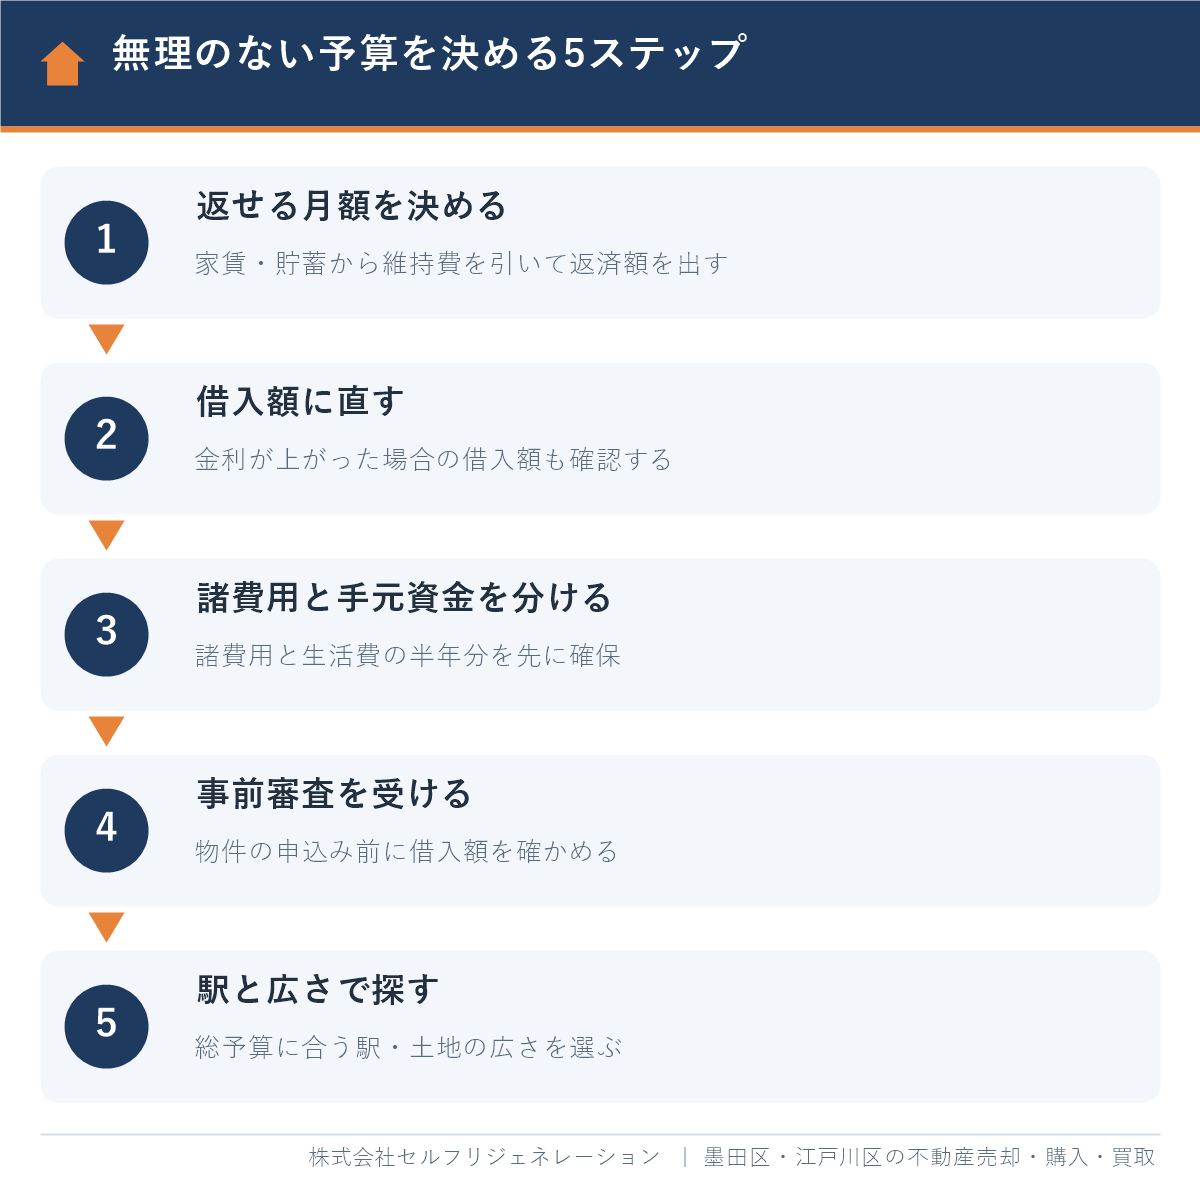
- 返せる月額を決める:いまの家賃と毎月の貯蓄額をもとに、固定資産税や修繕の積立てを差し引いて、返済にあてられる金額を出します。
- 借入額に直す:前の表を使い、金利が上がった場合の借入額も確認します。
- 諸費用と手元資金を分ける:貯蓄から諸費用と生活費の半年分を先に差し引き、残りを頭金にします。
- 事前審査を受ける:物件を申し込む前に金融機関の事前審査を受け、実際に借りられる額を確かめます。
- 駅と広さで探す:総予算に合う駅・土地の広さの優先順位を決めて探します。
墨田区での家探しの全体像(エリア選び・マンションを含む相場・購入の流れ)は墨田区の不動産購入ガイド|エリア選び・相場・流れと注意点にまとめています。江戸川区と比べて検討している方は、江戸川区で新築戸建を買う場合に必要な年収は?価格別の目安と返済計画もあわせてご覧ください。
当社にご相談いただいた場合の進め方
- LINE・電話・フォームで、世帯年収・貯蓄・希望のエリア・入居時期をお知らせください。
- 返済負担率と金利の上昇を織り込んで、無理のない総予算を一緒に整理します。ご希望があれば顧問FPの無料相談で、教育費や老後資金まで含めた試算もできます。
- 予算に合う駅と土地の広さを、成約データとハザードマップをもとにご提案します。
- 押上の本店・錦糸町オフィスのスタッフが内見に同行し、検査済証や利子補助の要件、火災保険の見積りまで確認をお手伝いします。
墨田区の不動産のまとめガイド
墨田区で新築戸建ての購入を相談するならセルフリジェネレーション|本店Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化して不動産の売却・購入・買取を行う地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、こまめな連絡と、ていねいな対応を評価していただいています。新築戸建ては条件の良い物件ほど早く決まるため、希望に合う物件が出たときにすぐご連絡し、予算の範囲かどうかを一緒に確かめることを大切にしています。
「他社と比べてずっと連絡をいただけていたので、気に入った物件があった時に連絡したところ、すぐに対応していただけて」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、駅ごとの価格や区北部の建築ルールに通じている
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談(資金計画・住宅ローン控除など)
- 売却も買取も扱っているので、将来売るときの価格まで見据えて物件選びをアドバイスできる
- LINE・オンラインでのご相談も可能
仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。購入のご相談は住宅購入相談、まず話を聞いてみたい方は無料相談をご利用ください。いまの家を売って住み替える方は売却・無料査定のページもご覧ください。
よくある質問
墨田区で新築戸建てを買うには年収はいくら必要ですか?
成約価格の中央値6,500万円の新築戸建てなら、世帯年収約890万〜1,000万円が目安です。年収倍率7.3倍(首都圏の建売住宅の平均)で約890万円、頭金1割・35年・金利年2.5%・返済負担率25%の試算で約1,000万円になります。
年収800万円で墨田区の新築戸建ては買えますか?
金利年2.5%・返済負担率25%で試算すると、頭金1割を含めて約5,180万円までが無理のない範囲です。墨田区では鐘ケ淵駅周辺(中央値4,950万円)や土地30〜49㎡の物件(中央値4,900万円)が候補になります。
墨田区の新築戸建ての価格はいくらくらいですか?
2025年度に成約した2024年以降築の戸建て37件の中央値は6,500万円です。土地30〜49㎡で4,900万円、70㎡以上で7,500万円と、土地の広さで大きく変わります(国土交通省 不動産情報ライブラリの成約価格情報を当社が集計)。
墨田区で新築戸建てが比較的安いエリアはどこですか?
成約データでは、鐘ケ淵駅周辺(中央値4,950万円)や墨田の町名(5,600万円)など区北部が比較的手ごろです。東向島駅周辺は7,400万円、本所・押上は7,600万〜7,900万円と高めでした。
住宅ローンの返済負担率は何%までなら安全ですか?
額面年収に対して20〜25%が、家計に無理が出にくい目安です。フラット35の審査基準は年収400万円以上で35%以下ですが、上限まで借りると金利上昇や教育費の増加に対応しにくくなります。
墨田区で家を買うときに使える補助はありますか?
子育て世帯や夫婦とも40歳未満の世帯は、すみだ住宅取得利子補助制度で住宅ローンの利子を最大50万円(年10万円を上限に5年間)補助してもらえる可能性があります。検査済証が必要で、申請は登記日から1年以内です。
まとめ
墨田区の新築戸建ては成約価格の中央値が6,500万円で、首都圏の建売住宅の平均より1,600万円以上高い水準です。必要な世帯年収は約890万〜1,000万円が目安ですが、駅や土地の広さで約760万円から1,100万円超まで変わります。
- 価格別の必要年収:5,000万円で約770万円、6,500万円で約1,000万円、8,000万円で約1,240万円(年2.5%・返済負担率25%)
- 鐘ケ淵駅周辺は約760万円、東向島駅周辺は約1,140万円と、エリアの選び方で必要な年収が大きく変わる
- 審査の上限(返済負担率35%)まで借りず、金利が上がった場合の返済額も試算する
- 諸費用は価格の3〜7%程度。水災補償の保険料と3階建ての修繕費も資金計画に入れる
- すみだ住宅取得利子補助(最大50万円)と住宅ローン控除の要件を、物件選びの段階で確認する
「自分たちの年収なら、墨田区のどこでどのくらいの家が買えるのか」を知りたい方は、物件を探し始める前でもお気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月27日
墨田区・江戸川区の住まい探し・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階