家を買ってしばらくしたころ、税務署から「お買いになった資産の買入価額などについてのお尋ね」という封書が届いて、驚いた方もいるのではないでしょうか。「何か疑われているのでは」「親に出してもらったお金はどう書けばいいのか」と不安になりますよね。
この記事では、不動産を購入した方に税務署から届く「お尋ね」について、届く理由、書き方、資金の出どころ別の贈与税の考え方、届いたときの対応手順を、墨田区・江戸川区で家を買った方向けに解説します。
- 税務署の「お尋ね」とは何か、税務調査とどう違うか
- お尋ねで確認されるポイントと、書き方・準備する書類
- 親の援助・親からの借入れ・夫婦の共有名義と贈与税
- 墨田区・江戸川区の税務署の管轄と相談先
結論から言うと、お尋ねは購入資金の出どころを確認する文書です。届いただけで問題があるわけではありませんが、親の援助や持分のずれがあるのに贈与税を申告していない場合は、調査の連絡を受ける前に自分から申告することが大切です。
この記事の結論
- お尋ねは、税務署が不動産の買入価額と購入資金の出どころを確認するための文書で、届いたこと自体は不正の疑いを意味しません。
- 確認されるのは「自己資金が収入に見合うか」「贈与税の申告漏れがないか」「共有名義の持分と負担割合が合っているか」などです。
- 親や祖父母の援助は原則として贈与です。住宅取得等資金の非課税特例(2026年12月31日までの贈与)も、翌年3月15日までの申告が条件です。
- 申告漏れに気づいたら、調査の事前通知の前に自主的に期限後申告をすると、無申告加算税は5%に抑えられます(国税庁No.2024)。
- 墨田区は本所・向島税務署、江戸川区は江戸川北・江戸川南税務署が住所地の管轄です。迷ったら税理士や税務署に相談してから返送しましょう。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
税務署の「お尋ね」とは|購入した資産についての照会文書
税務署の「お尋ね」とは、不動産などを購入した人に対して、税務署が買入価額や購入資金の内訳を確認するために送る文書のことです。正式な名前は「お買いになった資産の買入価額などについてのお尋ね」で、税の専門出版社である税務研究会の解説によると、文書には購入した不動産の所在地・種類・面積などが印字されており、該当する欄に記入して同封の返信用封筒で回答する形式です。
大切なのは、お尋ねが届いたからといって、税金の不正を疑われているとは限らないことです。不動産のような高額な買い物では、購入資金の中に贈与や申告していない所得が含まれていないかを、税務署が確認する必要があるためです。
税務調査とは違うのか
国税庁の「税務調査手続に関するFAQ(一般納税者向け)」問2では、税務調査とは別に、行政指導として納税者に自発的な見直しを求めることがあると説明しています。また、税務署の担当者は、具体的な手続に入る前に、それが調査なのか行政指導なのかを納税者に明示することとしています。
ただし、国税庁はお尋ねの文書そのものについて、送付の基準や法的な位置付けを説明するページを公表していません(2026年10月時点で当社が確認した範囲)。そのため「回答しなくても問題ない」と自己判断せず、内容を確かめて誠実に回答するのが安全です。
出典:国税庁「税務調査手続に関するFAQ(一般納税者向け)」(2026年10月確認)
不動産取得税・固定資産税の通知との違い
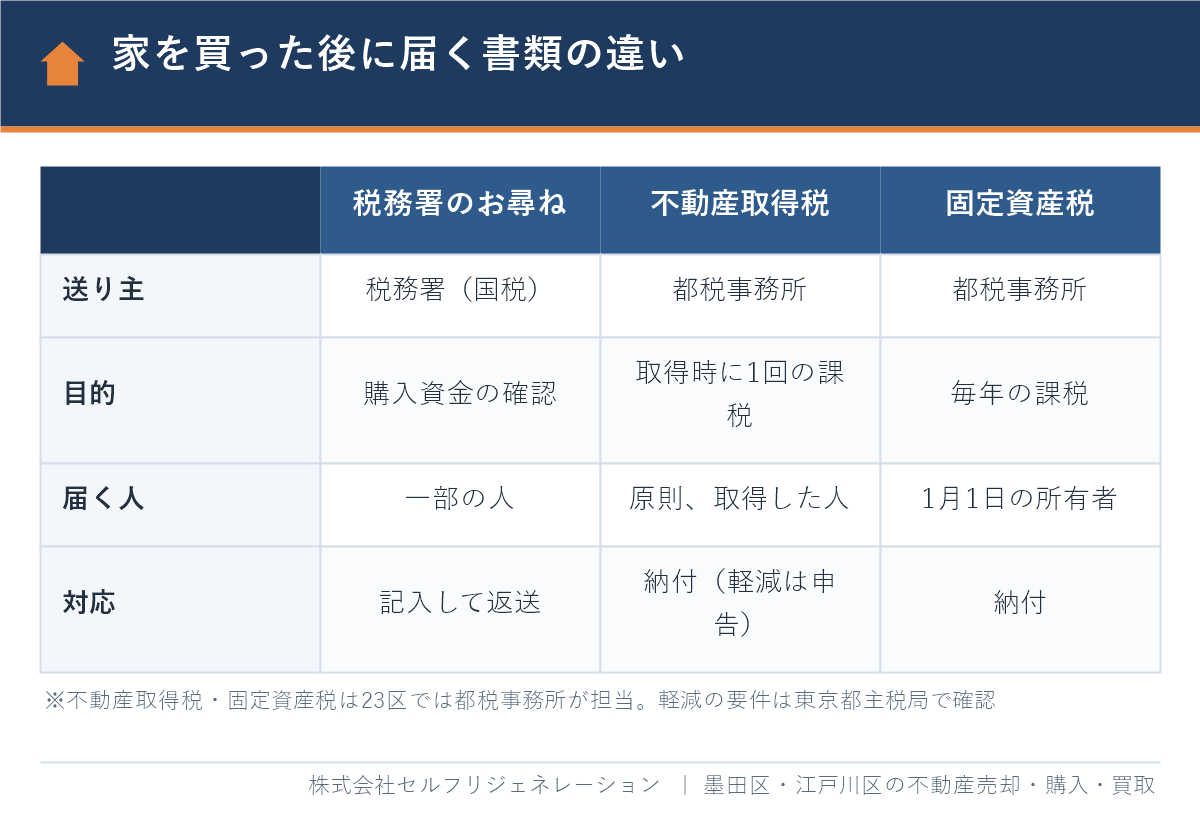
家を買った後には、お尋ねのほかにも税金の書類が届きます。送り主と目的がまったく違うので、混同しないようにしましょう。
| 書類 | 送り主 | 目的 | 対応 |
|---|---|---|---|
| 税務署のお尋ね | 住所地の税務署(国税) | 購入資金の出どころの確認 | 記入して返送 |
| 不動産取得税の納税通知書 | 都税事務所(都税) | 不動産を取得したときに1回かかる税金 | 納付。住宅の軽減は要件を確認 |
| 固定資産税・都市計画税の納税通知書 | 都税事務所(23区は都が課税) | 毎年1月1日の所有者にかかる税金 | 毎年納付 |
墨田区の不動産は墨田都税事務所、江戸川区の不動産は江戸川都税事務所が、不動産取得税と固定資産税を担当しています。一方、お尋ねは国税の窓口である税務署から届きます。
お尋ねが届く時期と、確認されるポイント
お尋ねが届く時期は一律ではなく、国税庁も時期や対象者の基準を公表していません。税理士法人の解説では「購入の数か月後に届くことがある」とされていますが、1年以上たってから届く例もあり、購入した人の全員に届くわけでもありません。
辻・本郷 税理士法人の解説では、お尋ねで確認されるポイントとして次の5つを挙げています。
- 自己資金が、過去の収入に見合った金額か
- 借入金・住宅ローンと収入のバランスがとれているか
- 資産の売却代金について、申告が正しく行われているか
- 資金をもらった場合に、贈与税の申告が正しく行われているか
- 共有名義の場合に、資金の負担割合と持分が一致しているか
確認の対象になりやすいと考えられる購入
上の5つのポイントから考えると、次のような購入は、資金の出どころを説明する場面が出てきやすいといえます。
- 現金や多額の自己資金で買った:年収に比べて自己資金が大きいと、その資金をどう貯めたかが確認の対象になります。
- 親や祖父母から援助を受けた:贈与税の申告(非課税特例を含む)をしているかがポイントです。
- 夫婦・親子の共有名義で買った:誰がいくら出したかと、登記の持分が合っているかが見られます。
- 前の家を売った代金で買い替えた:売却した年の確定申告が必要なケースでは、申告しているかが確認されます。
- 相続したお金で買った:相続税の申告が必要な相続だったかどうかと、つじつまが合っているかです。
墨田区・江戸川区で特に多いのは、親の家を売ったお金や相続した預金で子世帯が家を買うケースと、住み替えで前の家の売却代金をそのまま購入資金に回すケースです。どちらも、お金の流れを書類で説明できるようにしておけば心配はいりません。
お尋ねの書き方|記入する内容と準備する書類
お尋ねの書き方の基本は、「買った物件の価格と諸費用の合計」と「そのお金をどこから用意したか」を、金額を一致させて書くことです。文書の様式は税務署から届いたものに従い、欄の名前どおりに記入します。
記入の流れ
- 印字内容を確認する:所在地・種類・面積が自分の購入した物件と一致しているかを見ます。
- 買入価額を書く:売買契約書の代金を書きます。土地と建物に分かれている場合は契約書の内訳に従います。
- 支払った総額を整理する:仲介手数料・登記費用・固定資産税の精算金などの諸費用も、決済時の精算書や領収書で確認します。
- 資金の内訳を書く:預貯金、借入金(住宅ローン)、売却代金、贈与、相続などに分け、合計が支払った総額と一致するようにします。
- 共有者の欄を書く:共有名義なら、共有者の氏名・続柄・持分などを記入します。
- 写しを取ってから返送する:回答した内容と根拠資料を一緒に保管しておきます。
資金の内訳の記入例(仮定の数値)
次の表は、記入のイメージをつかむための仮定の例です。実際の取引やお客様の事例ではありません。
| 項目 | 例A:墨田区のマンション(ローン+親の援助) | 例B:江戸川区の戸建て(住み替え・現金) |
|---|---|---|
| 物件価格 | 5,000万円 | 3,800万円 |
| 諸費用(仮定) | 300万円 | 200万円 |
| 支払総額 | 5,300万円 | 4,000万円 |
| 自分の預貯金 | 1,300万円 | 夫700万円・妻300万円 |
| 住宅ローン | 3,000万円 | なし |
| 前の家の売却代金 | なし | 3,000万円(夫名義の家) |
| 親からの贈与 | 1,000万円(非課税特例を申告) | なし |
| 登記の持分 | 本人の単独名義 | 夫3,700万円・妻300万円の負担なら、夫37/40・妻3/40が負担割合どおり |
例Bで、夫婦が「なんとなく2分の1ずつ」で登記すると、妻の持分(2,000万円分)と妻の負担額(300万円)がずれ、差額が夫から妻への贈与とみなされるおそれがあります。持分の決め方は次の章で詳しく説明します。
手元にそろえておく書類
- 売買契約書、重要事項説明書、決済時の精算書・領収書
- 住宅ローンの金銭消費貸借契約書
- 購入資金を出した口座の通帳(親や配偶者の口座から出た場合はその通帳も)
- 贈与税の申告書の控え(非課税特例・相続時精算課税を使った場合)
- 前の家を売った場合は、その売買契約書と確定申告書の控え
- 相続した資金なら、遺産分割協議書や相続税申告書の控え
これらの書類は、回答した後も長く保管しておきましょう。将来その家を売るときにも、取得費(買った値段と諸費用)を証明する資料になります。
資金の出どころ別|贈与税がかかるかの判定
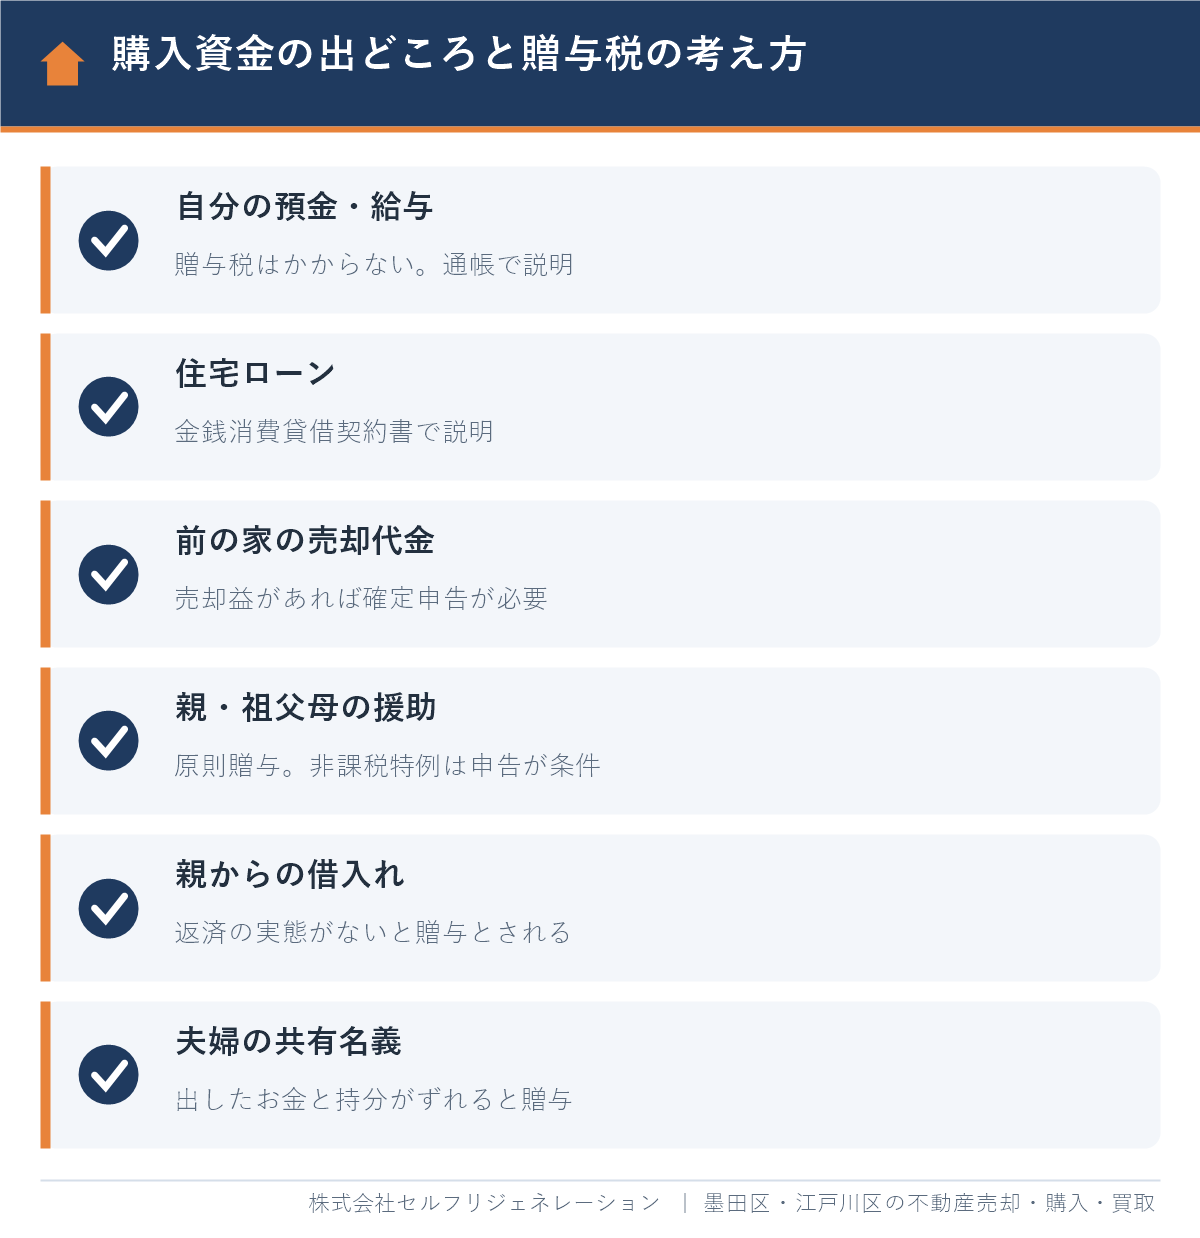
お尋ねでいちばん大事なのは、購入資金に「贈与」が含まれていないか、含まれているなら正しく申告しているかです。贈与税とは、個人から財産をもらったときにかかる税金のことで、1年間(1月1日〜12月31日)にもらった財産の合計が基礎控除の110万円を超えると、翌年2月1日から3月15日までに申告と納税が必要です(国税庁No.4402)。
| 資金の出どころ | 贈与税 | 説明に使う書類 |
|---|---|---|
| 自分の給与・預貯金 | かからない | 通帳、源泉徴収票 |
| 住宅ローン | かからない | 金銭消費貸借契約書 |
| 前の家の売却代金 | かからない(売却益が出た場合は所得税の確定申告) | 売買契約書、確定申告書の控え |
| 相続した財産 | かからない(相続税の対象) | 遺産分割協議書、相続税申告書の控え |
| 親・祖父母からの援助 | 原則かかる(非課税特例・相続時精算課税あり) | 贈与税の申告書の控え、通帳 |
| 親からの借入れ | 真の貸し借りならかからない | 借用書、返済の記録 |
| 配偶者のお金(共有名義でない) | 原則かかる | 通帳、登記の持分 |
親・祖父母の援助と住宅取得等資金の非課税特例
住宅取得等資金の非課税特例とは、父母や祖父母などの直系尊属から、住宅を買う・建てるためのお金をもらった場合に、一定額まで贈与税がかからない制度です。国税庁No.4508(2026年10月確認)によると、主な要件は次のとおりです。
- 2024年1月1日から2026年12月31日までの贈与が対象
- 非課税の限度額は、省エネ等住宅が1,000万円、それ以外の住宅が500万円
- 贈与を受けた年の1月1日に18歳以上で、その年の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満は1,000万円以下)
- 登記上の床面積が40㎡以上240㎡以下で、半分以上が自分の住まい
- 中古住宅は、1982年1月1日以後の建築か、耐震基準に適合することの証明が必要
- 配偶者や親族など特別の関係がある人から買う住宅は対象外
- 贈与を受けた翌年2月1日から3月15日までに、贈与税の申告をすること
注意したいのは、税金が0円になる場合でも申告が必要なことです。お尋ねで親の援助を書いたのに申告がない場合、特例の要件を満たしていても申告漏れの状態になります。墨田区・江戸川区は1981年以前に建てられた木造住宅や旧耐震のマンションも多いので、築年によっては耐震基準適合証明がないと特例が使えない点にも気をつけてください。特例の詳しい要件は「親の資金で家を買うときの贈与税|住宅取得資金の非課税特例」で解説しています。
相続時精算課税を使う場合
相続時精算課税とは、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円まで贈与税をかけず、相続のときに相続財産に足して精算する制度です。2024年1月1日以後の贈与からは、この制度にも年110万円の基礎控除があります(国税庁No.4103)。
住宅取得等資金の贈与では、親が60歳未満でもこの制度を選べる特例があります(国税庁No.4503、2026年12月31日までの贈与)。一度選ぶと、その親からの贈与は暦年課税に戻せないため、選ぶ前に相続全体で損得を比べましょう。詳しくは「相続時精算課税とは?不動産贈与の110万円控除と注意点」をご覧ください。
贈与税の計算例(仮定)
例えば、父から600万円の援助を受けて旧耐震のマンションを買い、耐震基準適合証明がなく非課税特例を使えなかったと仮定します。18歳以上の子が父母から受ける贈与には「特例税率」が使われるので、計算は次のとおりです(国税庁No.4408の速算表)。
- 600万円 − 基礎控除110万円 = 490万円
- 490万円 × 20% − 控除額30万円 = 68万円
この贈与税を申告しないまま期限を過ぎていた場合、本来の税金に加えて無申告加算税や延滞税がかかります。次の章の手順で、早めに対応しましょう。
親からの借入れは「真の貸し借り」かがポイント
親から借りたお金で家を買った場合、返済能力や返済状況からみて本当の貸し借りと認められれば、借りたお金そのものは贈与になりません。一方、「ある時払いの催促なし」「出世払い」のような貸し借りは、借りたお金そのものが贈与として扱われます。無利子の場合は、利子に相当する額が贈与として扱われる場合があります(国税庁No.4420)。
親子で借用書を作り、返済額・返済期間・利息を決め、口座振込で返済の記録を残しておくことが、お尋ねへの回答でも説明の根拠になります。
夫婦の共有名義は「出したお金」と「持分」をそろえる
共働きの夫婦が住宅を買うときは、資金の負担割合と登記の持分をそろえることが原則です。国税庁No.4411では、3,000万円の住宅を夫2,000万円・妻1,000万円で買い、持分を2分の1ずつにした例で、差額の500万円が夫から妻への贈与とみなされると説明しています。負担割合どおり夫3分の2・妻3分の1で登記すれば、贈与税の問題は生じません。
住宅ローンを夫婦で組む場合も、誰がどれだけ返済するかで負担割合が変わります。持分は決済の前に司法書士と確認し、後で気づいた場合も早めに税理士・司法書士に相談しましょう。共有名義の注意点は「住宅ローンを共有名義にするメリット・デメリット」でも解説しています。
お尋ねが届いたときの対応手順|判断フロー
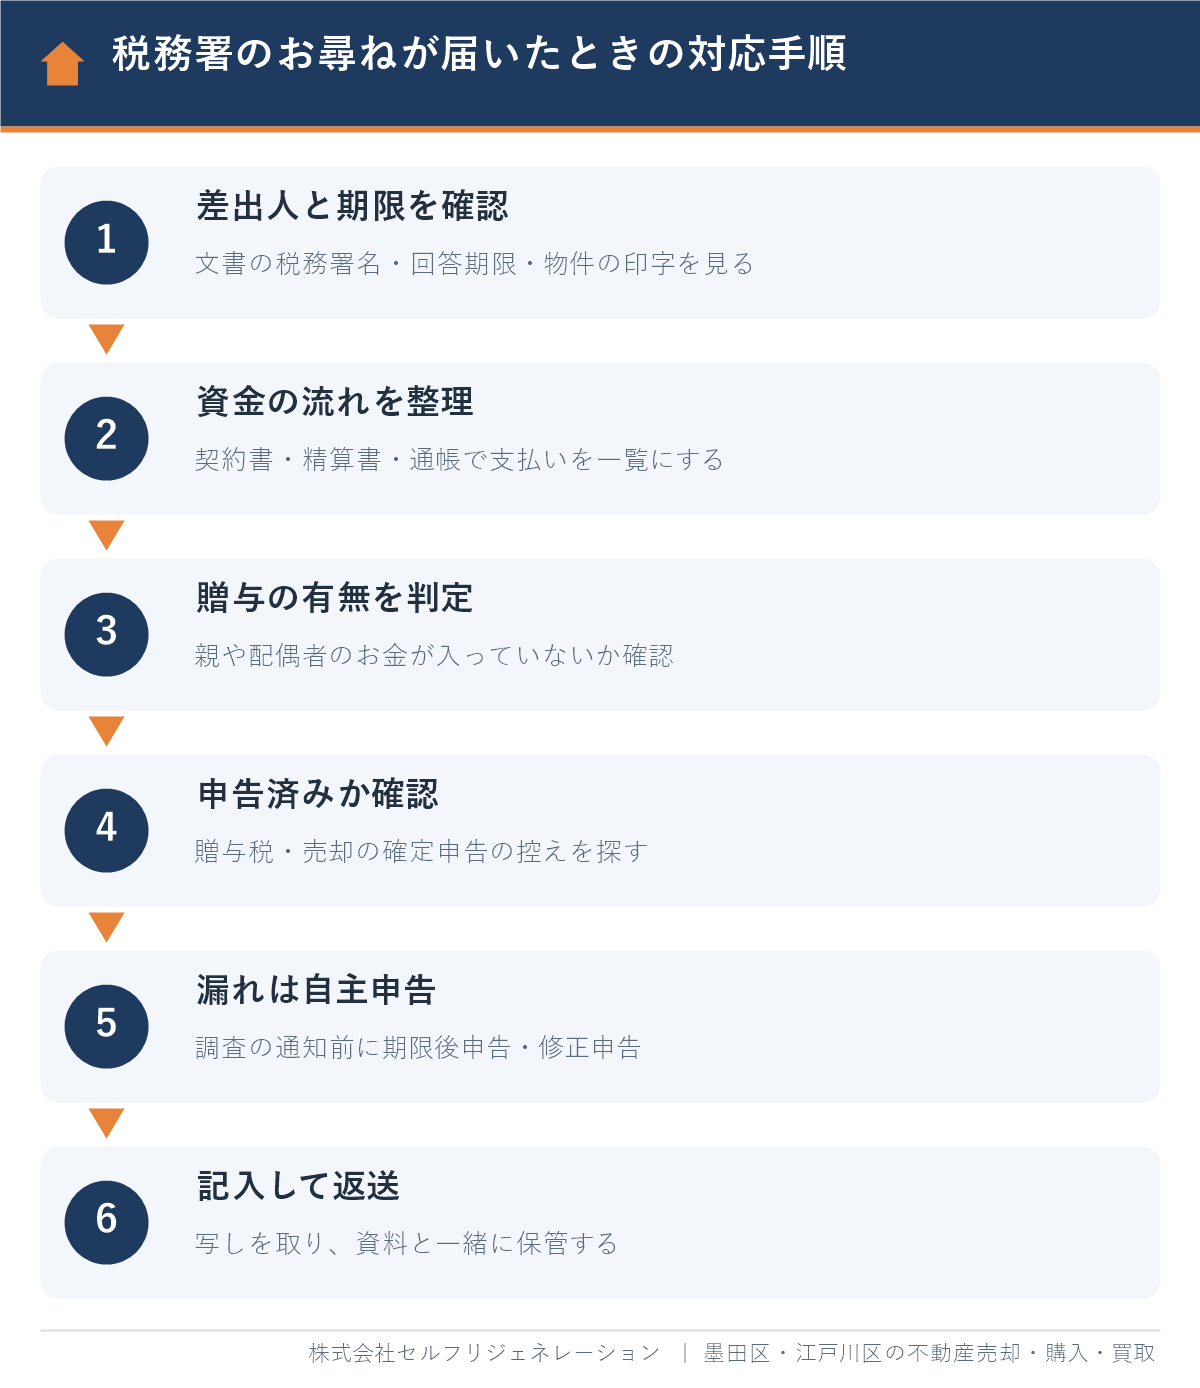
お尋ねが届いたら、慌てて書き始めるのではなく、まず資金の流れと申告の状況を確認してから回答します。次の順番で進めると、書き間違いや申告漏れを防げます。
- 差出人と回答期限を確認する:文書に書かれた税務署名・期限・物件の表示を確認します。期限に間に合わない場合は、書かれている担当部署に連絡しましょう。
- 資金の流れを一覧にする:手付金・残代金・諸費用を、どの口座からいくら払ったかで整理します。
- 贈与が含まれていないか判定する:親・祖父母・配偶者のお金が入っていないか、持分と負担割合が合っているかを確認します。
- 申告済みかを確認する:贈与税の申告書や、前の家を売った年の確定申告書の控えを探します。
- 漏れがあれば自主的に申告する:申告していなかった贈与や売却益があれば、税務調査の通知を受ける前に期限後申告・修正申告をします。
- 記入して返送し、写しを保管する:回答内容と根拠資料を一緒にしまっておきます。
申告漏れに気づいたときの加算税
加算税の仕組みは国税通則法で定められていて、贈与税にも同じように適用されます。国税庁No.2024によると、期限後申告を税務署からの調査の事前通知の前に自主的に行った場合、無申告加算税は納める税金の5%です。調査の通知後に申告した場合は10%(50万円を超える部分は15%)などに上がります。このほか、遅れた日数に応じて延滞税がかかります。
上の計算例(贈与税68万円)で、調査の通知前に自主的に期限後申告をすれば、無申告加算税は68万円×5%=3万4,000円です。なお、非課税特例は期限内の申告が前提の制度なので、申告期限を過ぎていた場合に特例を使えるかどうかは、必ず税理士か税務署に確認してください。
出典:国税庁 No.2024 確定申告を忘れたとき、No.4402 贈与税がかかる場合、No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税、No.4411 共働きの夫婦が住宅を買ったとき、No.4420 親から金銭を借りた場合(いずれも2026年10月確認)
前の家の売却代金を使った場合
住み替えで前の家を売り、その代金で新しい家を買った場合は、売却した年の翌年に確定申告が必要だったかどうかも確認します。利益が出た場合や、3,000万円の特別控除などの特例を使う場合は、税金が0円でも確定申告が必要です。売却後の申告の要否は「不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順」で、墨田区での申告の手順は「墨田区の不動産売却と確定申告|本所・向島税務署の管轄と手順」で解説しています。
墨田区・江戸川区の税務署の管轄と相談先
贈与税や所得税の申告先は、申告する人の住所地を管轄する税務署です。購入した物件の所在地ではなく、今住んでいる住所で決まります。墨田区は本所税務署と向島税務署、江戸川区は江戸川北税務署と江戸川南税務署に分かれています。
| 税務署 | 所在地・電話 | 主な管轄の町名 |
|---|---|---|
| 本所税務署 | 墨田区業平1丁目7番2号/03-3623-5171 | 吾妻橋・石原・押上1丁目・押上2丁目(31番〜43番を除く)・亀沢・菊川・錦糸・江東橋・太平・立川・千歳・業平・東駒形・本所・緑・向島・横網・横川・両国 |
| 向島税務署 | 墨田区東向島2丁目7番14号/03-3614-5231 | 押上2丁目(31番〜43番)・押上3丁目・京島・墨田・立花・堤通・東墨田・東向島・文花・八広 |
| 江戸川北税務署 | 江戸川区平井1-16-11/03-3683-4281 | 瑞江・東瑞江・南篠崎町・篠崎町・鹿骨・小岩各町・一之江1〜8丁目・松江・平井・小松川・中央・谷河内など |
| 江戸川南税務署 | 江戸川区清新町2-3-13/03-5658-9311 | 葛西地区(西葛西・中葛西・東葛西・南葛西・北葛西)・清新町・臨海町・船堀・宇喜田町・一之江町・二之江町・堀江町など |
出典:国税庁「税務署の所在地などを知りたい方」の管轄一覧(墨田区・江戸川区、2026年10月確認)。番地で管轄が分かれる町もあるので、正確な管轄は国税庁のページで確認してください。
地元ならではの注意点
- 押上2丁目は番地で分かれる:31番〜43番は向島税務署、それ以外は本所税務署です。
- 「向島」と「東向島」は別の税務署:向島1〜5丁目は本所税務署、東向島は向島税務署の管轄です。
- 葛西エリアは江戸川南税務署:西葛西・葛西で買った方は、平井の江戸川北税務署ではなく清新町の江戸川南税務署が申告先です。
- 引っ越し後の住所で決まる:江戸川区から墨田区へ住み替えた場合など、申告するときの住所の税務署になります。
無料で相談できる窓口
お尋ねの書き方や贈与税の申告に迷ったら、次の窓口を使えます。税務署では、一般的な税の相談は電話相談センターで受け付けていて、個別の書類の確認は事前予約制の面接相談になることがあります。墨田区にお住まいの方は、すみだ区民相談室の税理士相談(第2・第4木曜)も利用できます(2026年10月確認)。
| 相談したいこと | 相談先 |
|---|---|
| お尋ねの書き方・提出方法 | 文書に書かれた税務署の担当部署 |
| 贈与税・非課税特例の判断 | 税理士、税務署の電話相談、すみだ区民相談室の税理士相談(墨田区) |
| 持分の訂正・登記 | 司法書士 |
| 購入時の契約書・精算書の再発行や確認 | 購入時の不動産会社 |
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で家を買う前にできる準備
お尋ねに慌てないための一番の対策は、購入する前に資金の出どころと名義を決めておくことです。墨田区の押上・錦糸町・両国の中古マンションや、江戸川区の瑞江・篠崎・葛西の戸建てでは、親の援助や住み替えの売却代金を使って買う方も多く、契約前の整理で後の手間が大きく変わります。
- 資金計画の段階で出どころを書き出す:自己資金・ローン・援助・売却代金の金額を決め、援助があれば非課税特例の要件(築年・床面積・所得)に合う物件かを確認します。
- 名義と持分を決める:夫婦・親子で出す金額を確定し、決済前に司法書士と持分を確認します。
- お金の動きを口座振込で残す:親からの援助や借入れは現金の手渡しを避け、振込の記録を残します。
- 決済書類をまとめて保管する:契約書・精算書・領収書・ローン契約書をひとまとめにしておきます。
- 翌年3月15日までの申告を予定に入れる:援助を受けた方は贈与税の申告、住宅ローン控除を使う方は所得税の確定申告が必要です。
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)では、購入のご相談の段階から、資金計画と物件の要件(築年・床面積など)を一緒に確認しています。贈与税の判断など税金の個別の判断が必要な場合は、顧問税理士による無料相談をご案内します。現金で買う場合の注意点は「墨田区で不動産を現金購入|諸費用・流れと現金で買う注意点」「江戸川区で不動産を現金購入|戸建ての諸費用・水災補償と注意点」で、購入全体の流れは「墨田区の不動産購入ガイド」「江戸川区の不動産購入ガイド」で解説しています。
墨田区・江戸川区で不動産購入と税金を相談するならセルフリジェネレーション|Googleクチコミ★4.8(本店)
当社のGoogleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。口コミでは、親身な相談対応、こまめな連絡、相続手続きを含めた迅速な対応を評価していただいています。
「とても親身になって相談に乗っていただきました」(Googleクチコミより一部抜粋)
家の購入は、物件選びだけでなく、資金の出し方や名義、購入後の申告まで考えることが多い取引です。当社は次のような体制でサポートしています。
- 墨田区・江戸川区に特化した地域密着の不動産会社で、本店(押上)・瑞江店・錦糸町オフィスで相談できます
- 業界経験10年以上のスタッフのみが在籍しています
- 顧問弁護士・税理士・FPによる無料相談をご案内できます
- 売却も買取も対応できるので、住み替えで今の家を売って買う場合の段取りもまとめてご提案できます
- LINE・オンラインでの相談にも対応しています
購入の相談は住宅購入相談、住み替えで今の家を売る場合は無料査定や無料相談からお気軽にどうぞ。
よくある質問
不動産を買うと必ず税務署からお尋ねが届きますか?
いいえ、購入した人の全員に届くわけではありません。国税庁は送付の基準や時期を公表しておらず、購入の数か月後から1年以上たってから届く例もあります。
お尋ねが届いたら税務調査を受けるということですか?
お尋ねが届いただけで、税務調査が始まったわけではありません。国税庁のFAQでは、担当者が手続に入る前に、調査か行政指導かを納税者に明示することとしています。
税務署のお尋ねに回答しないとどうなりますか?
国税庁はお尋ねに回答しない場合の扱いを公表していないため、回答しないことはおすすめしません。購入資金を確認できないままになると、追加の問い合わせにつながる可能性があるので、期限内に記入して返送しましょう。
親から援助を受けて家を買った場合、お尋ねにはどう書けばいいですか?
資金の内訳の欄に、親からの贈与として受け取った金額をそのまま書きます。住宅取得等資金の非課税特例を使う場合も、贈与を受けた翌年3月15日までに贈与税の申告が必要なので、申告書の控えを手元に用意して回答してください。
夫婦で半分ずつの名義にしましたが、お金は夫が多く出しました。問題になりますか?
資金の負担割合と持分がずれていると、差額が夫から妻への贈与とみなされるおそれがあります。国税庁No.4411の考え方に沿って負担割合を確認し、ずれがある場合は早めに税理士と司法書士に相談してください。
墨田区・江戸川区のお尋ねはどこの税務署から届きますか?
贈与税や所得税の申告先は住所地の税務署で、墨田区は本所税務署か向島税務署、江戸川区は江戸川北税務署か江戸川南税務署です。差出人の税務署名は文書に書かれているので、問い合わせはその税務署にしましょう。
まとめ
税務署の「お尋ね」は、不動産の買入価額と購入資金の出どころを確認するための文書です。届いたこと自体は不正の疑いを意味しないので、契約書・精算書・通帳で資金の流れを整理し、合計が一致するように記入して返送しましょう。
注意が必要なのは、親や祖父母の援助、親からの借入れ、夫婦の共有名義です。援助は非課税特例を使う場合でも申告が必要で、持分と負担割合のずれは贈与とみなされることがあります。申告漏れに気づいたら、調査の通知を受ける前に自主的に申告するのが負担を小さくする方法です。墨田区は本所・向島税務署、江戸川区は江戸川北・江戸川南税務署が相談先になります。これから墨田区・江戸川区で家を買う方は、購入前に資金の出し方と名義を決めておくと安心です。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月28日
墨田区・江戸川区の不動産購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド