相続した実家を売ることになり、「空き家の3,000万円控除」と「相続税の取得費加算の特例」という2つの税制優遇があると知ったものの、どちらを使えばよいのか分からない。そんな方は少なくありません。この2つは同じ物件では併用できないため、選び方を間違えると数十万〜数百万円の税金の差になることがあります。
この記事では、2026年10月時点の国税庁の情報をもとに、2つの特例の違いと、計算例を使った「どちらが有利か」の判断方法を解説します。
- 空き家の3,000万円控除と取得費加算の特例の違い(要件・期限・対象)
- 取得費加算額の計算方法と、3,000万円控除との比べ方
- 仮定の数値による3つの計算例(一戸建て・相続税が大きい場合・マンション)
- 墨田区・江戸川区の実家を売るときの注意点
結論から言うと、空き家特例の要件を満たす一戸建てなら、ほとんどのケースで3,000万円控除の方が有利です。取得費加算の特例は、空き家特例が使えない物件で相続税を払った場合の「次の選択肢」と考えると整理しやすくなります。
この記事の結論
- 空き家の3,000万円控除と取得費加算の特例は、同じ家・土地の売却ではどちらか一方しか使えません。
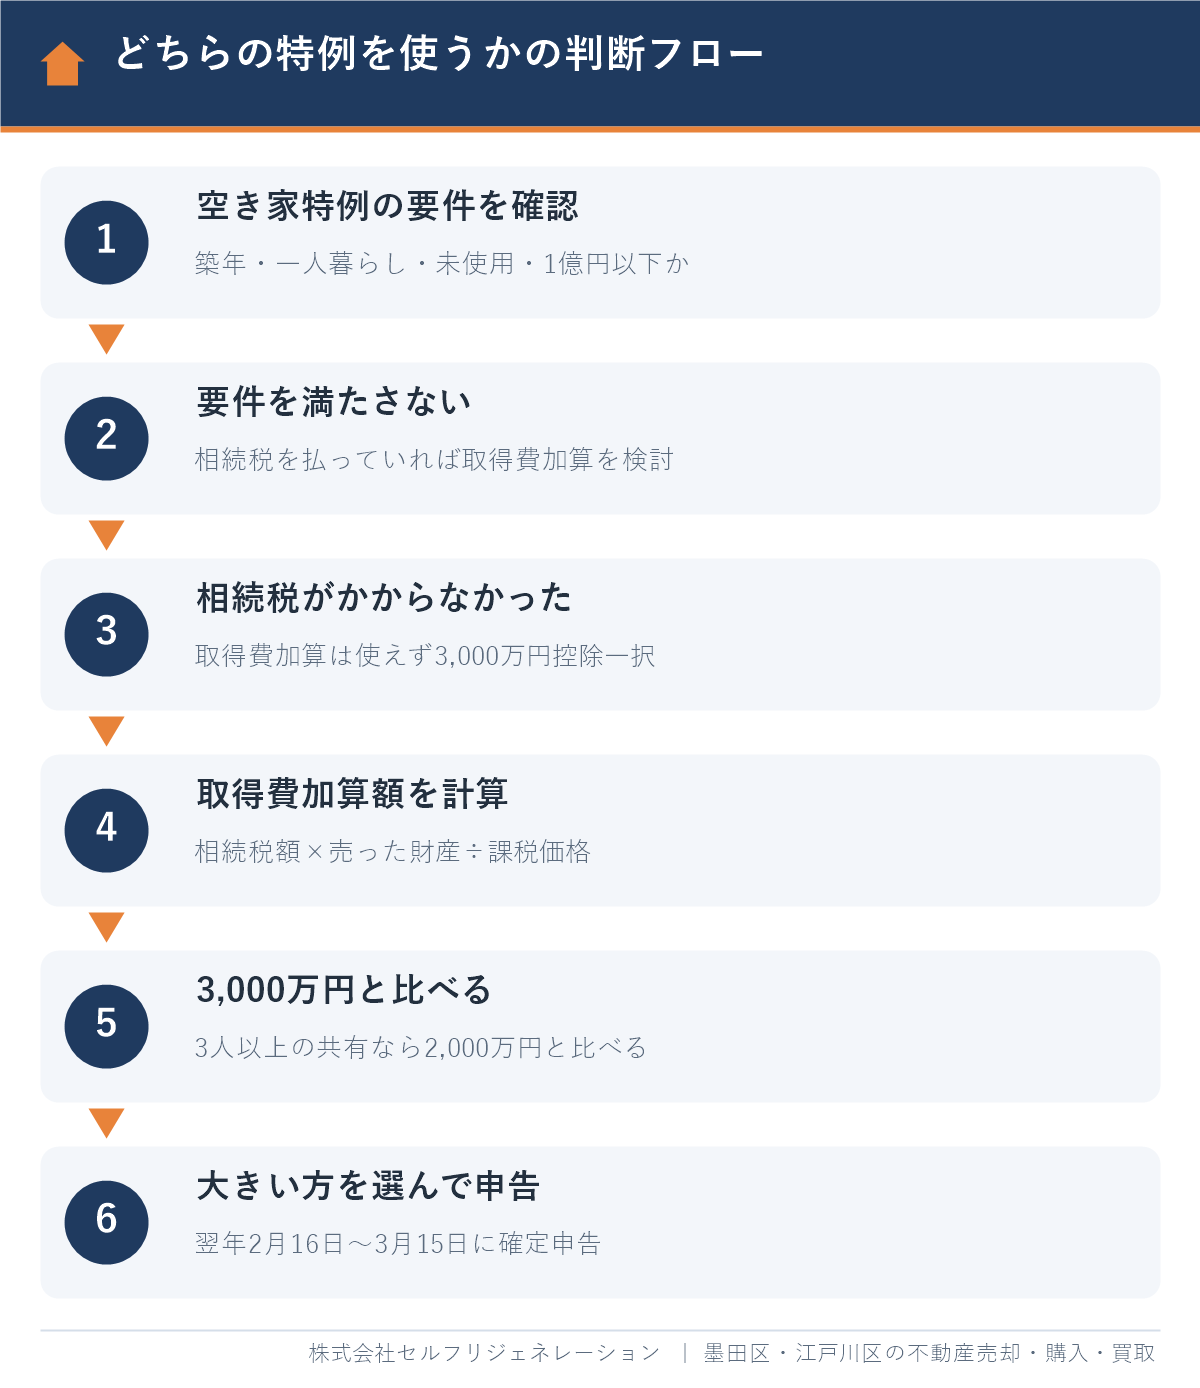
- 判断の基準は「取得費加算額が3,000万円(相続人3人以上の共有なら2,000万円)を超えるか」です。
- 取得費加算額は「相続税額×売った財産の評価額÷課税価格」で、相続税がかからなかった人は0円です。
- マンション、相続後に貸した家、売却代金1億円超など空き家特例が使えない場合は、取得費加算を検討します。
- 期限は空き家特例が「相続から3年後の年末(2027年12月31日まで)」、取得費加算が「相続税の申告期限から3年」です。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
空き家を売るときに使える2つの税制優遇とは
相続した空き家を売って利益が出たときに税金を減らせる代表的な制度は、「空き家の3,000万円控除」と「取得費加算の特例」の2つです。どちらも、売却益にかかる所得税・住民税(譲渡所得税)を減らす制度です。
譲渡所得とは、「売却価格−取得費−譲渡費用」で計算する売却の利益のことです。相続した家の取得費は、親が買ったときの代金を引き継ぎます。親が買った時の契約書が見つからない場合は、売却価格の5%を取得費とする「概算取得費」を使います。所有期間が5年を超える長期譲渡所得の税率は、所得税・復興特別所得税・住民税を合わせて20.315%です(国税庁 No.3208、2026年10月時点)。
空き家の3,000万円控除(被相続人居住用財産の特例)
空き家の3,000万円控除とは、亡くなった親が一人で住んでいた古い一戸建てとその土地を、相続人が一定の期限内に売ったとき、譲渡所得から最大3,000万円を差し引ける制度です。正式名称は「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」で、2024年1月1日以後の売却では、相続人が3人以上の場合は1人あたり2,000万円になります(国税庁 No.3306、令和8年4月1日現在法令等)。要件・期限の詳細は「【2026年版】空き家売却の方法・費用・特例|3,000万円控除の要件と期限」で解説しています。
相続財産を譲渡した場合の取得費加算の特例
取得費加算の特例とは、相続税を払った人が、相続した財産を一定期間内に売ったとき、払った相続税のうちその財産に対応する部分を取得費に上乗せできる制度です。取得費が増える分だけ譲渡所得が減り、税金が安くなります。対象は土地・建物に限らず株式なども含まれ、根拠は租税特別措置法39条です(国税庁 No.3267、令和8年4月1日現在法令等)。
3,000万円控除と取得費加算の特例の違い【比較表】
2つの特例の最大の違いは、「相続税がかからなくても使えるか」と「どんな物件が対象か」です。空き家特例は相続税の有無に関係なく使えますが対象の家が限られ、取得費加算は物件を問わない代わりに相続税を払った人しか使えません。
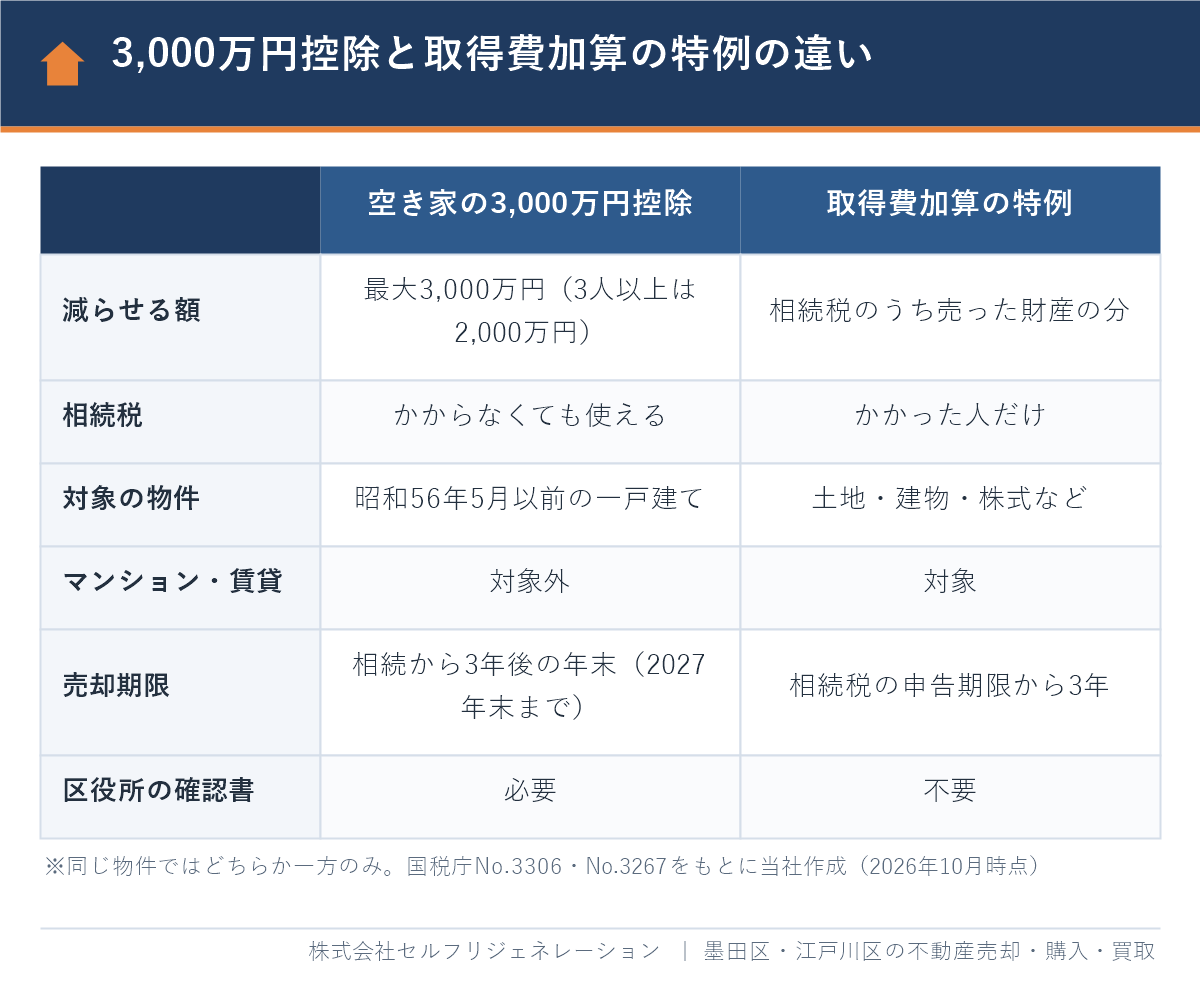
| 項目 | 空き家の3,000万円控除 | 取得費加算の特例 |
|---|---|---|
| 減らせる額 | 譲渡所得から最大3,000万円(相続人3人以上は1人2,000万円) | 相続税のうち、売った財産に対応する額を取得費に加算 |
| 相続税の要否 | 相続税がかからなくても使える | 相続税が課税された人のみ |
| 対象の物件 | 昭和56年5月31日以前に建築された一戸建て(区分所有建物以外)と敷地 | 相続した土地・建物・株式など |
| 相続前後の使い方 | 相続直前に親が一人で住み、相続後は貸付・居住・事業に使っていないこと | 制限なし(貸していた家や相続人が住んだ家も可) |
| 売却代金 | 1億円以下 | 制限なし |
| 売却期限 | 相続から3年を経過する日の属する年の12月31日まで(制度は2027年12月31日まで) | 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日まで |
| 建物の状態 | 耐震基準を満たすか解体(買主が翌年2月15日までに行う場合も可) | 条件なし |
| 区役所の確認書 | 被相続人居住用家屋等確認書が必要 | 不要(相続税の計算明細書を添付) |
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」「No.3267 相続財産を譲渡した場合の取得費の特例」(いずれも令和8年4月1日現在法令等)。
国税庁 No.3306では、空き家特例の要件の一つとして、売った家屋や敷地について「相続財産を譲渡した場合の取得費の特例」などの適用を受けていないことが挙げられています。つまり同じ物件では、2つの特例はどちらか一方を選ぶことになります。
取得費加算額の計算方法
取得費に加算できる金額は、「その人が払った相続税額×売った財産の相続税評価額÷その人の相続税の課税価格(債務控除前)」で計算します。相続税の総額ではなく、売った人自身の相続税額のうち、売った財産に対応する部分だけが対象です。
- 売った人の相続税額を確認する:相続税の申告書第1表の、その人の納付すべき税額(各種税額控除後)を使います。
- 売った財産の相続税評価額を確認する:土地は路線価などで評価した額で、小規模宅地等の特例を使った場合は減額後の額です。
- その人の課税価格を確認する:その人が相続した財産の合計に債務控除額を足し戻した額で割ります。
- 上限を確認する:加算額は、特例を使わずに計算した譲渡益が上限です(譲渡益をマイナスにはできません)。
計算は国税庁の「相続財産の取得費に加算される相続税の計算明細書」を使うと、欄を埋めるだけでできます。なお、2014年12月31日以前の相続では、土地を売ると相続したすべての土地の相続税を加算できましたが、2015年1月1日以後の相続では、売った土地に対応する分だけになりました。古い解説記事やインターネット上の情報には、この改正前の内容が残っていることがあるので注意しましょう。
ここで大切なのは、取得費加算額は「売った財産の評価額×その人の相続税の負担率」にほぼ等しいということです。たとえば評価額5,000万円の実家で、相続税の負担率が10%なら加算額は約500万円です。3,000万円控除を上回るには、相続税の負担率がかなり高い必要があることが分かります。
どちらが有利?計算例で比較【仮定の数値】
空き家特例が使える一戸建てでは、取得費加算額が3,000万円を超えない限り、3,000万円控除の方が有利です。以下の3つの計算例は、いずれも説明のための仮定の数値で、小規模宅地等の特例は使わない前提、税額は20.315%で計算した概算です。
例1:墨田区の実家(一戸建て)を相続人の1人が売る場合
父が一人で住んでいた墨田区の木造一戸建て(昭和50年築、土地約30坪)を、子2人のうち長男が単独で相続し、6,500万円で売ったと仮定します。遺産の合計(課税価格)は1億円、長男が相続した実家の相続税評価額は5,000万円、次男は預金5,000万円を相続しました。
- 相続税の総額:(1億円−基礎控除4,200万円)÷2人=2,900万円、2,900万円×15%−50万円=385万円、2人分で770万円
- 長男の相続税:770万円×5,000万円÷1億円=385万円
- 譲渡所得:6,500万円−概算取得費325万円−譲渡費用250万円=5,925万円
| 方法 | 課税される譲渡所得 | 税額(概算) |
|---|---|---|
| 特例なし | 5,925万円 | 約1,204万円 |
| 取得費加算の特例(加算額385万円) | 5,540万円 | 約1,125万円 |
| 空き家の3,000万円控除 | 2,925万円 | 約594万円 |
この例では、3,000万円控除の方が取得費加算より約531万円有利です。相続税の基礎控除は「3,000万円+600万円×法定相続人の数」、税率は国税庁 No.4152・No.4155(令和8年4月1日現在法令等)によります。
例2:相続税がとても大きい場合(取得費加算が有利になる例)
相続人が子1人で、遺産の合計が6億円、そのうち実家の評価額が8,000万円、売却価格が1億円だったと仮定します。相続税は(6億円−3,600万円)×50%−4,200万円=2億4,000万円で、取得費加算額は2億4,000万円×8,000万円÷6億円=3,200万円です。
| 方法 | 課税される譲渡所得 | 税額(概算) |
|---|---|---|
| 特例なし | 9,150万円 | 約1,859万円 |
| 取得費加算の特例(加算額3,200万円) | 5,950万円 | 約1,209万円 |
| 空き家の3,000万円控除 | 6,150万円 | 約1,249万円 |
譲渡所得は1億円−概算取得費500万円−譲渡費用350万円=9,150万円としています。加算額(3,200万円)が3,000万円を上回るため、取得費加算の方が約40万円有利になりました。このように、取得費加算が逆転するのは、相続税の負担率が非常に高いケースに限られます。なお売却代金が1億円を1円でも超えると、空き家特例はそもそも使えません。
例3:江戸川区のマンションを売る場合(空き家特例が使えない例)
母が住んでいた江戸川区のマンションを、子2人のうち長女が相続し、4,500万円で売ったと仮定します。遺産の合計は1億2,000万円、長女の課税価格は6,000万円(マンションの評価額2,000万円+預金4,000万円)です。
- 相続税の総額:(1億2,000万円−4,200万円)÷2人=3,900万円、3,900万円×20%−200万円=580万円、2人分で1,160万円
- 長女の相続税:1,160万円×6,000万円÷1億2,000万円=580万円
- 取得費加算額:580万円×2,000万円÷6,000万円=約193万円
- 税額(概算):特例なし約834万円 → 取得費加算あり約795万円
マンションは区分所有建物のため空き家特例は使えませんが、取得費加算で約39万円減らせます。長女が住んでいない家なので、自分の家を売るときの「マイホームの3,000万円控除」も使えません。
取得費加算の特例を選ぶべきケース
取得費加算の特例を選ぶのは、主に「空き家特例の要件を満たさないが、相続税を払っている」場合です。墨田区・江戸川区の実家の売却で、実際に当てはまりやすいのは次のケースです。
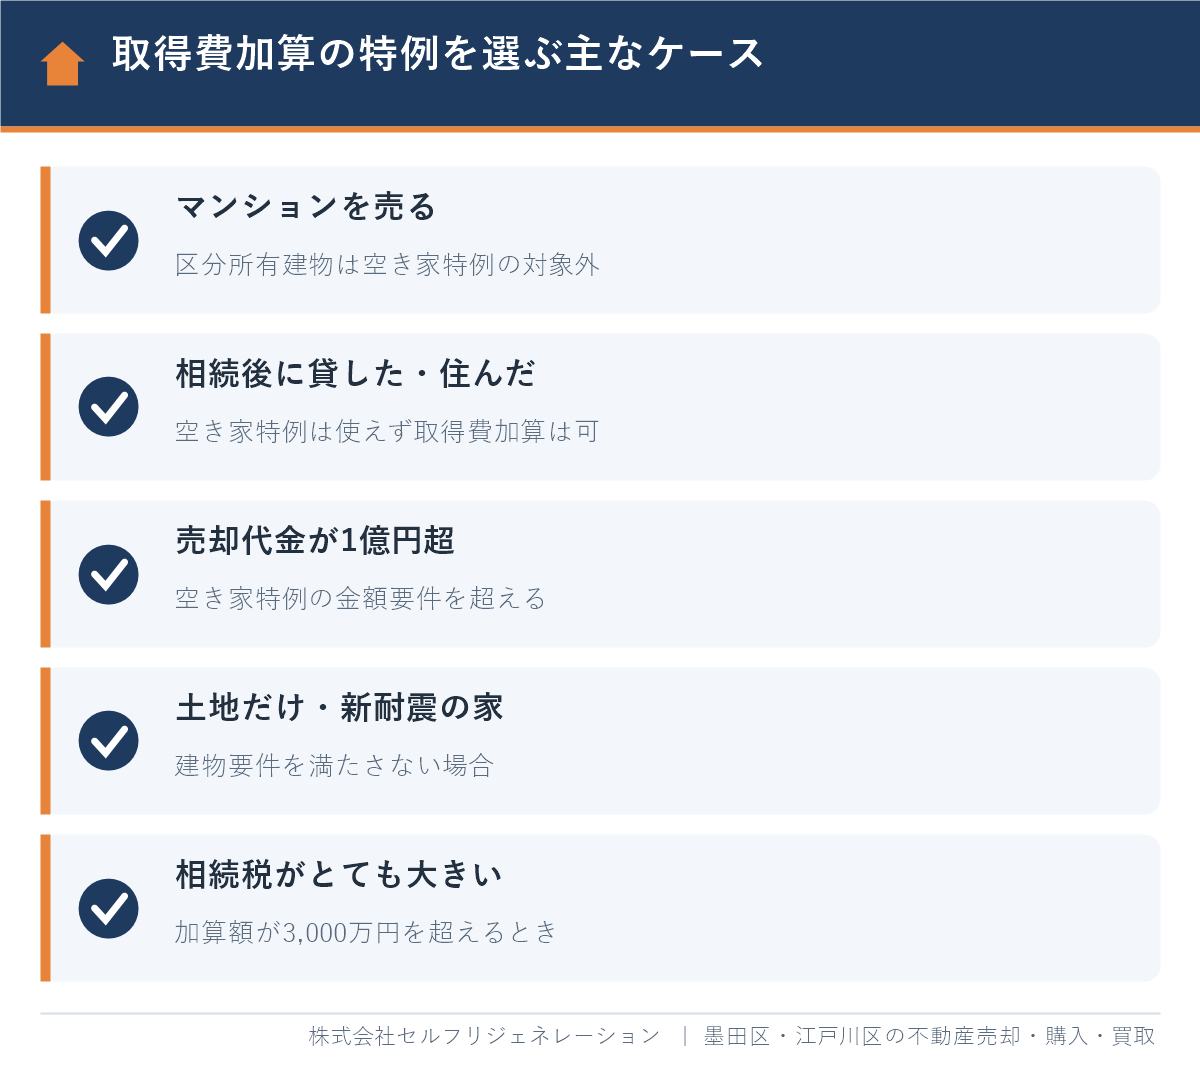
- マンションを売る:錦糸町・両国・葛西・西葛西などに多い分譲マンションは、区分所有建物のため空き家特例の対象外です。
- 相続後に貸した・住んだ:相続した家を一時的に賃貸に出した、相続人が住んだという場合は空き家特例が使えません。相続人が住んでいた場合は、マイホームの3,000万円控除が使えないかもあわせて確認します。
- 親が誰かと同居していた:相続直前に親以外の人が住んでいた場合は、空き家特例の対象外です(老人ホーム入所など一定の例外あり)。
- 売却代金が1億円を超える:広い土地や駅近くの土地で、共有者全員の売却代金の合計が1億円を超える場合です。
- 土地だけ・新耐震の家:昭和56年6月以降に建てられた家や、親の生前に建物がなかった土地は空き家特例の対象外です。
反対に、相続税の申告が不要だった(遺産が基礎控除以下だった)場合は、取得費加算は使えません。この場合、空き家特例の要件を満たすかどうかが税金を大きく左右します。相続した土地で空き家特例が使えない場合の申告は「相続した土地を売却したら確定申告は必要?税金と書き方」も参考にしてください。
売却期限の違いと、スケジュールの組み方
2つの特例は売却期限の数え方が違うため、どちらを使うかで「いつまでに売ればよいか」が変わります。空き家特例の方が期限が早く、さらに制度自体が2027年12月31日までの売却で終わる点に注意が必要です。
| 例:父が2025年3月10日に死亡 | 期限 |
|---|---|
| 相続税の申告期限(死亡を知った日の翌日から10か月) | 2026年1月10日 |
| 空き家特例の売却期限(相続から3年を経過する日の属する年の12月31日) | 2028年12月31日だが、制度の期限により2027年12月31日まで |
| 取得費加算の特例の売却期限(申告期限の翌日以後3年を経過する日) | 2029年1月10日 |
空き家特例を使いたい場合は、2027年12月31日までに引き渡しを終える必要があります。不動産の売却には一般に3〜6か月かかるため、2027年の夏ごろまでには売り出すのが安全です。2028年以降の制度の延長は、2026年10月時点では決まっていません。
もう一つの注意点は、小規模宅地等の特例との関係です。小規模宅地等の特例とは、親が住んでいた土地などの相続税評価額を最大80%減らせる制度です。親と同居していない相続人が「家なき子」の要件で使う場合、相続税の申告期限まで土地を持ち続ける必要があるため、申告期限前に売ると相続税が増えることがあります。空き家特例は相続税の小規模宅地等の特例と併用できますが、小規模宅地等の特例を使うと評価額が下がる分、取得費加算額は小さくなります。
確定申告の方法と必要書類
どちらの特例も、売却した翌年の2月16日〜3月15日に確定申告をしなければ使えません。税額が0円になる場合も申告が必要です。
| 書類 | 空き家の3,000万円控除 | 取得費加算の特例 |
|---|---|---|
| 確定申告書(第一表・第三表) | 必要 | 必要 |
| 譲渡所得の内訳書(土地・建物用) | 必要(5面も記入) | 必要 |
| 相続財産の取得費に加算される相続税の計算明細書 | 不要 | 必要 |
| 被相続人居住用家屋等確認書(区役所) | 必要 | 不要 |
| 登記事項証明書・売買契約書の写し | 必要 | 相続税申告書の写しなどを手元に用意 |
| 耐震基準適合証明書など | 家を残して売る場合に必要 | 不要 |
出典:国税庁 No.3267・No.3306(令和8年4月1日現在法令等)をもとに当社作成。空き家特例の申告書の書き方と確認書の取り方は「【2026年版】空き家特例の確定申告|書き方・必要書類と確認書の取り方」で詳しく解説しています。売却全般の確定申告の流れは「不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順」をご覧ください。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
墨田区・江戸川区の実家を売るときの注意点
墨田区・江戸川区は土地の価格が上がっているため、相続税がかかる家庭が増え、2つの特例の比較が必要になる場面も増えています。地価公示(2026年1月1日時点)では、墨田区の住宅地の平均は坪約203万円、江戸川区の住宅地の平均は坪約146万円です。
- 土地30坪でも相続税がかかりやすい:墨田区の平均で計算すると、30坪の土地は公示地価ベースで約6,000万円です。路線価は公示地価のおおむね8割が目安のため、預金などと合わせると、相続人2人の基礎控除4,200万円を超える家庭は珍しくありません。
- 旧耐震の木造住宅が多い:京島・八広・東向島(墨田区)や南小岩・平井・松島(江戸川区)など木造住宅が密集する地域には、昭和56年5月以前の一戸建てが多く、空き家特例の築年要件に当てはまりやすい傾向があります。
- 解体と再建築不可:路地の奥の土地は、解体すると建て直せない「再建築不可」の場合があります。空き家特例のために解体を急ぐ前に、道路の種別を確認しましょう。
- マンションの相続が多い:錦糸町・葛西・西葛西など分譲マンションの多い地域では、空き家特例が使えないため、取得費加算と取得費の書類探しが手取りを左右します。
- 確認書の窓口:空き家特例の確認書は、墨田区は安全支援課、江戸川区は建築指導課監察係が窓口です。
地価の詳しい数字は「【2026年】墨田区の土地相場・坪単価」「【2026年】江戸川区の土地相場・坪単価」で、地点ごとに紹介しています。
墨田区・江戸川区で相続した実家の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、相続した実家の売却で、空き家特例の要件や売却期限を確認したうえで、売り出し時期や売り方をご提案しています。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や、こまめな進捗の報告を評価していただいています。どちらの特例を使うかは、売却価格と売却時期によって結果が変わるため、査定の段階から根拠を示した価格と、期限から逆算したスケジュールをお伝えしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:路地や接道、区の解体助成などを踏まえて売り方を判断します。
- 業界経験10年以上のスタッフのみが在籍:相続登記から売却、確定申告に必要な書類の準備までご相談いただけます。
- 顧問弁護士・税理士・FPによる無料相談:空き家特例と取得費加算のどちらが有利かなど、税金の判断も専門家に相談できます。
- 仲介も買取も対応:高く売りたいなら仲介、特例の期限が迫っていて早く確実に売りたいなら当社による直接買取をご提案します。
- LINE・オンライン相談が可能:遠方にお住まいの相続人の方も、現地に来ずにご相談いただけます。
空き家特例と取得費加算の特例に関するよくある質問
空き家の3,000万円控除と取得費加算の特例は併用できますか?
同じ家・土地の売却では併用できず、どちらか一方を選びます。国税庁は、空き家特例の要件として、その物件で取得費加算の特例などの適用を受けていないことを挙げています。
空き家特例と取得費加算はどちらが得ですか?
取得費加算額が3,000万円(相続人3人以上の共有なら2,000万円)を超えなければ、空き家特例の方が得です。取得費加算額は売った財産の評価額にその人の相続税の負担率をかけた程度になるため、多くの家庭では空き家特例が有利になります。
相続税がかからなかった場合も取得費加算の特例は使えますか?
使えません。取得費加算の特例は、その財産を相続した人に相続税が課税されていることが要件です。
相続したマンションを売るときに使える特例はありますか?
相続税を払っていれば、取得費加算の特例が使えます。マンションは区分所有建物のため、空き家の3,000万円控除は使えません。
取得費加算の特例はいつまでに売れば使えますか?
相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売る必要があります。申告期限は相続を知った日の翌日から10か月なので、相続からおよそ3年10か月が目安です。
取得費加算の特例を使うにはどんな書類が必要ですか?
確定申告書に、「相続財産の取得費に加算される相続税の計算明細書」と「譲渡所得の内訳書」を添えて提出します。計算明細書は国税庁のホームページから入手できます。
まとめ|空き家の税制優遇は「要件の確認」と「加算額の計算」で選ぶ
空き家を売るときの税制優遇は、空き家の3,000万円控除と取得費加算の特例のどちらか一方を選びます。まず空き家特例の要件(昭和56年5月以前の一戸建て、親の一人暮らし、相続後の未使用、1億円以下、期限)を確認し、要件を満たすなら、取得費加算額が3,000万円(3人以上は2,000万円)を超えるかを比べましょう。
空き家特例は2027年12月31日までの売却が対象です。墨田区・江戸川区で相続した実家の売り方や売却時期に迷ったら、無料査定や無料相談からお気軽にお問い合わせください。相続した不動産の売り方全般は「江戸川区で相続した家を売却する方法」もあわせてご覧ください。
参考:国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」/国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」/国税庁「No.3208 長期譲渡所得の税額の計算」/国税庁「No.4152 相続税の計算」/国税庁「No.4155 相続税の税率」
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月4日
墨田区・江戸川区の相続・空き家売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階