「老後の資金が心配だけれど、住み慣れた墨田区の家からは離れたくない」「ローンの返済が苦しいので、家を売ってそのまま住み続けられないか」。こうした悩みから、リースバックを検討する方が増えています。
一方で、リースバックは「売買」と「賃貸」が一体になった複雑な取引です。国民生活センターにはトラブルの相談が寄せられ、2026年10月1日からは国土交通省のガイドラインも施行されました。
この記事で分かること
- リースバックの仕組みと、売却価格・家賃が決まる考え方
- 2026年10月施行の国土交通省ガイドラインで、事業者に求められるようになった説明
- 家賃の総額・契約期間・買戻しで失敗しないための確認ポイントと計算例
- 仲介・買取・リバースモーゲージなど他の方法との比較と、墨田区の相談窓口
結論を先にお伝えすると、リースバックは「数年以内の住み替えまでのつなぎ」には向きますが、「一生住み続ける」前提では家賃の総額が売却額を超えやすい方法です。契約前に必ず他の方法と手取りを比べてください。
この記事の結論
- リースバックとは、自宅を事業者に売って代金を一括で受け取り、その後は家賃を払って同じ家に住み続ける取引です。
- 売却価格は仲介で売る相場より低め、家賃は周辺の賃料相場より高めになりやすく、長く住むほど家賃の総額が売却額に近づきます。
- 2026年10月1日施行の国土交通省ガイドラインで、宅建業者には家賃・期間・更新の有無・修繕の負担・買戻し特約などの告知が求められます。
- 定期借家契約だと期間満了で退去になる場合があります。何年住めるか、再契約や買戻しの条件を書面で確認することが欠かせません。
- 住み続ける必要がないなら仲介や買取の方が手取りは多く、ローン滞納があるなら任意売却の相談が先です。目的から方法を選びましょう。
リースバックとは?墨田区で住み続けながら売る仕組み
リースバックとは、自宅を不動産会社などの事業者に売却して代金を受け取り、同時に賃貸借契約を結んで、売った家に家賃を払って住み続ける方法です。国土交通省の「住宅のリースバックに関するガイドブック」(2022年6月公表)は、「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と説明しています。
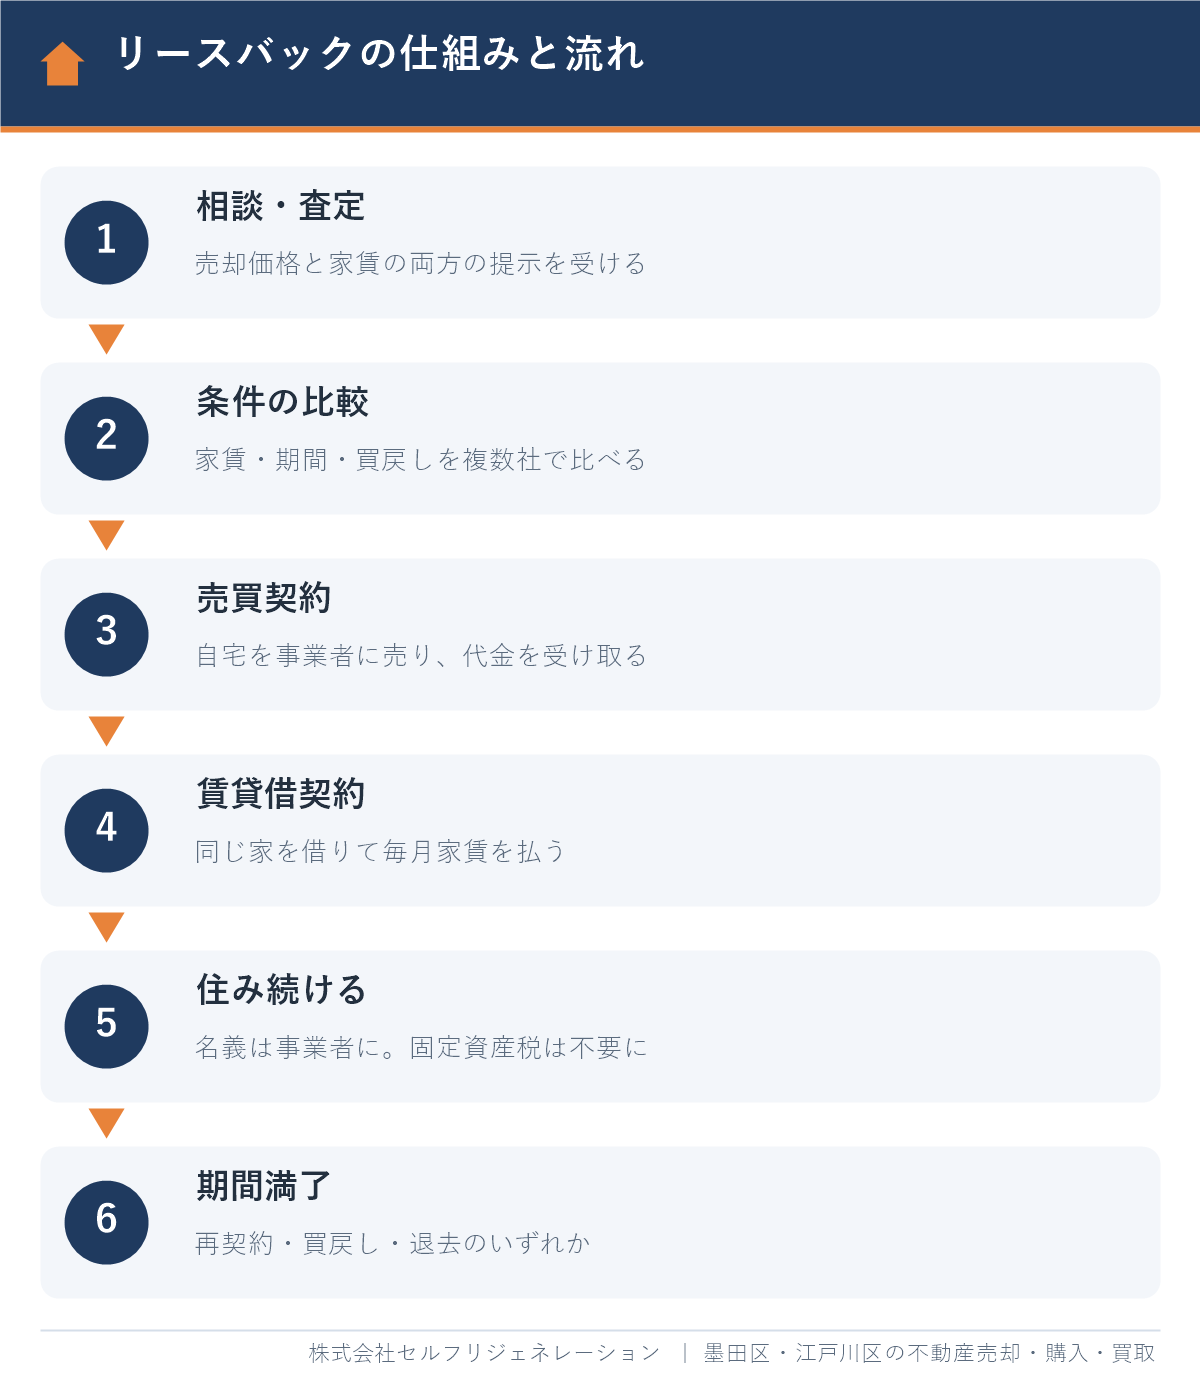
売った時点で家の所有者は事業者に変わります。そのため、固定資産税・都市計画税や建物の火災保険は原則として事業者(貸主)の負担になり、あなたは毎月の家賃を払う「借主」の立場になります。
どんな人が使っているのか
国土交通省の資料では、高齢者世帯を中心に、住み替えや建て替えの資金、老後の資金需要などを目的として利用が増えていると説明されています。墨田区でご相談が多いのは、次のようなケースです(当社に寄せられるご相談を一般化したもので、特定のお客様の事例ではありません)。
- 子どもの学区や通院先を変えずに、まとまった資金を用意したい
- 数年後に高齢者向け住宅や子どもの近くへ移る予定で、それまで今の家に住みたい
- 事業資金や借入の返済のために現金が必要だが、近所に売却を知られたくない
「近所に知られにくい」は本当か
リースバックは引っ越しを伴わないため、売却したことが周囲に分かりにくいのは事実です。ただし、登記簿の所有者は事業者に変わるため、登記事項証明書を取れば誰でも所有者を確認できます。「誰にも分からない」わけではない点は理解しておきましょう。
リースバックの売却価格と家賃はどう決まる?計算例で確認
リースバックの売却価格は、仲介で一般の買主に売る場合の相場より低めに提示されるのが一般的です。事業者は買った家を賃貸に出して家賃収入を得るため、「家賃収入に見合う価格」で買い取るからです。
家賃は、多くの場合「売却価格×事業者が求める利回り(年率)÷12か月」という考え方で決まります。周辺の同じような家の賃料相場とは必ずしも一致せず、相場より高くなることもあります。国土交通省のガイドラインでも、売買価格や賃料の算定根拠を説明することが望ましい対応とされています。
計算例:家賃の総額が売却額を超えるのは何年後か
次の数値はすべて仮定です。仲介なら3,000万円で売れる見込みの墨田区の戸建てで、リースバックの売却価格が2,100万円(相場の7割と仮定)、家賃の利回りが年8%と仮定して計算します。
| 項目 | 計算 | 金額(仮定) |
|---|---|---|
| 受け取る売却代金 | 相場3,000万円×70% | 2,100万円 |
| 年間の家賃 | 2,100万円×8% | 168万円 |
| 毎月の家賃 | 168万円÷12か月 | 14万円 |
| 5年間の家賃総額 | 168万円×5年 | 840万円 |
| 10年間の家賃総額 | 168万円×10年 | 1,680万円 |
| 家賃総額が売却代金に並ぶ年数 | 2,100万円÷168万円 | 12.5年 |
この仮定では、12年半住み続けると、払った家賃の合計が受け取った売却代金と同じになります。さらに、仲介で売れば得られたはずの差額900万円(3,000万円−2,100万円)も考えると、長く住むほど経済的な負担は大きくなります。
実際の価格と家賃は、物件や事業者によって大きく異なります。提示を受けたら、必ず「家賃の総額が売却代金を超えるのは何年後か」を自分で計算してみてください。
住宅ローンが残っている場合
リースバックでも、売却代金で住宅ローンを完済し、抵当権を抹消できることが前提です。売却価格がローン残高に届かない場合は原則として売れません。返済が滞っている方は、リースバックより先に、墨田区の任意売却ガイドで競売を避ける手順を確認してください。
2026年10月施行|国土交通省のリースバックガイドラインで変わったこと
2026年10月1日から、国土交通省の「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」が施行されています。売買だけでなく、売却後の賃貸借の条件も、宅建業者が告げるべき重要な事項として扱われるようになりました。
ガイドラインの対象になる取引
対象は、住んでいる住宅を売却し、そのまま賃貸借で住み続ける取引のうち、買主が宅建業者である場合、または宅建業者が売買を媒介・代理する場合です。売買と賃貸借の契約時期がずれる場合や、買主と貸主が別の会社の場合も、売却後も住み続けることが目的なら対象になるとされています。
事業者に求められる説明
- 家賃の額と支払方法、契約期間、更新の有無、修繕費用の負担区分など、賃貸借の条件を告げること
- 買戻し特約の有無と内容、家賃以外にやり取りするお金(敷金・保証料など)を告げること
- 望ましい対応として、売買価格と家賃の算定根拠、売却代金が家賃の何か月分にあたるかを説明し、告知した事項を書面で渡すこと
これらを故意に告げなかった場合は宅地建物取引業法47条1号の違反となり、監督処分や刑事罰の対象になり得ます。また、断った後も勧誘を続ける、長時間居座る、考える時間を与えずに即決を迫るといった勧誘は、宅地建物取引業法47条の2で禁止されています。
つまり、事業者から「家賃はいくらで、何年住めて、いくらで買い戻せるのか」を書面で説明してもらうのは、消費者として当然の権利です。説明があいまいな事業者とは契約しないでください。
リースバックのトラブル事例と注意点|国民生活センターの注意喚起
国民生活センターは2025年5月21日と2026年8月4日に、リースバックのトラブルについて注意を呼びかけています。2025年の公表では、契約当事者の約7割が70歳以上とされています。
家賃の値上げと退去の求め
2026年8月の公表では、売却から数年後に貸主から家賃の大幅な値上げを求められ、応じないなら退去するよう言われた事例が紹介されています。「ずっと住める」と思っていても、契約の内容次第では住み続けられないことがあります。
買戻しの価格が想定より高い
契約期間の満了が近づいて買戻しを申し出たところ、売却価格の数倍の金額を示された事例もあります。買戻しの約束が口頭だけだったり、価格の決め方が書かれていなかったりすると、こうしたことが起こります。
リフォームの訪問販売からの誘導
高額なリフォーム工事を契約させ、支払いのためにリースバックを勧めるケースも報告されています。リフォームをしても売却価格が上がるわけではありません。工事と売却をセットで勧められたら、その場で契約せず家族に相談してください。
自宅の売却はクーリング・オフできない
宅地建物取引業法のクーリング・オフは、消費者が宅建業者から買う場合の制度です。消費者が自宅を宅建業者に売る場合は適用されません。契約後に解除するには、手付金の倍返しや違約金が必要になることがあります。
契約前に必ず確認したい5つのポイント
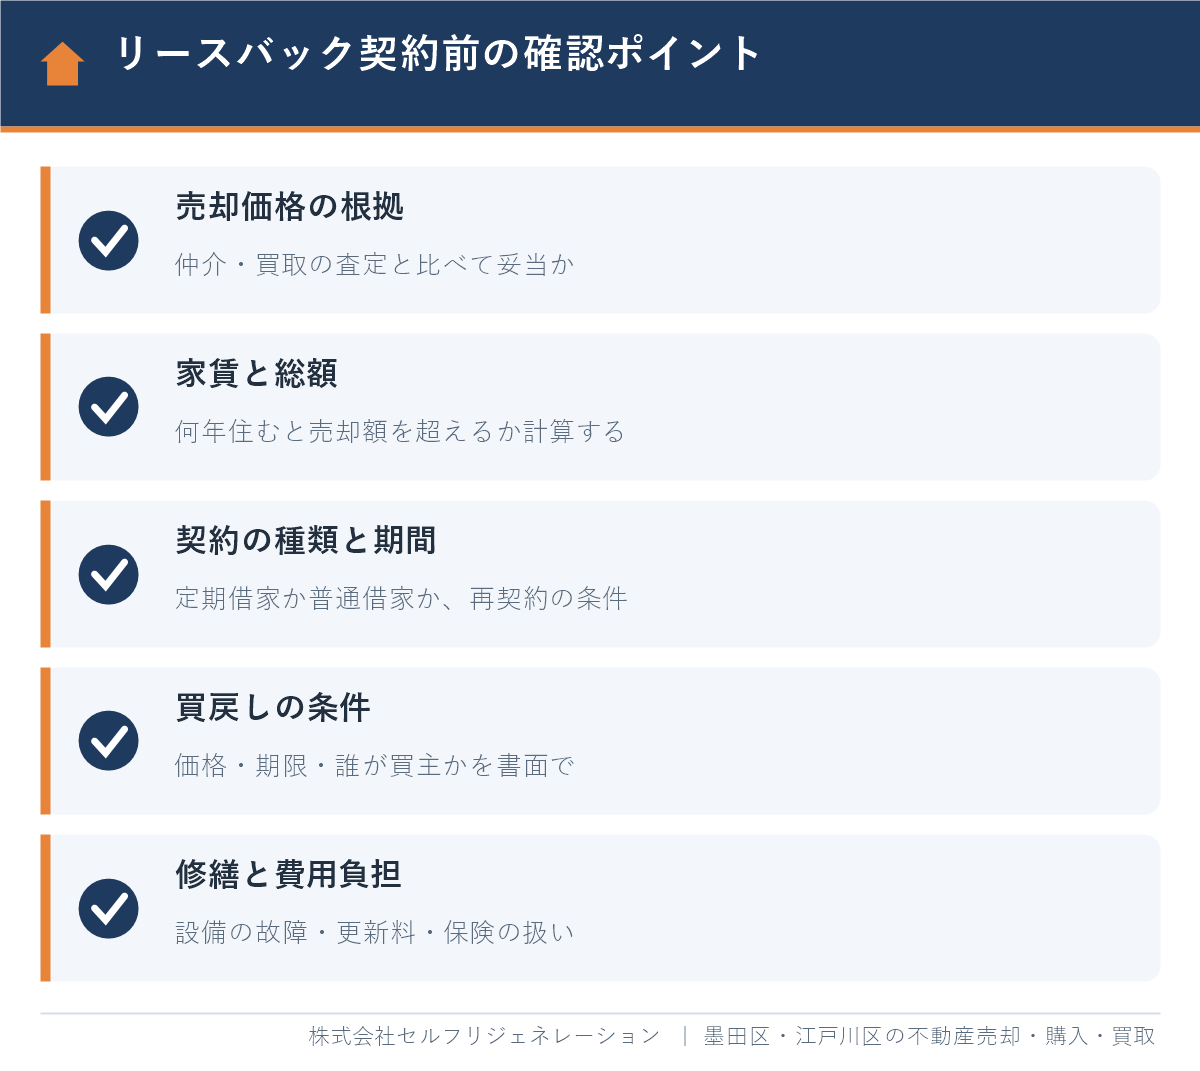
リースバックで後悔しないために、契約前に次の5点を書面で確認してください。特に「何年住めるか」と「家賃の総額」は、家族も一緒に確認するのがおすすめです。
1. 売却価格の根拠
リースバックの提示額だけを見ても、高いか安いかは判断できません。仲介で売る場合の査定額と、不動産会社が直接買い取る場合の買取価格を並べて比べると、リースバックでいくら差がつくのかが分かります。
2. 家賃と総額
毎月の家賃が年金や収入から無理なく払えるかを確認します。家賃は将来上がる可能性もあるため、「家賃の改定」の条項も読みましょう。前の章の計算例のように、何年で家賃総額が売却代金に並ぶかを計算しておきます。
3. 契約の種類と期間(定期借家か普通借家か)
定期借家契約とは、期間が満了すると更新されずに終わる賃貸借契約のことです(借地借家法38条)。再契約するかどうかは貸主の判断になるため、2〜3年の定期借家だと、満了時に退去を求められる可能性があります。普通借家契約なら、貸主は正当な理由がなければ更新を拒めません(借地借家法28条)。契約の種類と、再契約の条件を必ず確認してください。
4. 買戻しの条件
将来買い戻したい場合は、買戻しの価格(または決め方)、期限、手続きを契約書に書いてもらいます。民法の買戻し特約は期間が最長10年(民法580条)で、売買代金と契約費用を返して買い戻す仕組みです。リースバックでは「再売買の予約」という形で、売却価格より高い買戻し価格を定める契約も多いため、条文の形式と金額を確認しましょう。事業者が家を第三者に転売した場合に、買戻しの約束が引き継がれるかも重要です。
5. 修繕と費用の負担
通常の賃貸住宅では、建物の修繕は貸主が負担するのが原則です。リースバックでは、給湯器などの設備の故障や修繕を借主負担とする契約も見られます。築年数の古い墨田区の木造住宅では修繕の負担が大きくなりがちなので、負担区分を一つずつ確認してください。家財の火災保険(借家人賠償を含む)は借主が加入するのが一般的です。墨田区は水災の保険料が最も高い区分(5等地)にあるため、保険料も家計に入れて考えましょう。
墨田区ならではのリースバックの注意点
墨田区の住宅は、木造住宅密集地域、借地、旧耐震のマンションなど、事業者が買い取りにくい条件を持つことがあります。こうした家では、リースバックの提示額が大きく下がったり、断られたりすることがあります。
再建築不可・借地・長屋の家
京島・八広・東向島などの木造住宅密集地域には、接道の条件を満たさない再建築不可の家や、借地の上の家、長屋が残っています。事業者は将来の転売まで考えて買うため、これらの家はリースバックの対象外になるか、価格が低くなりやすい傾向があります。住み続けることにこだわらない場合は、墨田区の不動産買取ガイドで紹介している直接買取の方が、条件が良くなることもあります。
旧耐震のマンション
1981年5月以前に建築確認を受けた旧耐震のマンションは、買主の住宅ローンが組みにくく、事業者の評価も厳しくなりがちです。管理費・修繕積立金も家賃とは別に貸主の負担になるため、家賃に上乗せされて提示されることがあります。
水害リスクと「住み続ける」前提
墨田区は荒川と隅田川に挟まれ、区のハザードマップでは広い範囲で浸水が想定されています。リースバックは「今の家に住み続ける」ことが前提なので、高齢になってからの避難や、浸水時の生活再建も含めて、本当に今の家に住み続けるのが良いのかを家族で話し合っておきましょう。
リースバックと他の方法を比較|仲介・買取・リバースモーゲージ
リースバックが向いているのは、「一定期間だけ今の家に住み続けたい」「まとまった現金がすぐ必要」という2つの条件がそろう場合です。どちらかが当てはまらないなら、他の方法の方が有利になりやすいです。
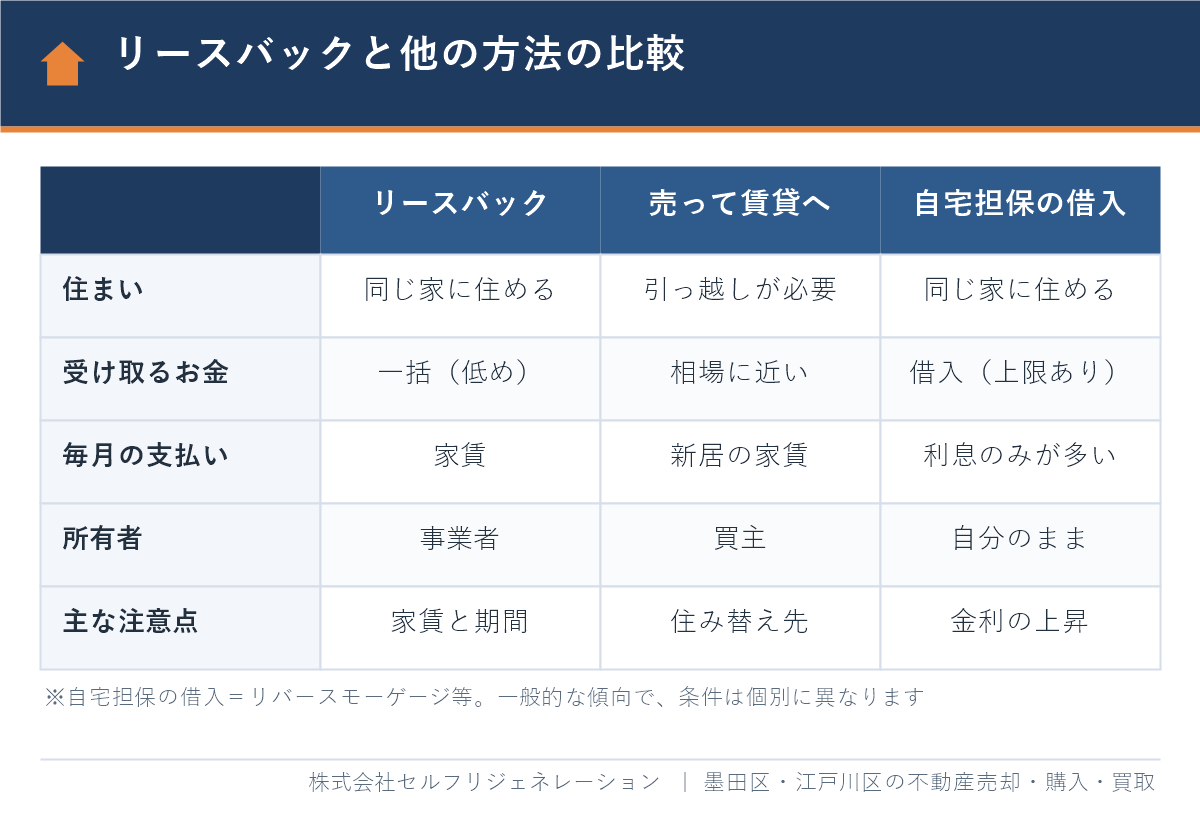
| 方法 | 住み続けられるか | 受け取るお金 | 向いている人 |
|---|---|---|---|
| リースバック | 住める(契約期間による) | 一括。相場より低め | 数年以内に住み替える予定で、今すぐ資金が必要な人 |
| 仲介で売って賃貸へ | 引っ越しが必要 | 相場に近い価格 | 住み替え先が決まっていて、手取りを最大にしたい人 |
| 不動産会社の直接買取 | 引っ越しが必要(引渡し時期は相談可) | 仲介より低め。現金化が早い | 再建築不可・残置物が多いなど、仲介で売りにくい家の人 |
| リバースモーゲージ | 住める(所有者のまま) | 借入。担保評価で上限あり | 家を手放したくない人。マンションや一部の地域は対象外のことも |
| 不動産担保型生活資金 | 住める(所有者のまま) | 生活資金の貸付 | 低所得の高齢者世帯(要件・審査あり) |
| 任意売却 | 原則引っ越し | 債権者の同意のうえで売却 | 住宅ローンを滞納している人 |
リバースモーゲージとは
リバースモーゲージとは、自宅を担保にお金を借り、生きている間は利息だけを払い、亡くなった後に自宅の売却などで元金を返す仕組みのローンです。所有者は自分のままなので、契約期間の満了で退去を求められることはありません。ただし、金利が上がると毎月の利息が増え、担保評価の見直しで借りられる額が減ることもあります。
不動産担保型生活資金(社会福祉協議会)
東京都社会福祉協議会は、自己所有の家に住み続けたい低所得の高齢者世帯に、その不動産を担保として生活資金を貸し付ける制度を設けています。東京都福祉局のページ(2026年10月9日更新)によると、相談と申込みは住んでいる区市町村の社会福祉協議会が窓口で、墨田区にお住まいなら墨田区社会福祉協議会への相談になります。対象要件や貸付額は審査で決まるため、窓口で確認してください。
仲介と買取の違い
住み続ける必要がない場合は、仲介で売る方がリースバックより手取りは多くなるのが一般的です。急いで現金化したい、建物の状態が悪いという場合は、直接買取も比べましょう。両者の違いは仲介と買取の違いと手取り・期間の比較で詳しく解説しています。
どの方法を選ぶ?目的から考える判断フロー
方法選びで迷ったら、「何のためにお金が必要か」と「その家に何年住みたいか」の2つから考えると整理しやすくなります。
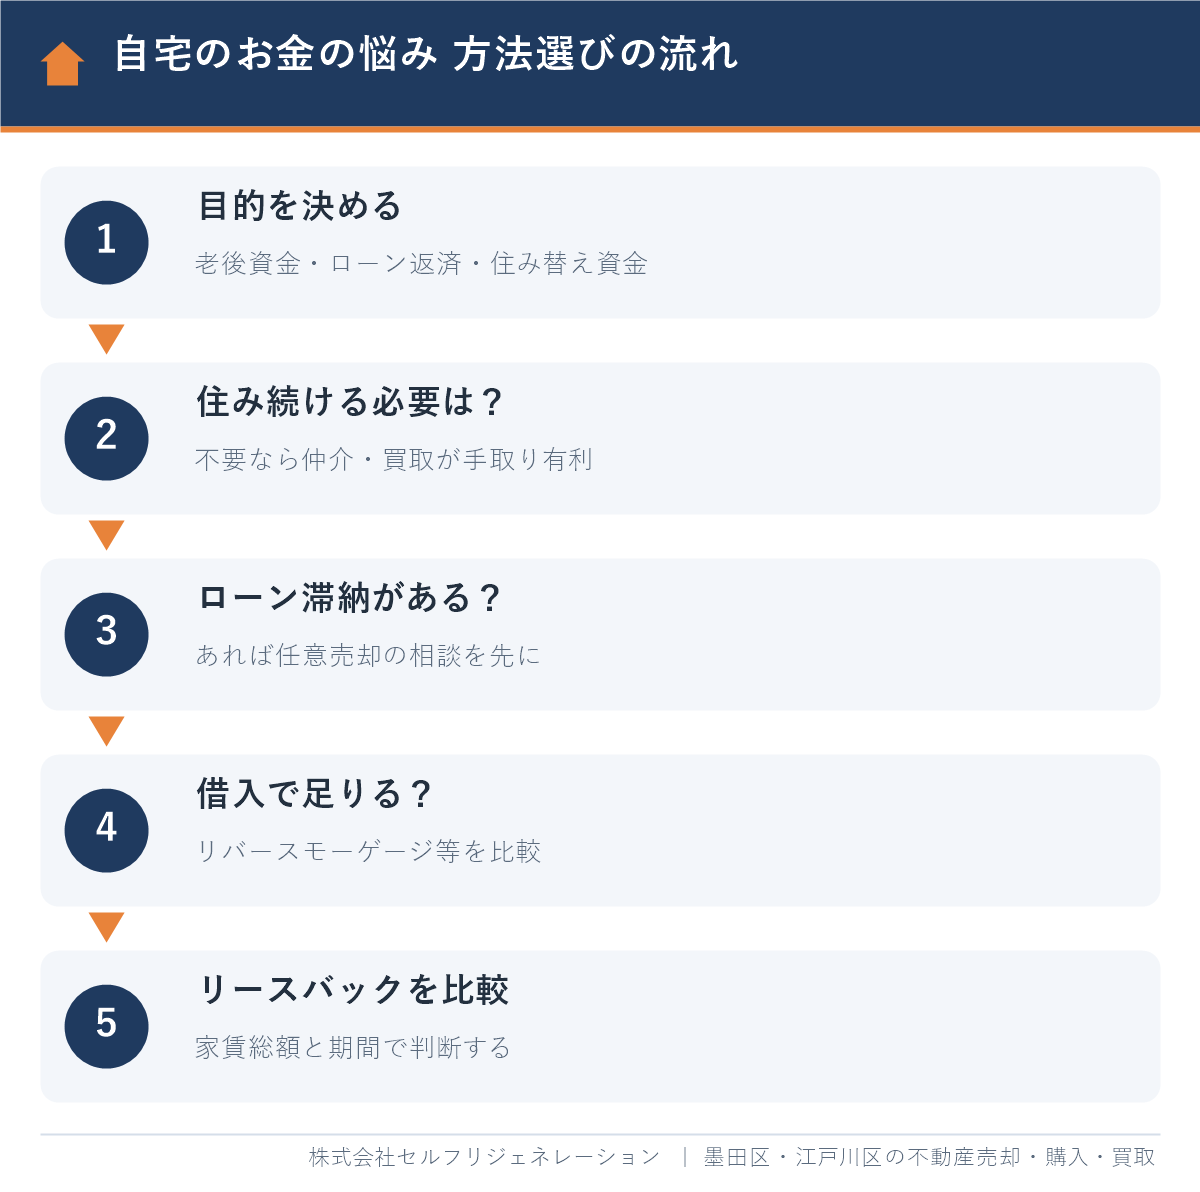
- 目的を決める:老後の生活費、ローン返済、住み替え資金、相続の準備など、必要な金額と時期を書き出します。
- 住み続ける必要があるか:必要がなければ、仲介または直接買取で売り、手取りを最大にするのが基本です。
- ローンの滞納があるか:滞納がある場合は、競売になる前に任意売却の相談を優先します。
- 借入で足りるか:家を手放さずに済むリバースモーゲージや社会福祉協議会の貸付で足りないかを確認します。
- リースバックを比べる:それでもリースバックが合う場合は、複数の事業者の条件を、家賃総額と住める期間で比べます。
税金の確認も忘れずに
自宅を売って利益が出た場合は譲渡所得として税金がかかり、住まいを売ったときの3,000万円の特別控除などの特例が使えることがあります。ただし、リースバックは売却後もその家に住み続けるため、特例の適用は個別の判断になります。契約前に税務署や税理士に確認し、翌年の確定申告の準備もしておきましょう。
墨田区でリースバックを相談できる窓口
リースバックは家族や第三者に相談してから決めるのが鉄則です。墨田区には、無料で相談できる公的な窓口がそろっています(2026年10月時点の区の公式情報)。
| 窓口 | 相談できること | 受付 |
|---|---|---|
| すみだ消費者センター | 強引な勧誘、契約トラブル | 電話 03-5608-1773(月〜土 9:00〜16:30、土曜は電話のみ。区内在住・在勤・在学の方) |
| 消費者ホットライン | 最寄りの消費生活センターの案内 | 電話 188 |
| すみだ区民相談室 | 弁護士・司法書士・税理士・宅建士の相談 | 弁護士は月・水・金(予約制)、宅建士の不動産一般相談は火曜13〜15時 |
| 高齢者支援総合センター | 高齢者の暮らし・介護・住まいの相談 | 区内8か所 |
| 墨田区社会福祉協議会 | 不動産担保型生活資金の相談・申込み | 区の社会福祉協議会の窓口 |
判断力に不安のある高齢のご家族が勧誘を受けている場合は、成年後見制度の利用も含めて、高齢者支援総合センターに早めに相談してください。
墨田区の不動産のまとめガイド
墨田区でリースバック・売却を相談するならセルフリジェネレーション|Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)をいただいています。
口コミでよく評価されているのは、いくつもの選択肢のメリット・デメリットを丁寧に説明し、納得して決められるようにする対応です。相続した家を売却されたお客様からは、次のような声をいただいています。
「様々なケースのメリットデメリットを教えていただき自分でも納得のいく最善の売却が出来たと思っています」(Googleクチコミより一部抜粋)
リースバックを検討されている方にこそ、仲介で売った場合・買取の場合の金額を並べて比べていただきたいと考えています。無料相談では、提示されたリースバックの条件を、当社の査定額と並べて手取りと家賃総額で確認することができます。当社の強みは次のとおりです。
- 墨田区・江戸川区に特化した地域密着で、木密地域・借地・旧耐震マンションなど区内の物件事情に詳しい
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談(契約書の確認、売却時の税金、老後の資金計画など)
- 仲介でも当社の直接買取でも対応できるので、物件ごとに最適な売り方をご提案できる。一定期間は仲介で売り出し、売れなければ約束の価格で当社が買い取る買取保証付き売却も選べます(条件は物件ごとに、ご相談時に書面でご説明します)
- LINE・オンラインでのご相談も可能
仲介をご依頼いただく場合の手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。当社が直接買い取る場合は、仲介手数料はかかりません。まずは無料査定で今の家の価格を確認し、売り方に迷っている段階なら無料相談をご利用ください。仲介での売却は売却、直接買取は買取のページで詳しくご案内しています。
よくある質問
リースバックで売った家に何年住めますか?
契約の種類と期間によって決まります。定期借家契約なら期間満了で契約が終わり、再契約するかは貸主の判断になるため、2〜3年で退去を求められることもあります。普通借家契約なら、貸主は正当な理由がなければ更新を拒めません。
リースバックの家賃は相場より高いですか?
周辺の賃料相場より高くなることがあります。リースバックの家賃は、売却価格に事業者が求める利回りを掛けて決めることが多く、周辺の同じような家の家賃とは連動しないためです。提示された家賃が周辺相場と比べてどうか、算定根拠の説明を受けて確認しましょう。
リースバックした家は将来買い戻せますか?
契約書に買戻しの約束があれば買い戻せます。ただし、買戻し価格は売却価格より高く設定されることが多く、期限や価格の決め方が書かれていないとトラブルになります。価格・期限・手続きと、事業者が転売した場合の扱いを契約前に書面で確認してください。
住宅ローンが残っていてもリースバックできますか?
売却代金でローンを完済できればできます。リースバックも売買なので、決済時にローンを返して抵当権を抹消する必要があります。売却価格がローン残高に届かない場合や返済を滞納している場合は、任意売却などを先に検討してください。
リースバックの契約後にクーリング・オフはできますか?
できません。宅地建物取引業法のクーリング・オフは消費者が宅建業者から買う場合の制度で、消費者が自宅を事業者に売る場合には適用されません。解除には手付金の倍返しや違約金が必要になることがあるため、即決せず家族や専門家に相談してから契約しましょう。
墨田区でリースバックの勧誘に困ったらどこに相談できますか?
すみだ消費者センター(電話 03-5608-1773、月〜土 9:00〜16:30、土曜は電話のみ)に相談できます。全国共通の消費者ホットライン188でも最寄りの窓口を案内してもらえます。売却価格が妥当かを確かめたいときは、地元の不動産会社に仲介や買取の査定を依頼して比べるのも有効です。
まとめ
リースバックは、住み慣れた家に住み続けながらまとまった資金を得られる方法ですが、売却価格は低め、家賃は高めになりやすく、長く住むほど負担が大きくなります。2026年10月からは国土交通省のガイドラインで事業者の説明が強化されましたが、最後に判断するのはご本人とご家族です。
- 家賃の総額が売却代金を超えるのは何年後かを計算する
- 定期借家か普通借家か、再契約と買戻しの条件を書面で確認する
- 修繕の負担区分と、家賃以外にかかるお金を確認する
- 仲介・買取・リバースモーゲージ・社会福祉協議会の貸付と比べる
- 勧誘に困ったら、すみだ消費者センターや188に相談する
墨田区で家を売る全体の流れは墨田区で家・マンションを売る完全ガイドで解説しています。リースバックを含めて自宅の売り方に迷っている方は、地元の事情に詳しい当社にお気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月19日
墨田区のリースバック・自宅売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階