「親の家が墨田区にあるけれど、路線価で計算すると相続税はかかるのだろうか」「路線価図を開いてみたが、『400D』などの記号の意味が分からない」「借地の上に建つ実家や、祖父の代から貸している底地はどう評価されるのか」。墨田区で相続を控えたご家庭から、こうしたご相談をよくいただきます。
墨田区は2026年分の路線価が大きく上がり、錦糸町駅南口の最高路線価は前年から20.6%上昇しました。この記事では、墨田区の土地の相続税評価額を、路線価図の読み方から借地・底地・商業地の評価まで、区内の例を使って順番に解説します。
- 墨田区の2026年分の最高路線価(本所税務署・向島税務署)と地価公示から見た路線価の目安
- 路線価図の記号の読み方と、間口・奥行・セットバックの補正の計算例
- 墨田区に多い借地権・底地・アパートの敷地・錦糸町の商業地の評価
- 相続税がかかるかの試算、小規模宅地等の特例、本所・向島税務署の管轄
結論から言うと、墨田区の土地は「前面道路の路線価×補正率×面積」で評価し、借地や貸している土地はそこから権利の割合を差し引きます。狭い土地でも相続税がかかることがあるため、まずご自身で概算してみることが大切です。
この記事の結論
- 2026年分の墨田区の最高路線価は、本所税務署が錦糸町駅南口ロータリーの1㎡398万円(+20.6%)、向島税務署が京島1丁目の曳舟川通りの1㎡93万円(+14.8%)。
- 土地の相続税評価額は「路線価×奥行価格補正率などの補正×面積」。墨田区に多い間口の狭い土地や2項道路に面した土地は評価が下がる。
- 借地権は自用地の価額×借地権割合、底地は自用地の価額×(1-借地権割合)。借地の上の家に住む人も、借地権が相続財産になる。
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」。同居の子などが自宅を相続すれば小規模宅地等の特例で330㎡まで80%減らせる。
- 相続税の申告先は亡くなった人の住所地の税務署。墨田区は本所税務署と向島税務署に分かれ、同じ町でも番地で分かれる場合がある。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区の路線価(2026年分)|最高路線価と地価公示から見た目安
2026年分の墨田区の路線価は、錦糸町・押上などの商業地を中心に大きく上がりました。東京国税局の「最高路線価」の公表では、墨田区内の2つの税務署の最高地点は次のとおりです。
| 税務署 | 最高路線価の所在地 | 2026年分(1㎡) | 2025年分(1㎡) | 前年比 |
|---|---|---|---|---|
| 本所税務署 | 江東橋3丁目 錦糸町駅南口ロータリー | 398万円 | 330万円 | +20.6% |
| 向島税務署 | 京島1丁目 曳舟川通り | 93万円 | 81万円 | +14.8% |
出典:東京国税局「令和8年分 最高路線価」(2026年1月1日時点の評価)。路線価とは、国税庁が相続税・贈与税の計算のために、道路に面する標準的な宅地の1㎡あたりの価額を千円単位で定めたものです。
地価公示から見た墨田区の路線価の目安
国税庁は、路線価を地価公示価格等の80%程度を目安に定めています。そこで、墨田区内の地価公示(2026年1月1日時点)に0.8を掛けると、路線価のおおよその水準が分かります。
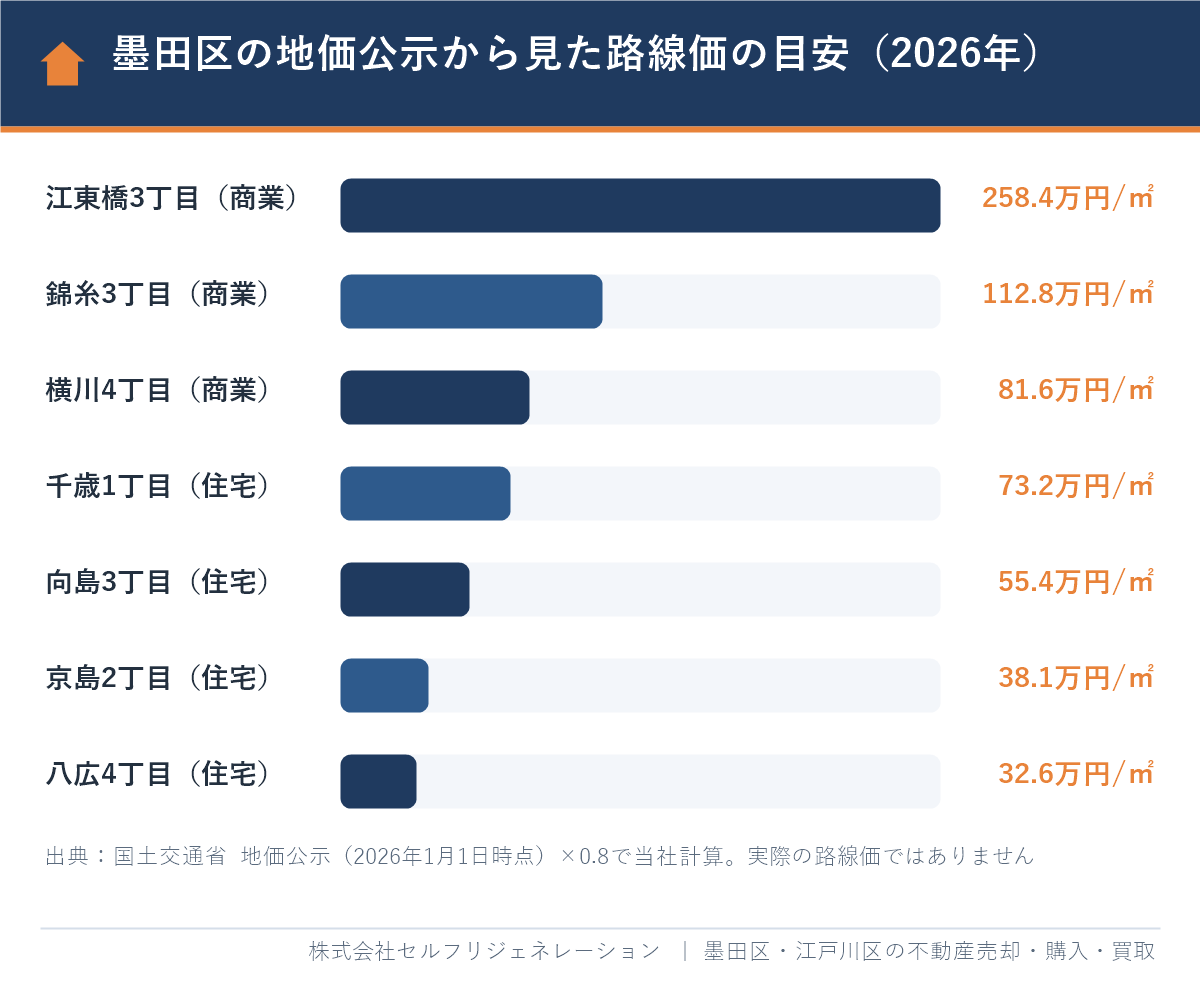
| 地点(用途) | 地価公示(1㎡) | 路線価の目安(×0.8) | 最寄駅と距離 |
|---|---|---|---|
| 江東橋3丁目(商業地) | 323万円 | 約258万円 | 錦糸町駅 150m |
| 錦糸3丁目(商業地) | 141万円 | 約113万円 | 錦糸町駅 260m |
| 横川4丁目(商業地) | 102万円 | 約82万円 | 押上駅 380m |
| 千歳1丁目(住宅地) | 91.5万円 | 約73万円 | 森下駅 650m |
| 向島3丁目(住宅地) | 69.2万円 | 約55万円 | とうきょうスカイツリー駅 480m |
| 京島2丁目(住宅地) | 47.6万円 | 約38万円 | 京成曳舟駅 590m |
| 八広4丁目(住宅地) | 40.7万円 | 約33万円 | 八広駅 1,000m |
出典:国土交通省 地価公示(2026年1月1日時点)の地点データを当社で抜き出し、0.8を掛けて計算。実際の路線価は道路ごとに違うため、必ず路線価図で確認してください。区内の地点ごとの土地価格は墨田区の土地相場・坪単価|地価推移と町丁・駅別の土地価格、錦糸町の商業地は錦糸町の土地価格と坪単価で詳しく紹介しています。
墨田区の路線価図の読み方|数字・アルファベット・地区区分
路線価図は、道路の上に書かれた「数字+アルファベット」と、地区区分の記号の3つを読めば使えます。国税庁の「路線価図・評価倍率表」のサイトで、年分(2026年分)、東京都、墨田区、町名の順に選ぶと、町丁ごとの路線価図が表示されます。
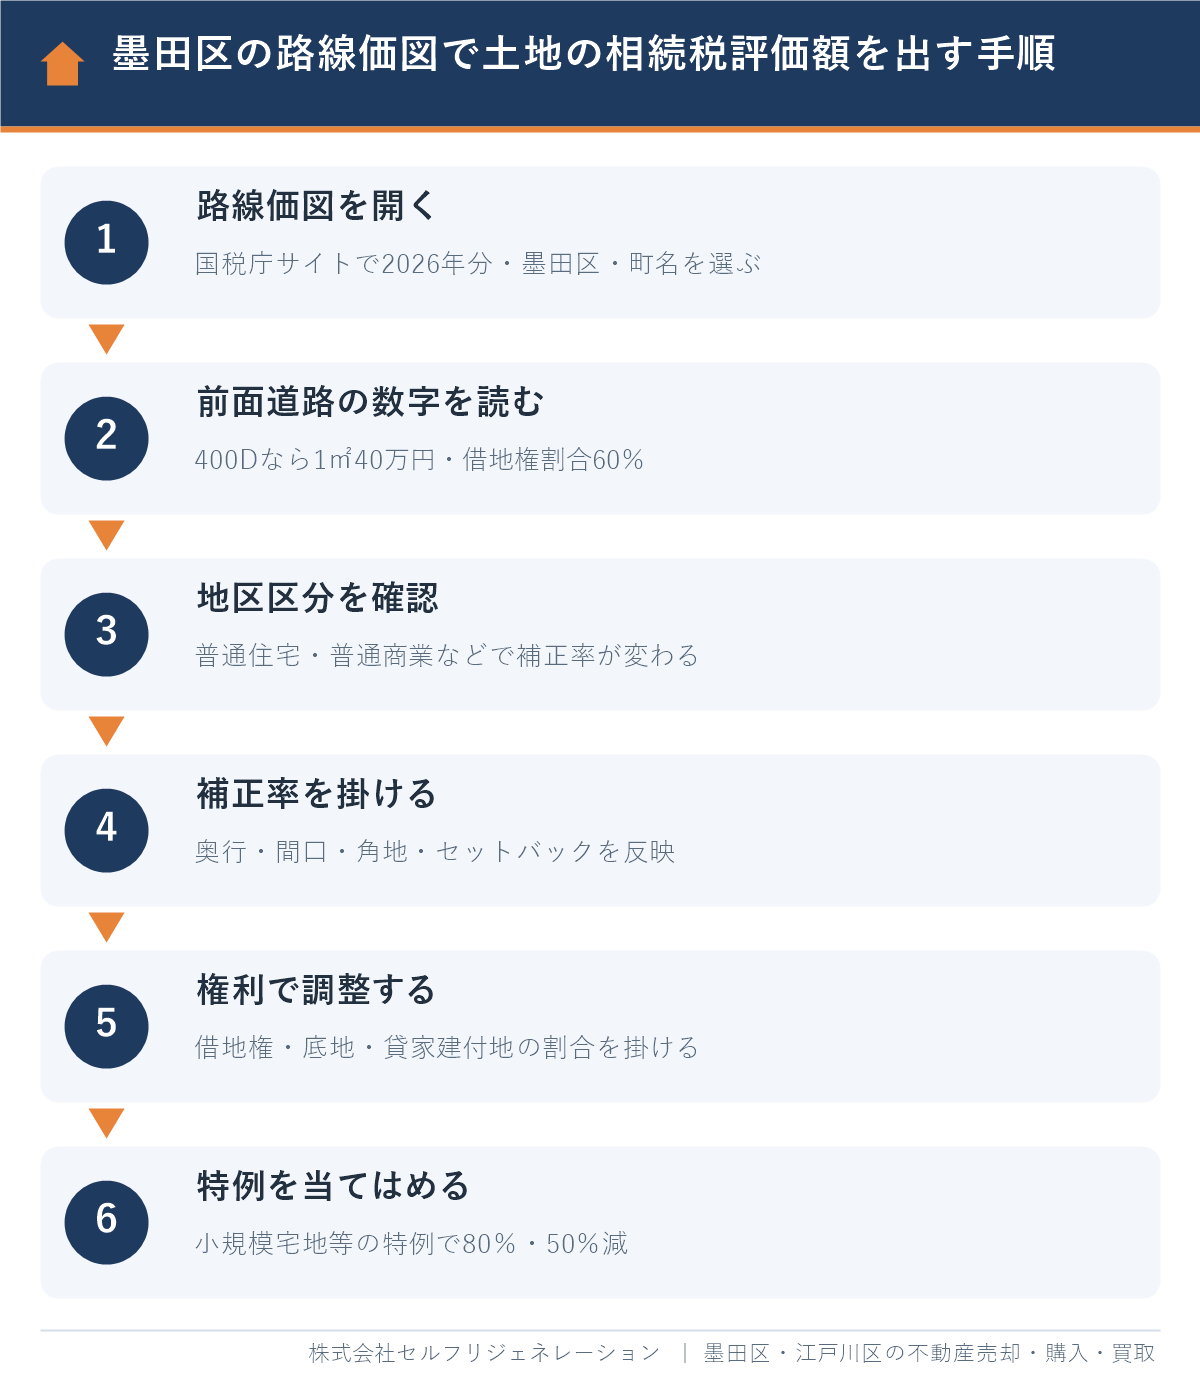
- 数字:1㎡あたりの価額を千円単位で表します。「400」なら1㎡40万円です。
- アルファベット:借地権割合です。A=90%、B=80%、C=70%、D=60%、E=50%、F=40%、G=30%と決まっています(国税庁「路線価図の説明」)。
- 地区区分の記号:路線価を囲む図形などで、ビル街・高度商業・繁華街・普通商業・併用住宅・普通住宅・中小工場・大工場の区分を示します。区分によって、次の章の補正率が変わります。
墨田区では、錦糸町駅周辺や四ツ目通り・京葉道路沿いは商業系の地区、京島・八広・向島・立花などの住宅地は普通住宅地区になっていることが多いです。同じ町内でも、表通りと一本裏の道路では路線価が大きく違うため、「自分の土地がどの道路に何m接しているか」を公図や測量図で確かめることが出発点です。
路線価が付いていない道路に面した土地
墨田区の木密地域には、路地や私道に面していて、その道路に路線価が付いていない土地があります。この場合は、納税地を所轄する税務署に「特定路線価設定申出書」を出し、その道路の路線価を設定してもらいます(東京国税局)。特定路線価は相続税・贈与税の申告のための手続きで、原則として建築基準法上の道路に設定されるため、区役所で道路の種類を確認してから申し出ます。設定までに時間がかかるので、申告期限から逆算して早めに動くことが大切です。
補正率で評価額はどう変わる?墨田区の狭小地・2項道路の計算例
路線価は「標準的な形の土地」の価格なので、実際の土地の形や道路の状況に合わせて補正率を掛けます。墨田区に多い間口の狭い土地、奥に長い土地、幅4m未満の道路に面した土地は、補正によって評価が下がります。
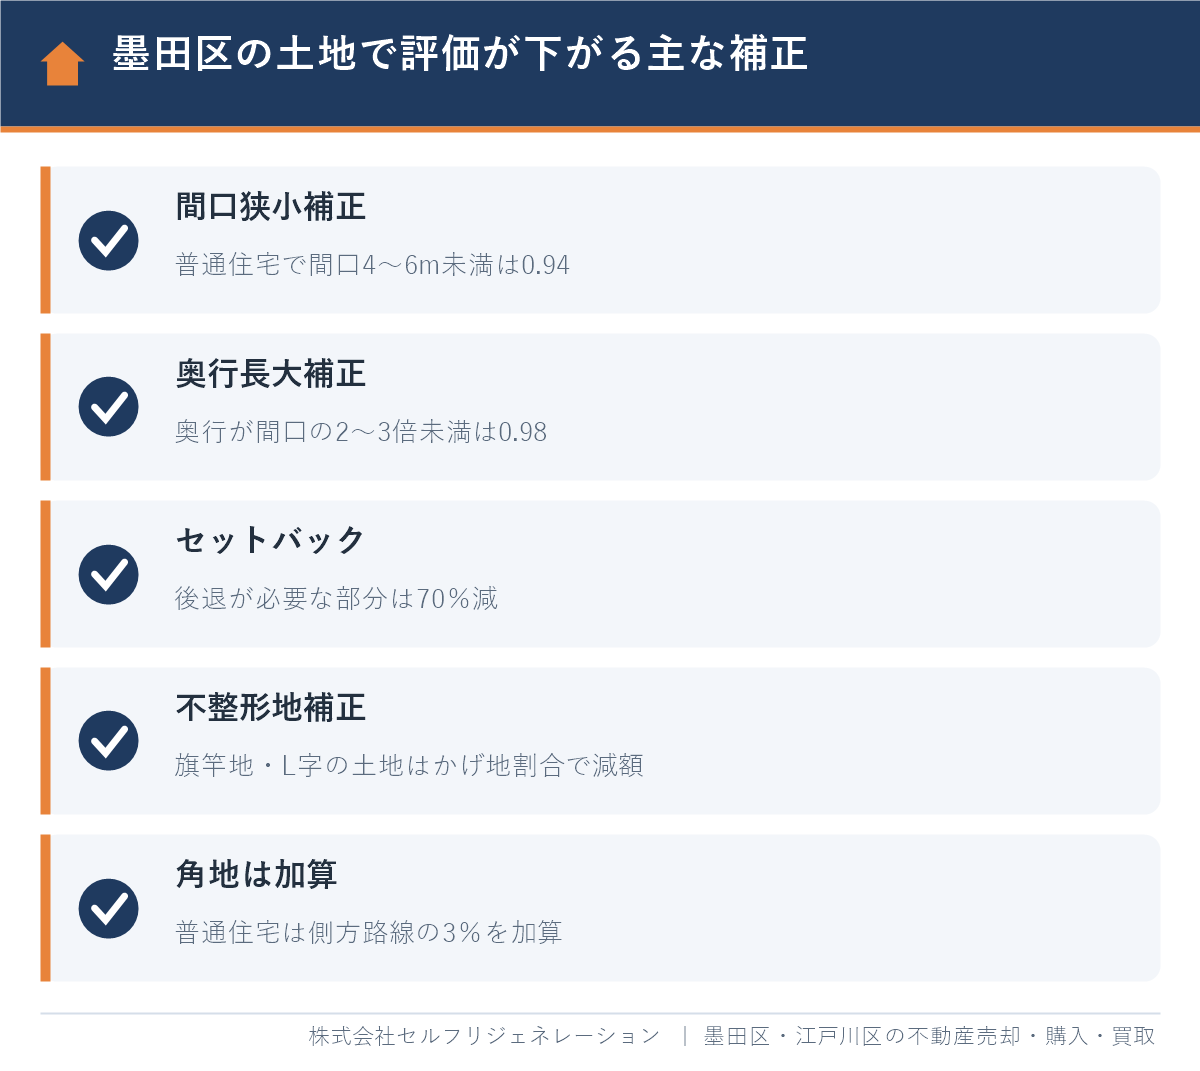
| 補正の種類 | 普通住宅地区の補正率の例 | 墨田区でよくある土地 |
|---|---|---|
| 奥行価格補正 | 奥行8〜10m未満 0.97、10〜24m未満 1.00 | 奥行が浅い・深い土地 |
| 間口狭小補正 | 間口4m未満 0.90、4〜6m未満 0.94、6〜8m未満 0.97 | 京島・八広の間口の狭い家 |
| 奥行長大補正 | 奥行÷間口が2〜3未満 0.98、3〜4未満 0.96 | うなぎの寝床型の土地 |
| 側方路線影響加算 | 角地は側方路線価の3%を加算 | 角地(評価は上がる) |
| セットバック | 後退が必要な部分の評価を70%減 | 幅4m未満の2項道路に面した土地 |
出典:国税庁「土地及び土地の上に存する権利の評価についての調整率表」、No.4604 路線価方式による宅地の評価(令和8年4月1日現在法令等)。セットバックとは、幅4m未満の道路(2項道路)に面した土地で、建て替えのときに道路の中心から2mの線まで敷地を後退させることです。
計算例:京島周辺の間口5mの土地(すべて仮定の数値です)
普通住宅地区で、前面道路の路線価が400D(1㎡40万円)、間口5m×奥行13.2m(66㎡)の土地を考えます。前面道路は2項道路で、セットバックが必要な部分が5㎡あるとします。
| 計算の段階 | 計算式 | 金額(仮定) |
|---|---|---|
| ①奥行価格補正後 | 40万円×1.00(奥行13.2m) | 40万円/㎡ |
| ②間口狭小・奥行長大補正後 | 40万円×0.94×0.98 | 約36.8万円/㎡ |
| ③面積を掛ける | 36.848万円×66㎡ | 約2,432万円 |
| ④セットバック部分の減額 | 2,432万円×5㎡÷66㎡×0.7 | 約129万円 |
| 相続税評価額 | ③-④ | 約2,303万円 |
補正をしないで「40万円×66㎡=2,640万円」と計算すると、約340万円高く評価してしまいます。旗竿地やL字型の土地は、さらに不整形地補正で評価が下がることがあります。墨田区の狭小地の事情は墨田区の狭小地の一戸建て売却でも解説しています。
墨田区に多い借地権・底地の相続税評価|借地権割合の使い方
墨田区では、戦前から続く借地(旧借地法の借地権)の上に建つ家や、地主として土地を貸している底地が今も多く残っています。借地や底地の評価には、路線価図のアルファベット(借地権割合)を使います。
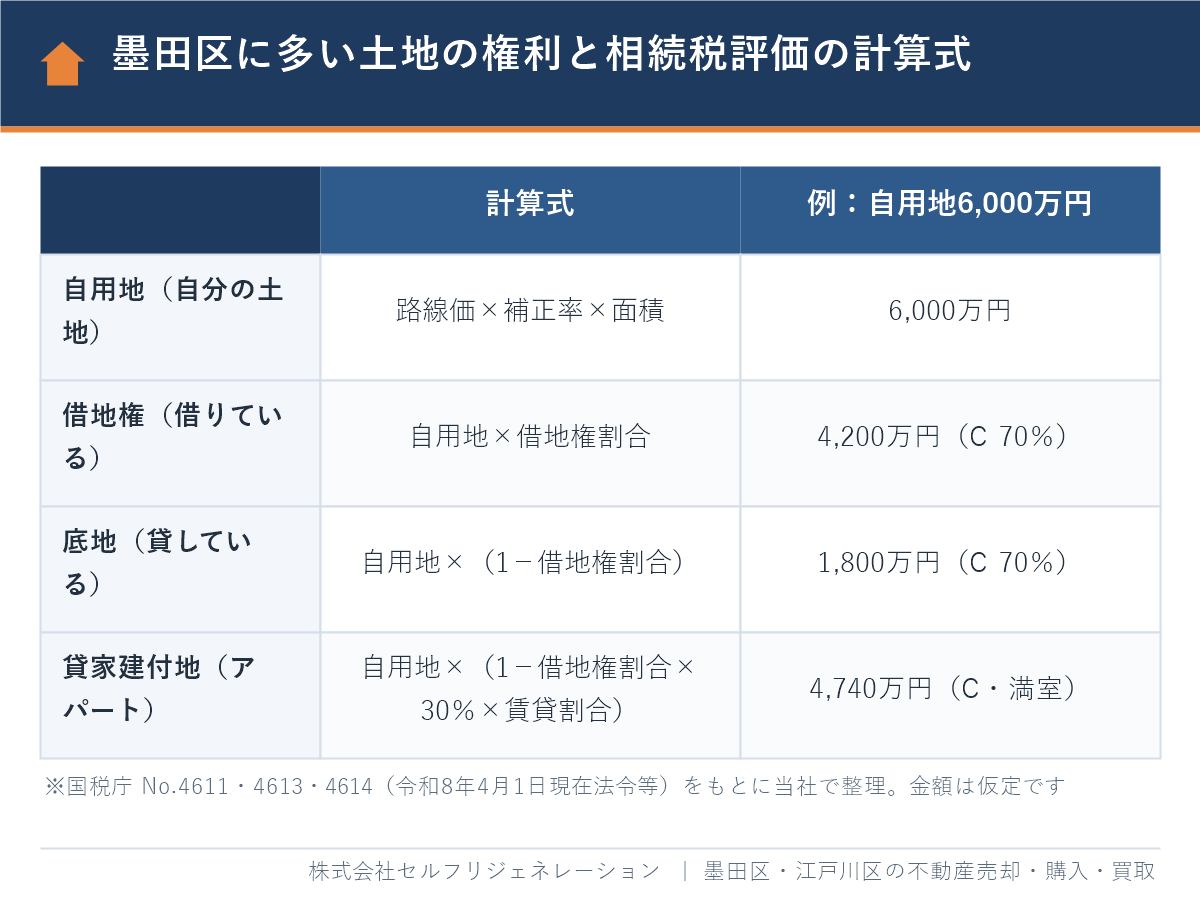
借地権割合とは、土地の価値のうち、借りている人の権利が占める割合のことです。国税庁によると、借地権は「自用地としての価額×借地権割合」、底地(貸宅地)は「自用地としての価額×(1-借地権割合)」で評価します。自用地とは、自分で使っている、誰の権利も付いていない土地のことです。
計算例:押上周辺の借地(すべて仮定の数値です)
路線価600C(1㎡60万円・借地権割合70%)、補正なしの100㎡の土地なら、自用地としての価額は6,000万円です。
- 借地人(土地を借りて家を建てている人):借地権の評価額は6,000万円×70%=4,200万円
- 地主(土地を貸している人):底地の評価額は6,000万円×(1-70%)=1,800万円
実務で注意したいのは2点です。1つ目は、借地の上の家に住んでいるご家庭でも、借地権は相続財産になることです。「土地は地主のものだから関係ない」と思っていると、借地権の評価で基礎控除を超えることがあります。2つ目は、底地は評価額どおりに売れないことが多い点です。底地の買い手は借地人や専門の業者に限られるため、相続税は評価額でかかるのに、売っても納税資金に足りないという事態が起こりがちです。
なお、地代の額や「土地の無償返還に関する届出書」の有無によって評価が変わる場合もあるため、借地の契約書と地代の記録は早めにそろえておきましょう。借地権・底地の売り方は墨田区の借地権の売却|地主の承諾・承諾料・借地非訟と底地との同時売却と墨田区の底地を売却する方法で解説しています。
アパートの敷地と錦糸町・押上の商業地の評価
アパートや貸しビルの敷地は「貸家建付地」として評価が下がり、錦糸町・押上などの商業地は、路線価が高いうえに角地の加算が大きいのが特徴です。
貸家建付地(アパート・貸家の敷地)
貸家建付地とは、自分の土地に建物を建てて、その建物を人に貸している土地のことです。国税庁 No.4614によると、評価額は「自用地としての価額-自用地としての価額×借地権割合×借家権割合×賃貸割合」で計算します。借家権割合は財産評価基準書で30%とされています。
たとえば自用地としての価額6,000万円、借地権割合70%(C)、満室のアパートなら、6,000万円×(1-0.7×0.3×100%)=4,740万円です(仮定の数値)。空室が多いと賃貸割合が下がり、評価額は上がります。一時的な空室であれば賃貸中として扱える場合がありますが、長く空いている部屋は対象外になるため、相続前から入居管理をしておくことが大切です。
商業地の角地の計算例(すべて仮定の数値です)
普通商業・併用住宅地区で、正面の路線価が1㎡150万円、側方の路線価が1㎡100万円、間口8m×奥行11m(88㎡)の角地を考えます。
- 正面:150万円×奥行価格補正率0.99(奥行11m)=148.5万円
- 側方:100万円×奥行価格補正率0.97(側方から見た奥行8m)×側方路線影響加算率0.08=7.76万円
- 1㎡あたり:148.5万円+7.76万円=156.26万円
- 評価額:156.26万円×88㎡=約1億3,751万円
商業地の角地は、普通住宅地区(加算率0.03)より加算率が高く設定されています(調整率表)。錦糸町駅の周辺で小さな店舗や事務所付きの家を持っている場合、面積が狭くても評価額が1億円を超えることがあります。
墨田区の自宅に相続税はかかる?基礎控除と小規模宅地等の特例
相続税がかかるかどうかは、土地・建物・預貯金などの合計が基礎控除を超えるかで決まります。基礎控除とは、遺産の合計がこの金額までなら相続税がかからない非課税枠のことで、国税庁によると「3,000万円+600万円×法定相続人の数」です。
計算例:京島周辺の自宅(先ほどの2,303万円の土地)
父が亡くなり、相続人は子2人(基礎控除4,200万円)。財産は上の計算例の土地2,303万円、建物(固定資産税評価額)200万円、預貯金2,000万円の合計4,503万円とします(仮定の数値)。
| ケース | 土地の評価 | 課税価格の合計 | 相続税(2人合計) |
|---|---|---|---|
| 特例を使えない(子2人とも別居・持ち家) | 2,303万円 | 4,503万円 | 約30万円 |
| 同居の長男が自宅を相続(特例80%減) | 約461万円 | 約2,661万円 | 0円(基礎控除以下) |
特例を使えない場合は、基礎控除を超える303万円を法定相続分で分け、1人151.5万円×10%=15.15万円、2人で約30万円になります(国税庁 No.4155 相続税の速算表)。
小規模宅地等の特例とは、亡くなった人の自宅や事業用の土地の評価を減らせる制度のことです。国税庁 No.4124(令和8年4月1日現在法令等)によると、自宅(特定居住用宅地等)は330㎡まで80%、貸している土地(貸付事業用宅地等)は200㎡まで50%、店舗などの事業用(特定事業用宅地等)は400㎡まで80%減額できます。ただし、自宅で使えるのは配偶者、同居していた親族、持ち家のない別居の親族などに限られ、申告期限まで住み続ける・持ち続けるといった要件があります。特例を使うと相続税が0円になる場合でも、申告書の提出が必要です。
相続対策の全体像は墨田区の相続対策と不動産|借地・底地・マンションの備え方で解説しています。分譲マンションは2024年1月1日以後の相続から評価方法が変わっているため、こちらの記事もあわせてご確認ください。
相続税の申告先|本所税務署と向島税務署の管轄
相続税の申告書は、亡くなった人の住所地を管轄する税務署に提出します。墨田区は本所税務署と向島税務署の2つに分かれています。
| 税務署 | 所在地 | 主な管轄(例) |
|---|---|---|
| 本所税務署 | 墨田区業平1丁目7番2号 | 錦糸・江東橋・両国・本所・押上1丁目・向島1〜5丁目など |
| 向島税務署 | 墨田区東向島2丁目7番14号 | 京島・八広・立花・墨田・東向島・押上3丁目など |
国税庁の管轄一覧(2026年10月確認)では、押上2丁目は31番〜43番が向島税務署、それ以外は本所税務署と、同じ町でも番地で分かれます。また、向島1〜5丁目は向島税務署ではなく本所税務署の管轄なので注意してください。申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
税理士に相談する前に方向性を整理したい場合は、すみだ区民相談室の税理士相談(第2・第4木曜)も使えます。区内の相談先の使い分けは墨田区の不動産相談窓口|悩み別の相談先と区民相談室の使い方にまとめています。
路線価と実際に売れる価格の違い|相続後に売る場合の注意点
路線価は相続税を計算するための価格で、実際に売れる価格とは一致しません。墨田区の住宅地では、整った形の土地なら路線価を0.8で割った金額に近い価格で売れることが多い一方、次のような土地は路線価に近いか、下回ることもあります。
- 再建築不可・未接道の土地(建て替えができず、買い手が限られる)
- 底地や、借地権付きの建物(地主の承諾や地代の条件が価格に影響する)
- 古家が残る狭小地(解体費とセットバックで手取りが減る)
- 長屋の一部(切り離して建て替えにくい)
相続税は評価額でかかり、売却の手取りは実際の価格で決まるため、「売って納税資金にする」予定なら、評価額と売れる価格の両方を早めに把握しておくことが大切です。相続税の申告期限から3年以内に売れば、払った相続税の一部を取得費に加算できる特例(取得費加算)もあります。相続した不動産の売却の流れと税金は墨田区で相続した家・不動産の売却ガイド|税金の計算・手続き・期限、売却相場の調べ方は墨田区の土地売却相場の調べ方で解説しています。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
当社に相談した場合の進め方
当社では、相続税の計算そのものではなく、「その土地がいくらで売れるか」「残すか売るか」の判断をお手伝いしています。路線価での評価額と実際の価格の両方を並べて見ることで、納税資金や分け方の方針が決めやすくなります。
- 登記簿・公図・固定資産税の課税明細書・借地の契約書で、土地の形・接道・権利関係を確認する(無料)
- 前面道路の路線価と補正の有無を確認し、評価額の目安と、売った場合の価格の目安を並べる
- 借地・底地・長屋・再建築不可など事情のある土地は、仲介と当社の買取それぞれの手取りを比べる
- 相続税の申告や特例の判定は、税理士をご案内して連携する
- 売却する場合は、申告期限や取得費加算の期限に合わせて販売・買取の時期を決める
墨田区の不動産のまとめガイド
墨田区で相続した土地の相談はセルフリジェネレーション|Googleクチコミ★4.8(本店)
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
口コミでは、価格の決め方の丁寧な説明、こまめな進捗報告、相続手続きへの素早い対応を評価いただいています。路線価と売れる価格の差のように分かりにくい点も、根拠を示してご説明します。
- 「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
当社には業界経験10年以上のスタッフのみが在籍し、顧問弁護士・税理士・FPによる無料相談もご案内しています。売却も買取も対応できるため、底地や再建築不可の土地のように一般の買い手が付きにくい不動産も、当社が直接買い取る方法を含めてご提案できます。LINEやオンラインでの相談も可能です。まずは無料査定や無料相談をご利用ください。墨田区の売却の全体像は墨田区で家・マンションを売る完全ガイド、買取は買取サービスのページでもご紹介しています。
よくある質問
墨田区の路線価はどこで調べられますか?
国税庁の「路線価図・評価倍率表」のサイトで、2026年分、東京都、墨田区、町名の順に選ぶと調べられます。道路の上の数字が1㎡あたりの価額(千円単位)、アルファベットが借地権割合です。
2026年の墨田区の最高路線価はいくらですか?
本所税務署の管内では錦糸町駅南口ロータリー(江東橋3丁目)の1㎡398万円で、前年比+20.6%です。向島税務署の管内では京島1丁目の曳舟川通りの1㎡93万円で、前年比+14.8%です。
路線価に面積を掛ければ相続税評価額になりますか?
形の整った土地ならおおむねそうなりますが、多くの場合は補正が必要です。間口が狭い、奥に長い、幅4m未満の道路に面している土地は補正で評価が下がり、角地は加算で上がります。
借地の上の家に住んでいても相続税はかかりますか?
かかる場合があります。借地権は「自用地としての価額×借地権割合」で評価される相続財産なので、建物や預貯金と合わせて基礎控除を超えれば相続税の対象になります。
墨田区の自宅で相続税を減らす方法はありますか?
小規模宅地等の特例を使えれば、自宅の土地の評価を330㎡まで80%減らせます。配偶者や同居していた親族などが相続し、申告期限まで住み続けるなどの要件を満たす必要があり、使う場合は申告が必要です。
墨田区で相続税を申告する税務署はどこですか?
亡くなった人の住所地を管轄する本所税務署か向島税務署です。押上2丁目のように同じ町でも番地で分かれる場合があるため、国税庁の管轄一覧で確認してください。
まとめ
墨田区の土地の相続税評価は、路線価図で前面道路の路線価と借地権割合、地区区分を読み取り、間口・奥行・セットバックなどの補正を掛け、借地権・底地・貸家建付地なら権利の割合で調整する、という順番で計算します。2026年分は錦糸町駅南口の最高路線価が+20.6%と大きく上がり、狭い自宅や借地権でも基礎控除を超えるご家庭が増えています。
まずは概算で相続税がかかるかを確かめ、かかりそうなら小規模宅地等の特例の要件と、売る場合の実際の価格を早めに確認しておきましょう。評価額と売れる価格の差で迷ったら、お気軽に当社へご相談ください。
参考:国税庁 路線価図・評価倍率表/東京国税局 令和8年分 最高路線価/国税庁 路線価図の説明/国税庁 調整率表/国税庁 No.4604 路線価方式による宅地の評価/国税庁 No.4614 貸家建付地の評価/国税庁 No.4124 小規模宅地等の特例/国税庁 No.4155 相続税の税率/東京国税局 特定路線価設定申出書/国税庁 税務署の管轄(墨田区・江東区)
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月27日
墨田区の相続・土地のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階