「墨田区で家を買うと、住宅ローンの利子を区が補助してくれると聞いたけれど、自分は対象になるのだろうか」「物件を契約した後でも間に合うのか」。区内で住まい探しをしている子育て世帯や若いご夫婦から、こうしたご相談をよくいただきます。
この制度は、条件さえ合えば最大50万円の補助を受けられる一方、物件の選び方やローンの組み方によっては、契約後に「対象外だった」と分かることがあります。この記事では、墨田区公式サイトの案内と申請前チェックリスト、よくある質問(令和6年3月版)をもとに、制度の中身と、購入前に確認しておきたいポイントを整理します。
この記事で分かること:
- すみだ住宅取得利子補助制度の対象世帯・対象住宅・対象ローンの条件
- 補助額の計算方法と、実際にいくらもらえるかの目安
- 申請の流れ・期限・必要書類と、よくある失敗
- 墨田区で物件を選ぶときに先に確認したいこと(検査済証・旧耐震・専用面積)
先に結論をお伝えすると、補助の上限は「1年あたり10万円×5年間=最大50万円」で、申請期限は住宅の登記日から1年以内です。契約前に物件の書類を確認しておけば、取りこぼしはかなり防げます。
この記事の結論
- すみだ住宅取得利子補助制度は、中学生以下の子がいる世帯か、夫婦ともに40歳未満の世帯が対象で、補助は1年あたり最大10万円、5年間で最大50万円です。
- 申請期限は、住宅の所有権保存登記日または所有権移転登記日から1年以内です。ローン実行後のフラット35地域連携型の利用はできません。
- 親が毎月ローンを返済している場合や、夫婦それぞれがペアローンで別々に申請する場合は対象外です。申請は1世帯あたり1回までです。
- 検査済証(または建築確認台帳記載事項証明書)を提出できない物件は対象外になるおそれがあるため、契約前の確認が欠かせません。
- 昭和56年5月31日以前に着工した建物は、耐震性を確認できる書類が必要です。築古の戸建てを検討する方は特に注意してください。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
すみだ住宅取得利子補助制度とは?
すみだ住宅取得利子補助制度とは、墨田区内で住宅を取得した子育て世帯や若年夫婦世帯に対し、住宅ローンで支払った利子の一部を区が補助する制度のことです。担当は墨田区の住宅課で、区公式サイトでは「申請前チェックリスト」「よくある質問」「申請書様式」が公開されています。
制度の概要を表にまとめます(墨田区公式サイト、2026年10月時点の確認内容)。
| 項目 | 内容 |
|---|---|
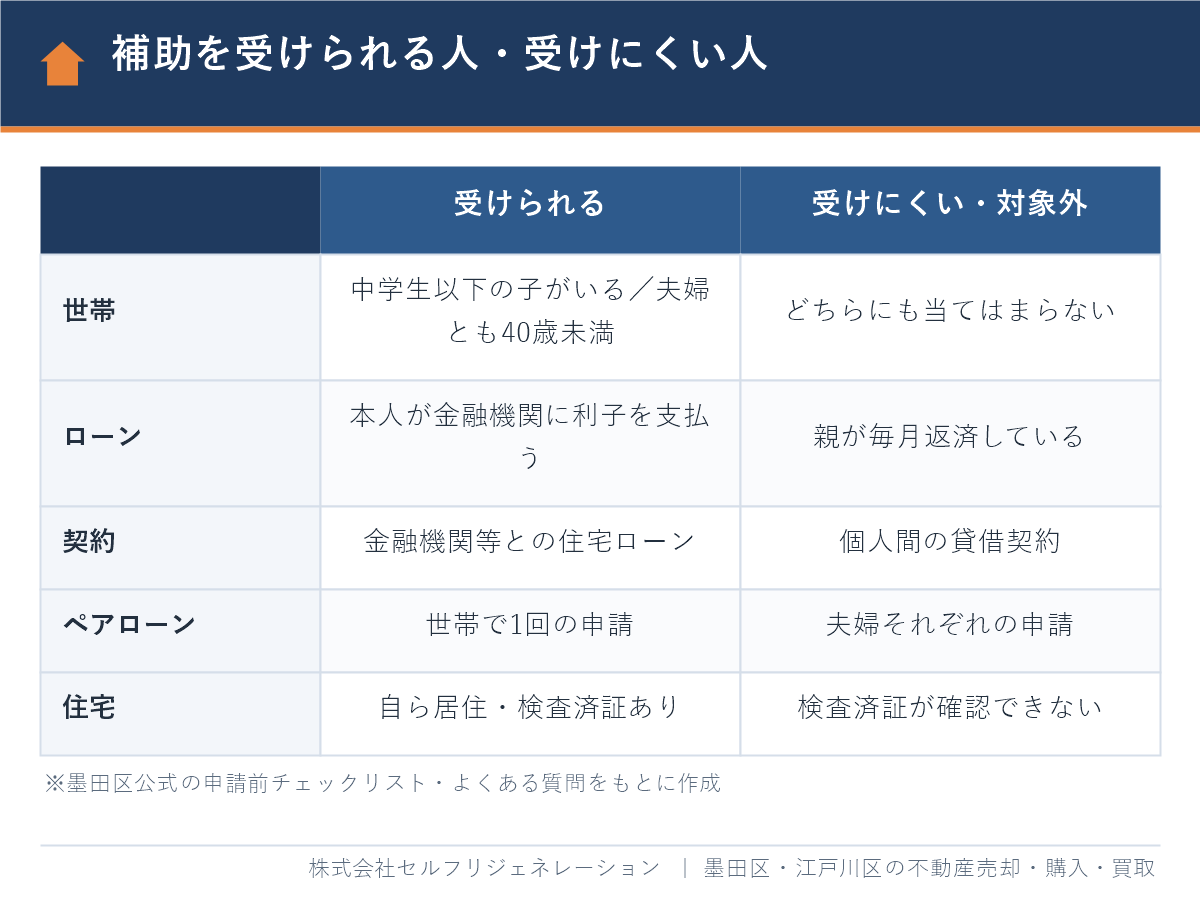
| 対象世帯 | 中学生以下の子どもがいる子育て世帯、または夫婦いずれもが40歳未満の若年夫婦世帯 |
| 補助額 | 1〜12月に支払った利子(上限10万円)×5年間、最大50万円 |
| 申請期限 | 住宅の所有権保存登記日または所有権移転登記日から1年以内 |
| 対象となる取得 | 建築または購入(無償の譲渡は除く)。新築・中古のどちらも対象になり得ます |
| 申請窓口 | 区役所9階の住宅課(出張所では書類を配布していません) |
| 併用できる制度 | 【フラット35】地域連携型(当初10年間、金利を年0.25%引き下げ。ローン実行前の手続きが必要) |
区公式の申請前チェックリストには、「この制度、または三世代同居・近居住宅取得支援を初めて利用する」ことが条件として載っています。以前にどちらかを利用したことがある場合は、対象外です。
なお、制度の細かな運用は年度ごとに見直される可能性があります。申込みの前に、最新の案内を区公式サイトか住宅課でご確認ください。
対象になる世帯は?子育て世帯・若年夫婦世帯の条件
対象になるのは、「中学生以下の子どもがいる子育て世帯」か「夫婦いずれもが40歳未満の若年夫婦世帯」のどちらかに当てはまる世帯です。どちらにも当てはまる必要はなく、承認申請の時点でどちらかに該当していれば申請できます。
世帯の全員に求められる条件
区公式の申請前チェックリストでは、世帯の要件として次の点が挙げられています。
- 子育て世帯等の全員が、住民税を滞納していないこと
- 子育て世帯等の全員が、生活保護を受けていないこと
- 子育て世帯等の全員が、暴力団員でないこと
- この制度、または三世代同居・近居住宅取得支援を初めて利用すること
- 住宅取得日(所有権保存登記日または所有権移転登記日)から1年以内に申請書類を提出できること
事実婚の場合は、東京都または墨田区のパートナーシップ宣誓制度の受理証明書などの写しが必要です。ただし、住民票の続柄から事実上の婚姻関係が確認できる場合は提出不要とされています。他の自治体で交付された受理証明書は代用できません。
申請後に条件が変わった場合
区のよくある質問では、承認後に状況が変わった場合の扱いも示されています。子育て世帯として申請し、補助3年目に子どもが中学校を卒業しても、補助は継続します。若年夫婦世帯として申請し、2年目にパートナーが40歳になった場合も同様に継続します。
ただし、取得した住宅から転居した場合など、途中でも補助が終了することがあります。補助は「その家に住み続けること」が前提です。
対象になる住宅は?検査済証・耐震・専用面積の要件
対象住宅の基本は「子育て世帯等が自ら居住する住宅で、建築または購入したもの(無償の譲渡を除く)」です。購入した物件の所有権を、子育て世帯等の本人が持っている必要があります。
区公式の申請前チェックリストにある住宅の要件は、次のとおりです。
| 確認項目 | 内容 | 注意したい物件 |
|---|---|---|
| 居住 | 子育て世帯等が自ら居住する | 賃貸に出す前提の購入 |
| 取得方法 | 建築または購入(無償譲渡は除く) | 親からの贈与・相続での取得 |
| 所有権 | 建物の所有権を子育て世帯の本人が有する | 名義が親になっている場合 |
| 検査済証 | 検査済証、または検査済証が発行されていることが分かる建築確認台帳記載事項証明書を提出できる | 増改築を繰り返した古い戸建て、違反建築のおそれのある物件 |
| 耐震 | 昭和56年5月31日以前に着工した住宅は、耐震性を確認できる書類を提出できる | 旧耐震の木造戸建て・マンション |
| 面積 | 世帯人数に応じた最低居住面積水準以上の専用面積がある | コンパクトなマンション、狭小戸建て |
| 店舗併用 | 住宅部分の面積が延べ面積の2分の1以上 | 商店街の店舗付き住宅 |
最低居住面積水準の計算
最低居住面積水準とは、国が定める「世帯人数に応じた住戸専用面積の下限」のことです。区のチェックリストでは、「10㎡×世帯人数+10㎡」の式で求めるとされています。
世帯人数は、子どもの年齢で次のように換算します。3歳未満は0.25人、3歳以上6歳未満は0.5人、6歳以上10歳未満は0.75人、10歳以上は1人です。また、換算した人数が2人に満たない場合は2人として計算します。
区の例では、夫婦と子ども2人(3歳・7歳)の世帯の場合、2人+0.5人+0.75人=3.25人となり、10㎡×3.25+10㎡=42.5㎡が目安です。この面積に届かない住戸は対象外になります。
墨田区の購入でつまずきやすいのは「検査済証」と「旧耐震」
検査済証とは、建築確認を受けた建物が工事完了後の検査に合格したことを示す書類のことです。区内には、京島・押上・八広・東向島などに古い木造住宅や、増築を重ねた住宅が多く残っています。こうした物件では、検査済証が見当たらないことがあります。
検査済証が手元になくても、建築確認台帳記載事項証明書で「検査済証が発行されていること」が確認できれば要件を満たします。一方、検査済証が発行された記録そのものが確認できなければ、この制度の要件を満たしません。物件探しの段階で、仲介会社に「検査済証の有無」を確認することをおすすめします。
昭和56年5月31日以前に着工した建物(いわゆる旧耐震)の場合は、住宅金融支援機構の適合証明、既存住宅性能評価書(耐震等級1以上)、耐震基準適合証明書など、耐震性を確認できる書類が必要です。この書類を取るには耐震診断や補強の費用がかかることがあるため、購入価格とあわせて資金計画に入れておきましょう。
対象になる住宅ローンは?「もらえない」典型ケース
補助の対象は、子育て世帯等が金融機関や住宅金融支援機構などと契約している住宅ローンで、子育て世帯等が自ら金融機関に支払っている利子です。ここが最も誤解されやすいところです。
| ケース | 申請できるか | 区のよくある質問での扱い |
|---|---|---|
| 親子でローンを組み、子が連帯債務者 | 返済者による | 連帯債務者でも申請可。ただし月々の返済を親世帯が行っている場合は申請できない |
| 夫婦ペアローン | 1世帯1回のみ | 夫婦それぞれの申請はできない。補助は世帯あたり年間10万円、5年間で最大50万円 |
| 個人間の金銭消費貸借 | 対象外 | 金融機関等との契約が対象で、個人との契約は対象外 |
| 複数のローンを契約 | 対象にしたいものを記入 | 登記簿の乙区に記載があるものに限る。利子の合計または10万円のいずれか少ない額 |
| 延滞利息 | 対象外 | 延滞利息等は補助の計算に含まれない |
親に頭金を援助してもらう場合や、親子リレーローンを検討している場合は、「誰が、どの口座から、毎月返済するのか」を契約前に整理してください。名義と返済者がずれていると、補助の対象にならない可能性があります。
補助額の計算方法と、手取りの目安
補助額は、1月から12月までの1年間に支払った利子額をもとに、次のルールで計算します。年ごとに計算し、補助は5年間です。
- 支払った利子が10万円以上の場合:10万円
- 支払った利子が10万円未満の場合:支払った利子額(100円未満切り捨て)
- 店舗併用住宅(住宅部分が90%以上の場合を除く):利子額に住宅部分の面積割合を掛けた額(100円未満切り捨て)または10万円のいずれか少ない額
- ローンが複数ある場合:それぞれの利子の合計(100円未満切り捨て)または10万円のいずれか少ない額
計算例(仮定の数値です)
借入3,500万円、金利年1.0%、返済期間35年、元利均等返済と仮定すると、1年目に支払う利子はおよそ34万円前後です。補助は上限の10万円となり、利子の約3割が戻る計算です。補助が5年続けば、合計50万円になります。
一方、借入が1,000万円程度で金利1%前後なら、年間利子は10万円に近い水準です。借入額が小さい方でも、上限に近い補助を受けられる可能性があります。金利や借入額は、実際の契約内容で計算してください。
補助金のお金の扱い
区のよくある質問によると、この補助金は所得税法上の雑所得に当たるため、確定申告が必要になる場合があります。詳しくは管轄の税務署(区内は本所税務署・向島税務署)にお問い合わせください。
住宅ローン控除への影響は「ないと考えられる」とされています。住宅借入金等の利子の支払いに充てるために交付される利子補給金は、控除額から差し引く補助金等には当てはまらないとされているためです。住宅ローン控除そのものの要件(2030年入居までの延長、原則40㎡以上など)は、別に確認が必要です。
申請の流れと必要書類
申請は「承認申請」と「交付申請」の2段階です。承認申請で補助の対象と認められたあと、毎年、交付申請を行って補助金を受け取ります。
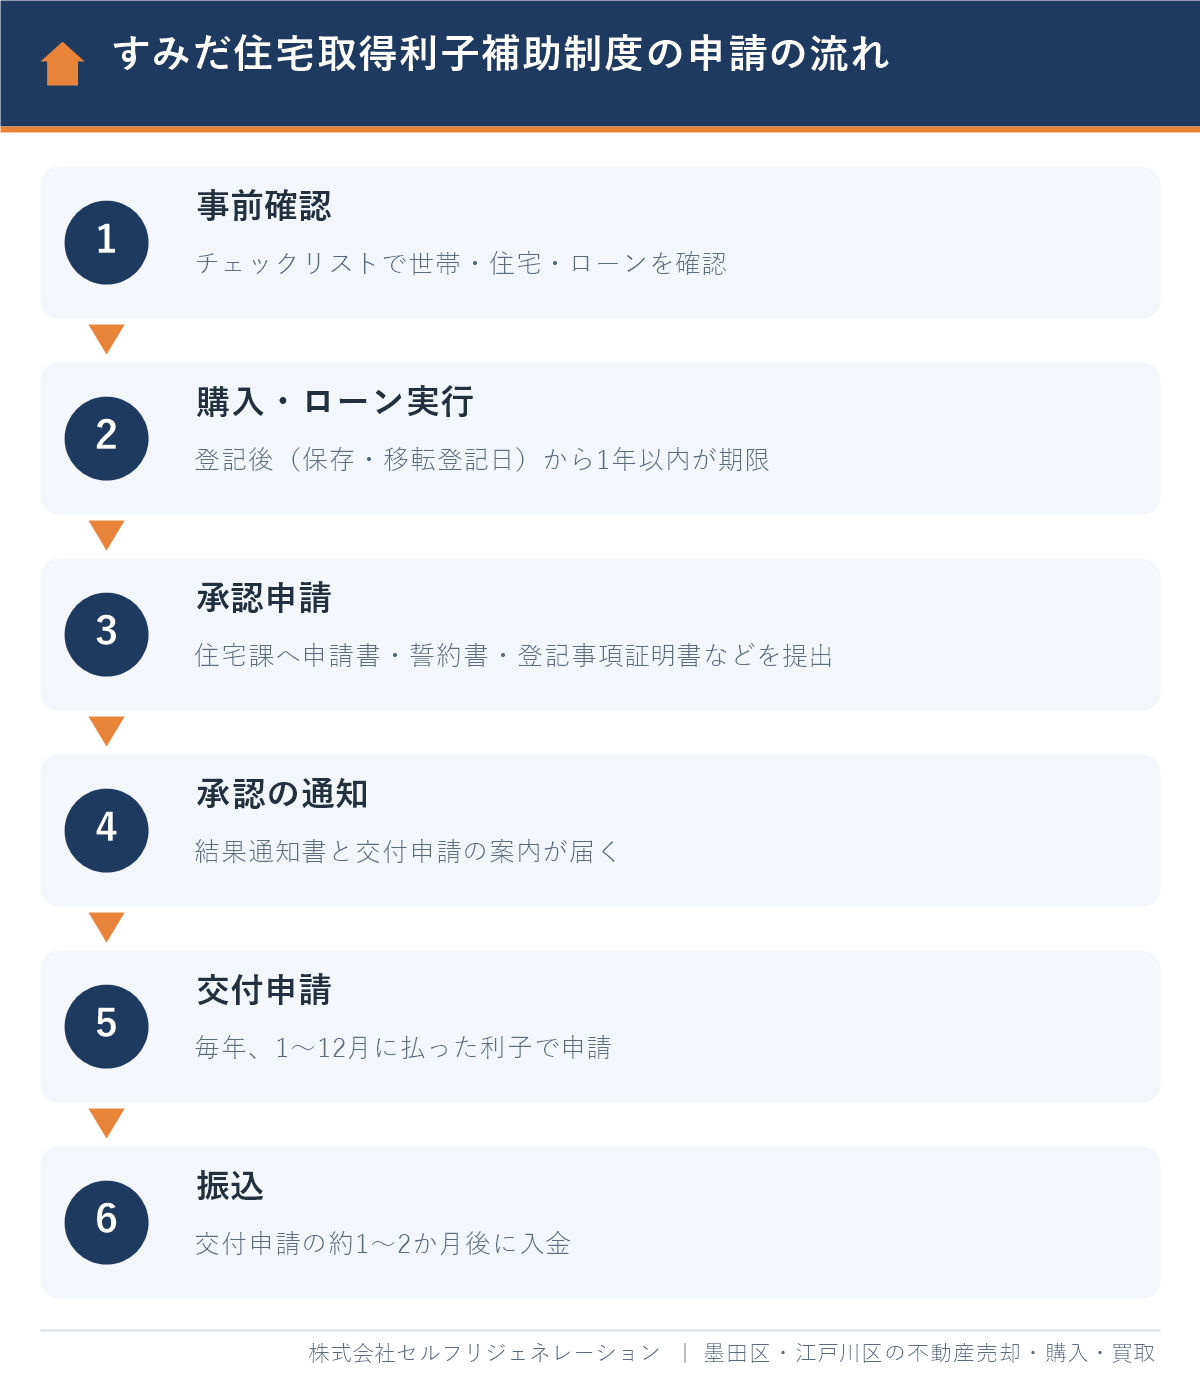
- 申請前チェックリストで、世帯・住宅・ローンの条件を確認する(区役所9階の住宅課、または区公式サイトで入手)
- 住宅を取得し、所有権保存登記または所有権移転登記を済ませる
- 登記日から1年以内に、住宅課へ承認申請を行う(申請書(第1号様式)・誓約書(第2号様式)・申請時アンケートなど)
- 承認の結果通知書と、交付申請の案内を受け取る
- 毎年、1〜12月に支払った利子について交付申請を行う
- 交付申請の約1〜2か月後に、補助金が指定口座に振り込まれる
主な添付書類
区のよくある質問によると、添付書類には次のようなものがあります。
- 取得した住宅の建物の登記事項証明書(抵当権設定登記まで完了しているもの。全ページの写しも可)
- 金銭消費貸借契約書などの写しと、返済予定表の写し(利子補助の対象になる5年間分)
- 前年度の住民税の納税証明書または非課税証明書
- 検査済証、または建築確認台帳記載事項証明書
- 昭和56年5月31日以前の着工の場合は、耐震性を確認できる書類
登記事項証明書は、区内では東京法務局墨田出張所(菊川一丁目17番13号)で発行できます。インターネット登記情報提供サービスで取得した、照会番号と発行年月日が記載された書類で代用することも可能です。
注意したいのは、納税証明書の取り方です。証明書コンビニ交付サービスで発行できるのは非課税証明書で、納税証明書は発行できません。勤務先経由で届く「特別区民税・都民税特別徴収税額決定通知書」は、納税状況が確認できないため代わりになりません。
変動金利で5年分の返済予定表がない場合は、承認申請時点で提出できる期間の写しを出し、以降は交付申請の際に都度提出します。
フラット35地域連携型や他の制度との関係
この制度は、住宅金融支援機構の【フラット35】地域連携型と組み合わせて使える仕組みになっています。フラット35地域連携型は、自治体の補助などと連携することで、当初の一定期間の金利が引き下げられる制度です。墨田区の案内では、当初10年間、年0.25%の引き下げとされています。
ただし、区のよくある質問では「ローン実行後は利用できません」とされています。フラット35を使う場合は、ローンの実行前に手続きが必要です。詳細は住宅金融支援機構にお問い合わせください(区の案内では 0120-0860-35)。
もう1点、三世代同居・近居住宅取得支援との関係にも触れておきます。この2つの制度は「初めて利用すること」が要件のため、過去に一方を使った場合は、もう一方も対象外になります。親世帯と近居する購入を考えている方は、どちらを使うか、区の窓口で確認してから進めてください。
墨田区全体の購入の進め方や費用は、墨田区の不動産購入ガイドでまとめています。住宅ローンの選び方は住宅ローンの選び方の解説、返済期間の考え方は住宅ローン40年のメリット・デメリットもあわせてご覧ください。
墨田区で物件を選ぶ前に確認したいこと
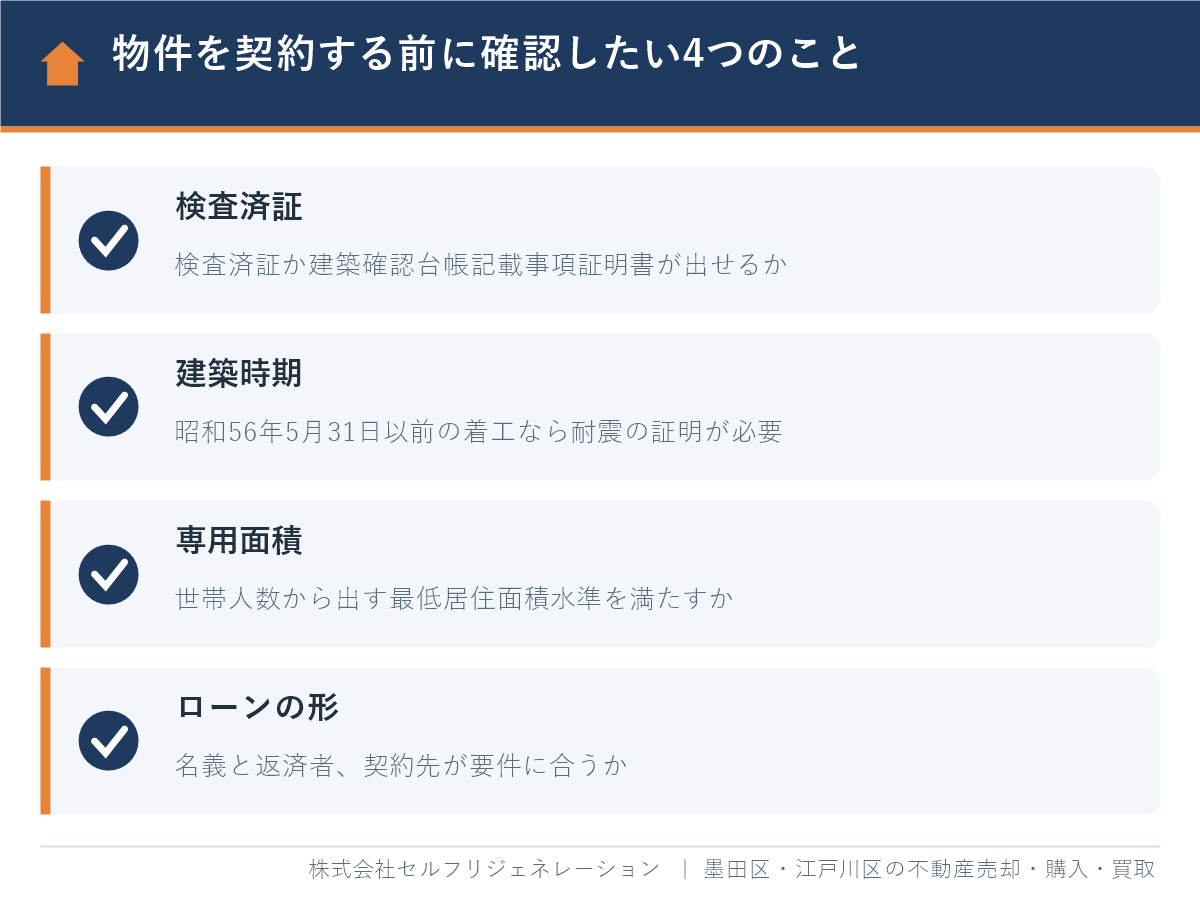
制度を使えるかどうかは、物件を契約する前にほぼ決まります。契約後に変えられない項目が多いためです。購入前の確認ポイントを整理します。
戸建てを探す場合
- 検査済証の有無(増築・改築の履歴も含めて確認する)
- 建築時期(昭和56年5月31日以前の着工かどうか)と耐震性を示す書類
- 建て替えができる接道状況か(再建築不可の物件は、将来の売却のしやすさにも影響します)
- 区の洪水ハザードマップでの浸水想定(荒川・隅田川沿いは特に確認が必要です)
マンションを探す場合
- 専用面積が、世帯人数から計算した最低居住面積水準を満たしているか
- 旧耐震(昭和56年5月31日以前の着工)の建物でないか
- 管理状況、修繕積立金の残高と長期修繕計画(制度とは別に、購入後の負担に関わります)
物件探しの基本は、中古住宅を購入するにはや中古住宅を購入する際の注意点で整理しています。街の雰囲気を知りたい方は、押上駅の住みやすさと治安も参考になります。土地を探す場合は、墨田区の土地相場・坪単価で価格帯を確認できます。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
補助を取りこぼさないための判断フロー
最後に、購入を決める前の確認順序を整理します。上から順に確認すれば、申請の取りこぼしを避けやすくなります。
- 世帯は「中学生以下の子がいる」または「夫婦とも40歳未満」に当てはまるか。当てはまらなければ、この制度は対象外です。
- 世帯の全員が住民税を滞納しておらず、他の制度の利用歴もないか。
- 候補の物件に検査済証(または建築確認台帳記載事項証明書)があるか。仲介会社に書類の有無を確認する。
- 昭和56年5月31日以前の着工なら、耐震性を確認できる書類を用意できるか。
- 専用面積は、世帯人数から計算した最低居住面積水準以上か。
- ローンの契約者と返済者は、補助の要件に合っているか。親が返済する形になっていないか。
- フラット35を使う場合は、ローン実行前に地域連携型の手続きをしたか。
- 登記日をカレンダーに入れ、1年以内の申請期限を管理する。
この確認は、不動産会社の担当者と一緒に行うと確実です。申請は購入者ご自身が区に行うものですが、書類の取得先やスケジュールは、契約前に担当者へ確認しておくとスムーズです。
墨田区で住宅購入を相談するならセルフリジェネレーション|Googleクチコミ★4.8(本店)
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は、本店★4.8、瑞江店★4.9です(2026年10月時点)。
実際にいただいているクチコミの一部をご紹介します。
- 「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋。売却のお客様の声です)
購入のご相談でも、お客様の状況を丁寧に伺い、価格や進み具合を分かりやすくお伝えすることを大切にしています。補助制度については、物件の書類(検査済証の有無や建築時期など)を一緒に確認し、制度の条件に合うかどうかを区の窓口に確認する段取りもご案内できます。
当社の強みは次のとおりです。
- 墨田区・江戸川区に特化した地域密着で、区内の街ごとの事情に詳しい
- 業界経験10年以上のスタッフのみが在籍している
- 顧問弁護士・税理士・FPによる無料相談に対応している
- 売却・購入・買取のすべてに対応でき、お客様の状況に合う進め方をご提案できる
- LINE・オンラインでのご相談も可能
購入前の資金計画や、お住まいの売却と買い替えを同時に進めたい方は、住宅購入相談をご利用ください。
よくある質問
すみだ住宅取得利子補助制度で、いくらもらえますか?
1年間に支払った利子(上限10万円)が5年間補助され、最大50万円です。利子が10万円未満の年は、支払った利子額(100円未満切り捨て)が補助されます。
中古マンションや中古戸建ても対象になりますか?
対象になり得ます。区の要件は「建築または購入した住宅(無償の譲渡は除く)」で、新築・中古の区別はありません。ただし、検査済証の確認、昭和56年5月31日以前の着工の場合の耐震書類、最低居住面積水準などの条件を満たす必要があります。
家を買ってから申請しても間に合いますか?
間に合います。申請期限は、所有権保存登記日または所有権移転登記日から1年以内です。ただし、フラット35地域連携型を使う場合は、ローン実行前の手続きが必要です。
夫婦でペアローンを組んだ場合、それぞれ申請できますか?
できません。申請は1世帯あたり1回までで、補助額も世帯あたり年間10万円(5年間で最大50万円)が上限です。
親にローンを返済してもらっている場合は対象になりますか?
対象になりません。補助の対象は、子育て世帯等が金融機関などに直接支払った利子です。月々の返済を親世帯が行っている場合は、申請できないとされています。
補助金は確定申告が必要ですか?
必要になる場合があります。この補助金は所得税法上の雑所得に当たるとされているため、詳しくは管轄の税務署にご確認ください。住宅ローン控除への影響はないと考えられると、区は案内しています。
まとめ
すみだ住宅取得利子補助制度は、子育て世帯・若年夫婦世帯が墨田区内で住宅を取得したときに、住宅ローンの利子を年10万円・5年間で最大50万円まで補助する制度です。要件は世帯・住宅・ローンの3つに分かれ、契約前に確認できる項目が多いのが特徴です。
- 申請期限は登記日から1年以内。ローン実行後はフラット35地域連携型を使えません。
- 検査済証の有無、昭和56年5月31日以前の着工かどうか、最低居住面積水準を物件選びの段階で確認する。
- 返済者と名義、ペアローンの扱いに注意する。
制度の内容は年度ごとに変わる可能性があるため、申請前に区公式サイトまたは住宅課で最新の情報をご確認ください。物件探しと制度の確認を並行して進めたい方は、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月11日
墨田区の不動産のまとめガイド
墨田区・江戸川区の不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階